
车险是汽车费用的一大部分,需要每年定期缴纳。很多车友都很在意这个钱。对于很多生活在大城市的车友来说,因为公共交通发达,可以少开汽车,少加汽油,甚至可以推迟保养(适合里程短路况好的)。不能不买车险。万一出了事你能负担得起吗?省钱,还得买车险。
去年9月,我国进行了车险费改,可以说是“几家欢喜几家愁”。有人觉得降了,有人觉得涨了。毕竟每个骑手的情况不一样,所以在计算上会有差异。废话少说。买车险最划算的方式是什么?
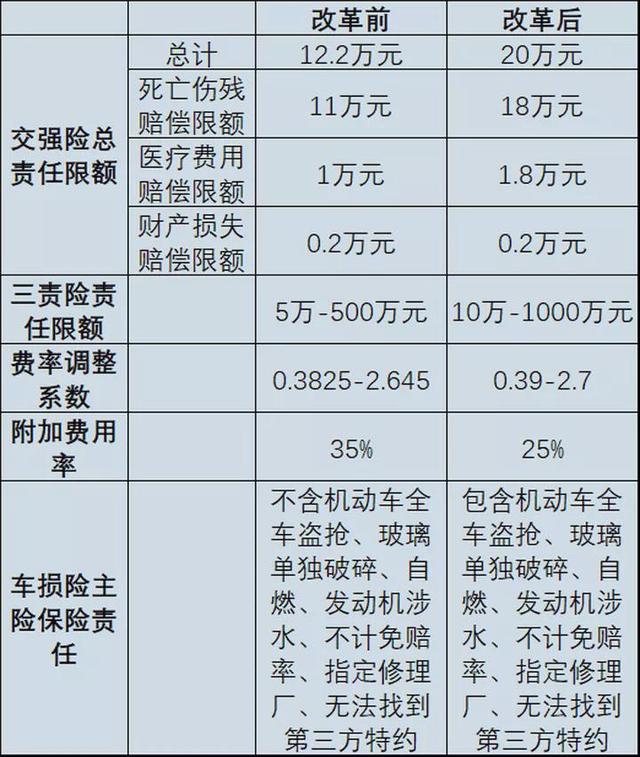
去年的费改有两个重点。第一,交强险主要是提高了保额。第二,过去零碎的盗抢险、自燃险、发动机涉水险、玻璃破碎险都并入车损险。也就是说,车损险变成了一个“打包”的解决方案,理赔时不用区分车的哪个部位坏了,但也带来了一个问题,车损险变贵了。
首先,关于强制保险,这个属于“强制保险”,不买是不能合法上路的。费改后,强制保险的保障有所提高,有必要买,买哪个差别不大。建议找大一点的保险公司。
第三者责任险简称“三险”。你最好买这个。车叔建议保额至少达到100万元。在市内低速行驶造成的撞车事故中,损失额度通常是几千块钱,但总会有意外发生,比如撞上特别贵重的物品,甚至撞伤人。你要是存了那点保费,保额太低了,真出事你会哭的。
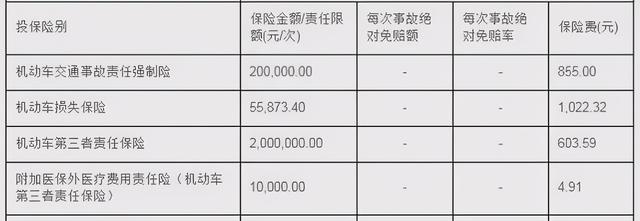
至于伤者的医疗费用,有理赔经验的人应该知道,车险的医疗费用是按照国家医保比例报销的,医保目录外的费用需要自费。保险起见,可以买一份外用的医疗保险责任险,必要性有限。好在这个保险保费不高,也可以考虑。
车叔还说了一下“座位险”(车辆人员责任险),主要是保额低,有些鸡肋。如果真的出了问题,一两百万有什么影响?风险率也很低。车大爷个人不喜欢开意外险,主要是事故率太低。
买哪个?PICC、平安、CPIC一线财险公司差别真的不大。车叔也一样。当然,三大保险公司的费率系数略有差异。其实你不用太担心。可以根据自己对不同保险公司的好感度来选择。除了保险费,免费服务的内容也很重要。比如你很重视飞机救援,哪家能给全年的飞机救援服务,或者哪家在某个时间点增值更多,让你觉得更实惠,那就选那家。
不同险种如何搭配?显然没有统一的说法,因人而异。毕竟每个人的驾驶习惯和风险意识不同,每辆车的价值和零整比也不一样。在这里,车叔给你一些建议。
如果你开车很小心,自称“老司机”,那么你可以买一份三者险,保险费50万。说实话,有些老司机只买了交强险。他们认为他们开车很小心,并且他们不经常使用汽车。他们也喜欢去小修理店修车。当然,不建议我们盲目学习。
如果你的车是中高端车型,而且你的家人经常用车频率很高,那么你可以考虑交交强险+保额100万+车损险+车上人员责任险,保障要充足,不存在“过保”的情况。
如果是新手,对自己的驾驶技术和经验信心不足,车又不便宜,可以考虑交交强险+保额150万元+车损险+车辆人员责任险+车身划痕损失险,相当于“全险”。为什么要买车身划痕损失险?新手停车技术差,经常容易蹭到墙和桩。一般最高保额5000元,保费只要几十元,性价比极高。公开数据显示,车身划痕损失险的赔付率一般在200%-300%之间,也就是说,保险公司在这个险种上基本都是亏本经营。
车叔总结
和很多博主不一样,车叔不喜欢无脑投保。谁的钱都不是风来的,有些风险是可以控制的。“天有不测风云,人有旦夕祸福。”交强险和三险是最有必要的。至于其他险种,还是慎重考虑权衡吧。最后,车叔不是保险专业人士。本文只是我个人的看法和体会。你怎么想呢?欢迎在评论区交流。







