
一年只需要交两三百元的保险,就能拿到几百万。近年来,百万医疗险因其价格低、杠杆高而深受消费者欢迎。
本期我们选取了腾讯微保和支付宝平台热门的两款百万元医疗保险“微医保百万医疗险”(泰康在线承保)和“平安E健康险2020”(平安健康承保)进行测评,从保费、保险责任、消费者关注的理赔流程三个维度进行了详细的对比。
保费对比:45岁是保费上涨的分水岭。
腾讯微保“微医保百万医疗险”和蚂蚁保险X平安健康险“平安E健康险2020”是两个百万的医疗险产品。在宣传界面中,保费描述为“X元起”,前者宣传为“11元/月起”,后者称“200元起,210元起,500万元起,272元起,1000万元起”。
然而,当消费者真正投保时,保费可能远远超过这个数额。
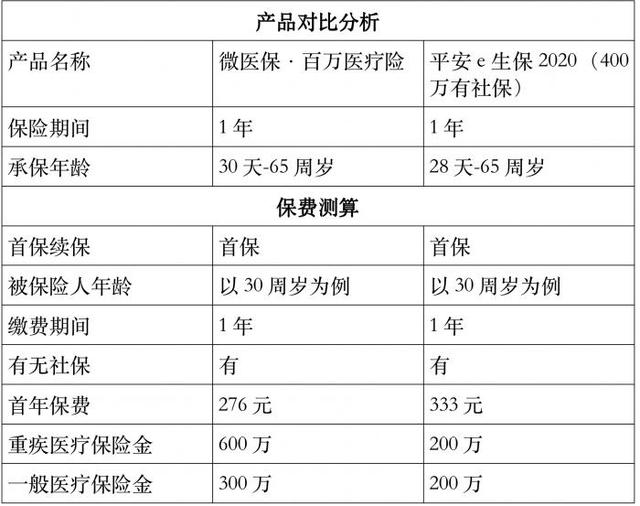
具体来说,“微医保百万医疗险”的保险费用根据是否有社保、月/年缴费、首年保费/续保保费等因素而有所不同。从社保人每月缴纳的第一年保险费来看,11-15岁的保险费最低,为11元/月,也就是产品宣传的“11元起”。按照年龄越来越大来看,45岁成了保费的分水岭。41-45岁保费46元,46-50岁保费涨幅超过50%,达到71.5元。最高保费年龄段为61-65岁,每月保费190元。
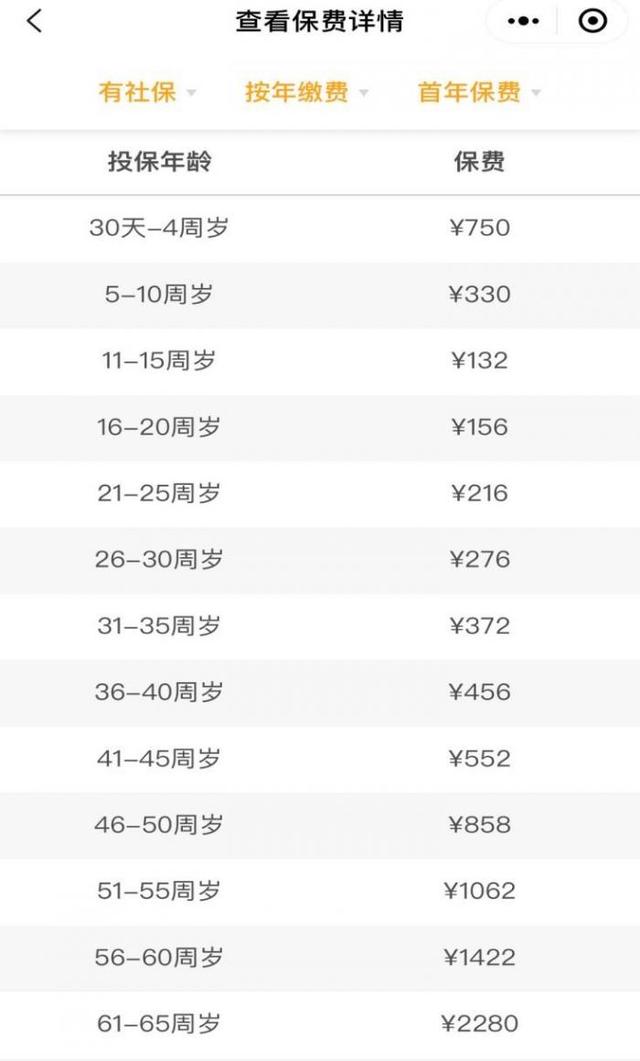
“平安E健保2020”在产品购买页面并未显示保费价格区间,仅显示“200元起”、“低至0.5元/天”。咨询客服后,21世纪研究院了解到,这款产品的保费根据被保险人的年龄和性别不同而不同。投保时选择年龄和保障计划后,系统会自动计算需要缴纳的保费,最后一个保险期到期后60天内再投保的保费也会随着年龄变化。
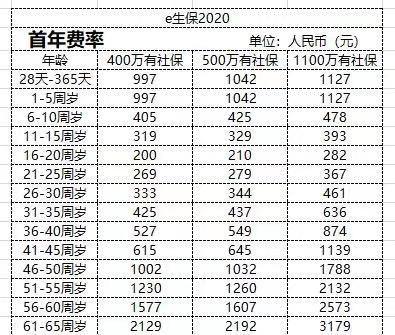
客服提供的保费明细显示,以400万社保版为例,16-20岁为最低保费,200元/年;保费大幅上涨的临界点也是45岁,从41-45岁的615元/年到46-50岁的1002元/年。
保险责任对比:有哪些不能续保的情况?
从保险责任的角度来看,这两款产品具有很高的相似性。值得一提的是,“微医保百万医疗险”还为新冠肺炎提供了四项特别保障,即等待期内合理医疗费用不赔偿、100%报销。被诊断为新冠肺炎并住院治疗的用户可获得100英镑/天的住院补贴,总共以180天为限。
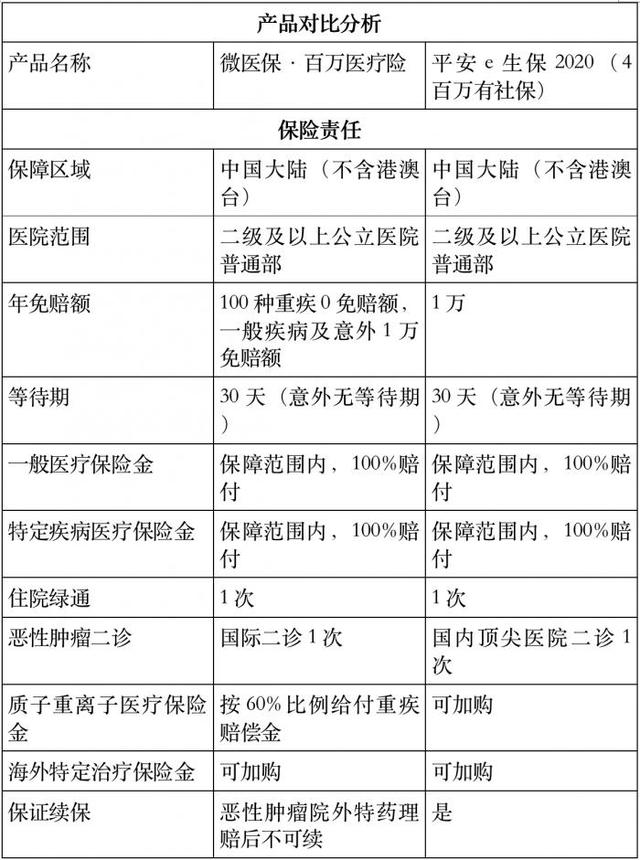
投保时选择是否有社保,会对后续赔付比例产生影响。“平安E人寿险2020”虽然承诺保障范围内100%赔付,但在投保时区分是否有社保,投保时选择社保。但如果支付前没有使用社保报销,则在去掉免赔额后支付60%(如果没有,则不减)。投保时选择无社保,直接去掉免赔额(如果没有扣除),100%赔付。
此外,可持续保险的稳定性对于百万医疗保险也非常重要。“平安E人寿险2020”在条款中写明再保险免核保。在最后一个保险期间届满后60日内申请再保险的,不因投保后被保险人健康状况发生变化而拒绝申请再保险。“微医保百万医疗险”承诺理赔后续保,一键续保免健康报告、免核保,但恶性肿瘤特殊药物院外理赔后不能续保。
流程对比:提供线上和线下理赔。
对比理赔流程,“平安E人寿险2020”提供线上和线下理赔。其中,在线理赔可通过支付宝“平安健康”生活号在线申请,单次门诊申请无限额,保单年度内累计在线申请金额不超过3万元;单次住院申请金额不超过5万元,保单年度内累计网上申请金额不超过10万元。
“微医保百万医保”针对标准理赔案例制定了三种理赔方案,分别是直赔、闪赔、快赔。具体来说,直赔服务就是在泰康网络医院看病。住院48小时内申请赔偿,可在泰康窗口结算,享受免申请、免等待的直赔服务。闪赔服务是指在非泰康网络医院就诊,入院后3天内申请赔付,保险公司收到原始资料后2小时内(工作日内)赔付;快赔服务是看病后提交理赔申请,保险公司成功收到原始资料后3个工作日内赔付。
更多信息请下载21金融APP。







