简单取消的适用范围再次扩大!适用范围是什么?如何足不出户在网上做?简单注销和普通注销有什么区别?来吧,让我们看看!
简单注销和一般注销的区别
公司注销方式一般分为两种方式,一种是简单注销,一种是一般注销(一般注销)。
那么,简单注销和一般注销有什么区别呢?
全面取消:
第一,步骤繁琐,材料多。
一般注销流程:
工商总局先备案→公布→税务局申请注销→财政局申请注销→工商总局提交注销材料→代码注销→金融机构注销。
此外,还要整理企业所有的账册、凭证、财务报告,提交国税、地税表格。如果企业以前的账还没有整理或做,还是需要补充的。
二是耗时长,次数多。
公司平均注销时间税务局10趟,财政局10趟,工商行政管理4-5趟,金融机构3-4趟。
一般公司注销所有步骤需要5到7个月左右,分公司注销需要4到5个月。如果公司出现一些严重问题,甚至需要一年时间才能完成注销。
简单取消
第一,步骤简单,适用范围广。
适用范围:
对于申请简易注销的纳税人,符合下列情形之一的,可以免于到税务机关办理完税证明,直接向市场监管部门申请办理注销登记。
1.不办理涉税事项;
2.办理涉税事项但不收发票,不缴税(滞纳金)和罚款。
提交的材料:
企业注销申请书+指定代表或共同委托代理人授权委托书+全体发起人承诺书+营业执照原件及复印件。
分支机构申请简易注销的,可以提交《分支机构简易注销登记申请书+营业执照正、副本》。
二是时间短,容错性高
短时间:
企业简易注销登记改革启动后,简易注销登记公告时间由45个自然日压缩至20个自然日,公告期内3天无异议即可办理简易注销。
高容错性:
特殊情况除外,如
1.被列入企业经营异常名录或者严重违法失信企业名单的;
2.股权(投资权)被冻结、质押或抵押;
3.有案件正在被调查或者正在被实施行政强制、司法协助、行政处罚的;
4.企业非法人分支机构未办理注销登记的;
因企业非正常状态导致简易注销终止的,在非正常状态和不适用状态消失后,允许企业重新按程序申请简易注销登记。
小辉说
只要公司不想经营或者已经停止经营,就必须及时注销,否则会很麻烦。那么,简单的取消过程是如何工作的呢?我们继续往下看!
简单的取消过程
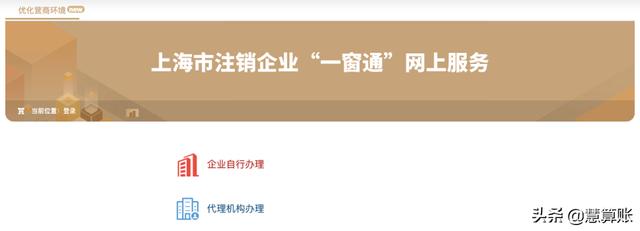
一.登录
进入上海市注销企业“一窗通”网上服务页面(以下简称注销平台),点击“我要注销企业”。
http://yct.sh.gov.cn/repeal_yct_portal网站
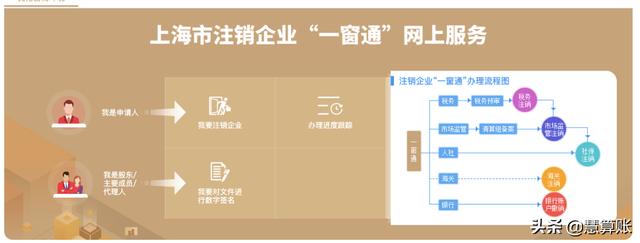
二、选择“企业办理”还是“代理办理”
第三,核实企业身份
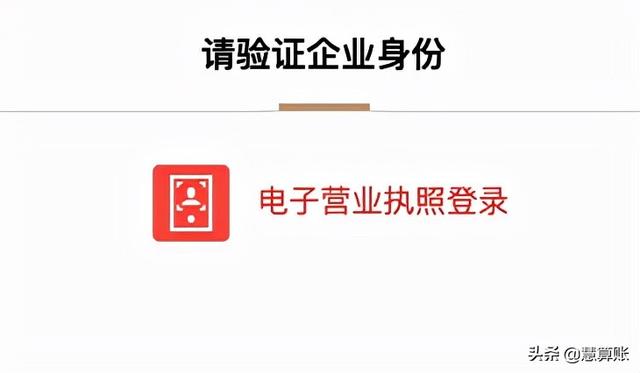
现在仅支持电子营业执照登录:
1.请下载使用电子营业执照APP、微信或支付宝小程序扫描登录;
2.企业授权代理时,授权项目请选择“电子政务-市场监管-企业网上注册”;
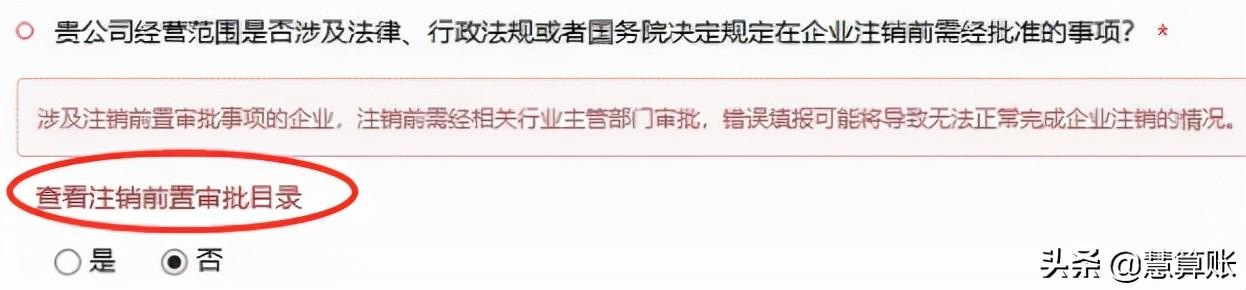
四。预批准目录
点击“查看取消前置审批目录”,查看企业是否涉及取消前需要审批的事项。并根据实际情况选择。
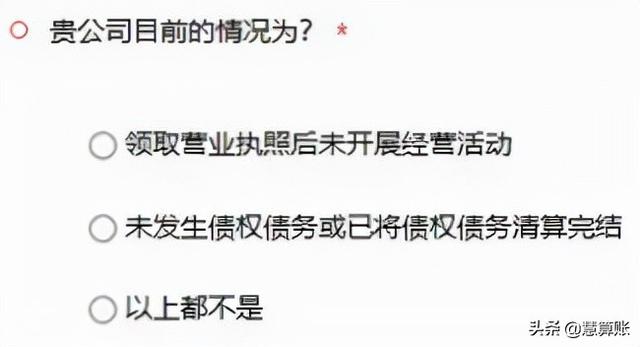

五、简易注销,填写公告
选择注销程序,可分为简易注销和普通注销。选择简单注销,填写信息,进入注销平台跟踪页面。
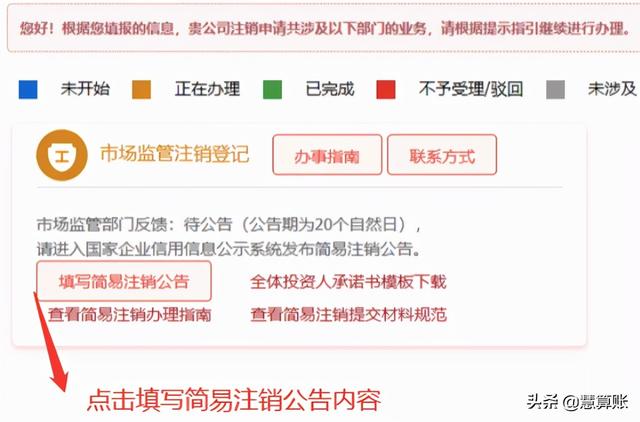
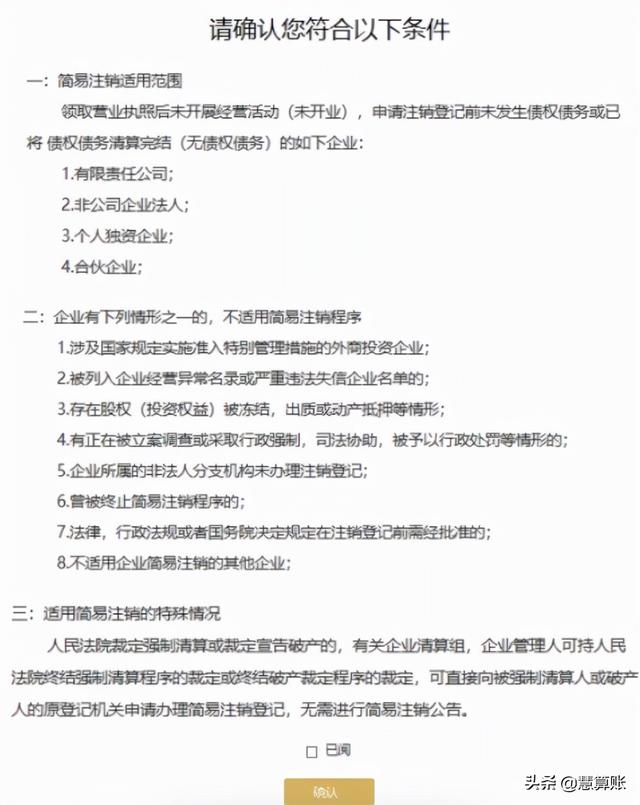
点击“填写简易注销公告”,填写简易注销公告内容,确认是否符合简易注销条件。勾选“阅读”并点击“确认”进入下一步。
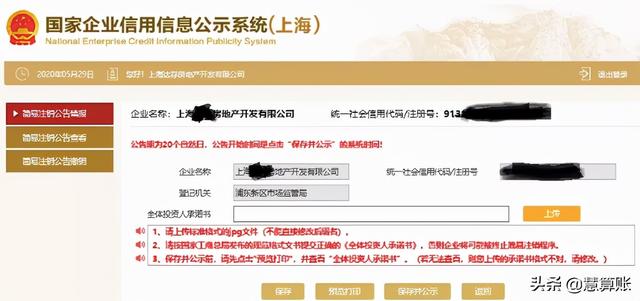
6.上传承诺书并完成提交。
填写所有投资人承诺书,点击“保存并公示”,完成简易注销公告。
小辉说
企业应当在简易注销公告有效期满后20日内向登记部门正式提交简易注销申请,或者从提交简易注销公告开始至正式提交简易注销申请期间主动注销简易注销公告。注销后,不能提交简易注销通知书和申请简易注销登记手续。
不能简单取消的九种情况和取消的五个常见问题。
1.如果简易注销程序不适用
2.涉及国家规定实施特别准入管理措施的外商投资企业;
3.被列入经营异常名录或者严重违法失信企业名单的;
4.股权(投资权)被冻结、质押或抵押;
5.存在案件正在调查或者行政强制、司法协助、行政处罚等情形的。;
6.企业非法人分支机构未办理注销登记的;
7.简易注销程序已经终止;
8.法律、行政法规或者国务院决定规定注销登记前须经批准的;
9.不适用企业简易注销登记的其他情形。
五个常见问题
1.印花税
印花税是取消的必选项!虽然印花税是一个微不足道的小税种,但企业成立以来的所有重大合同都会进行印花税审计,这是实收资本、资本公积、经营账簿、租赁和购销合同不可或缺的。
取消之前,一定要仔细检查一下,把需要的补上!否则会让你尝到忽视它的后果。
2.个人所得税
个人所得税也是个坑,有的公司注销账本才发现有贷款没处理。
根据财税[2003]158号规定,个人投资者向其投资企业(个人独资企业、合伙企业除外)借款,纳税年度结束后不归还且不用于企业生产经营的,其未归还的借款可视为企业对个人投资者的股息分配,按照“利息、股息、红利所得”项目征收个人所得税。"
如果老板以借钱的名义拿走100万,那么企业需要缴纳个税:100 * 20% = 20万元!
3.帐面盘存
账面库存必须纳税!
举个例子:某一般纳税人企业,批发贸易行业,2020年底停止经营,准备核销。
但是账面上有50万的股票,市场价(不含税)70万。税款怎么处理?一般纳税人终止生产经营,办理注销税务登记时,必须先办理一般纳税人注销。如有未售出的存货,将作为收回出资或分配利润分配给股东或投资者。
《增值税暂行条例实施细则》规定,“向股东或者投资者分销自产、委托或者购进的货物”视为销售行为。
4.账面库存大于实际库存。
账面库存大于实物库存怎么办?
通常10个注销的企业中有9个都有这个问题!货物去了哪里?售后肯定有缺失收益!
比如A公司注销时,账面上有10万元存货,市价(不含税)15万元,但实际上仓库里什么都没有!现场税务核查发现这种情况视同销售,缴纳滞纳金。
5.库存坏了。
某从事食品销售的公司,注销时公司仓库200万元(含税)食品因管理不善过期,发票已认证抵扣。
虽然账面上的200万确实不值一分钱,但是按照增值税的管理办法,经营不善造成的损失必须从之前的进项中转出。
小辉说
再多说一句,如果清算结果弄虚作假,在清算义务履行前仍有债务,即使公司被注销,股东仍要承担赔偿责任。国家给的政策不是大家钻空的空子,所以一定要严格执行注销政策和流程,才能放心跟进!