作者:龚金辉
申通快递(以下简称“申通”)已经去营业了。
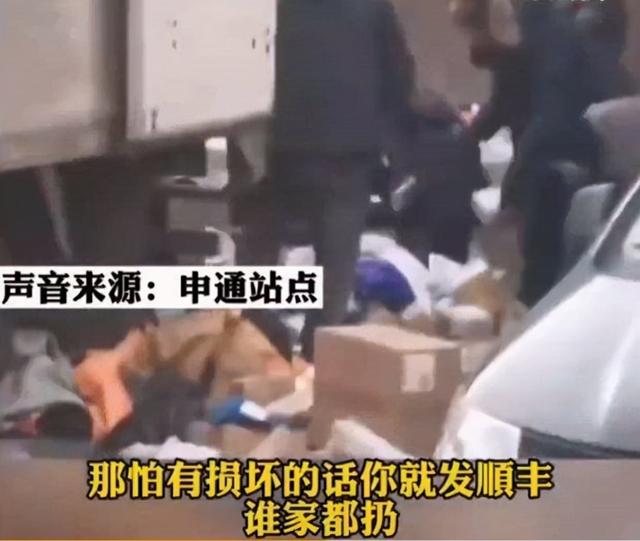
近日,申通被曝出暴力分拣乱象,一位网点工作人员表示,建议客户怕摔后寄顺丰。“怕损坏可以寄顺丰,顺丰不是服务很好吗?不差钱不差钱!”他的发言激起众怒,#申通建议客户赶紧把SF #发到微博上热搜。
对此,申通官方回应称,申通东北区域将对违规网点进行彻底整改,其成立的专门小组已于12月16日到达网点调查核实,约谈了签约区域负责人,并根据相关规定对涉及的签约区域进行处罚,取消与个别发言不当的第三方员工的合作。
事实上,申通在快递行业的口碑一直不佳。根据国家邮政局市场发布的2020年快递服务满意度调查,10家快递公司中,申通在快递公司整体满意度排名第8,公众满意度排名第9,均处于倒数的尴尬位置,可见其不受用户欢迎。
在竞争激烈的快递市场,用户口碑不佳直接影响申通的业绩,其日子过得并不容易。2020年,申通营收215.66亿元,同比下降6.60%,净利润3632.73万元,同比下降97.42%。2021年,其业绩进一步下滑。
财报显示,今年前三季度,申通营收169.1亿元,同比增长14.95%,净亏损2.38亿元,同比暴跌4671.2%。明眼人都看得出来,申通之所以陷入增收不增利的尴尬境地,与快递行业无休止的价格战不无关系。虽然带来了一些营收增长,但对利润的影响更加明显。
对了,别看Q4的快递促销有双11、双12、年终促销的加持。但是,申通单季度盈利并不容易。原因很简单。各大玩家都火了,价格战愈演愈烈。所以可以预测,Q4将继续亏损,今年每个季度都在亏损,全年亏损已成定局。
更尴尬的是,申通的现金流正在恶化。从2018年下半年开始,其现金流开始逐渐下滑。2019年,其营收同比增长35.71%,但经营活动产生的现金流量净额下降24.09%,至19.76亿元。
整个2020年,申通的经营性现金流从19.76亿元下降到8.54亿元,降幅达57%。到Q1 2021年,这一指标进一步恶化,降至-5.82亿元。现金流越来越紧,申通失去价格战的重要支撑,陷入两难,纠结于打不打价格战。
打,价格战本身根基不稳,打起来无力;不会,面对市场份额的下降和行业的进一步集中,危机感恐怕会加剧。从今年前三季度财报来看,申通选择了前者,继续烧钱抢市场,随波逐流也是无奈之举,却不得不承受利润暴跌的残酷事实,亏损可能成为常态,而且一天不如一天!
值得注意的是,今年以来,在监管层的介入下,部分地区的低价现象有所缓解,但似乎缓解时间并不长,大打价格战的局面并未得到根本改变。在快递行业的疯狂放量中,申通的竞争筹码不多,注定难以杀出重围。
恕我直言,或许猛烈的分拣风暴终将过去,但申通的苦日子并未结束,它仍将背负内忧外患的重担,留给它证明自己的机会不多,好好干,好好珍惜!