
11月5日晚间,阿里发布了2021财年第二季度财报。第三季度阿里月活用户8.81亿,环比仅增长700万,远低于市场预估的2500万。年活跃买家数7.57亿,环比增速也在降低。最近三个季度分别是1500/1600/1500万。在此之前,这个数字不低于2000万。
第三季度财报透露,阿里的“流量病”已经非常严重,而追赶者拼多多的流量增速却很强劲。第二季度,拼多多的年活跃买家数已经达到6.83亿,并以每个季度5000万的速度保持增长,即将赶超阿里。
“治愈流量病”迫在眉睫,阿里急需寻找新的增量。然而,阿里的“流量病”并不好治。
诊断——“流病”从何而来?
中医讲究“望、听、问、切”,其实就是通过观察、询问、接触来分析患者的病情。我们也可以从阿里发展的背景、企业本身、获取流量的方式来分析阿里的“流量病”。
首先,移动互联网时代的流量红利已经消失,流量越来越贵。
阿里崛起于PC互联网时代,进入移动互联网时代后,享受了两种流量红利:一是移动互联网时代APP的垂直分化,分散了原本由搜索掌控的流量入口;第二,移动互联网让更多的人接触到了互联网。从一线城市人口到二三四线,流量红利丰厚。
但是,总有流量红利用完的一天。目前已经进入移动互联网时代的下半场,躺着就有流量的时代已经过去。
目前,阿里拥有8.81亿月活用户。中国互联网信息中心数据显示,截至今年6月,中国网民规模为9.4亿,阿里月活用户数接近中国网民总数。当然也不排除有的用户有几个账号,但是接近9亿用户的阿里,确实很难成长。
随着流量红利的消失,阿里的获客成本一直在增长。按照营销费用/年度直播用户增量计算,2019年第三季度至今年第三季度获客成本分别为631/878/812/853/1158元/人,连续四个季度高于800元,最新的第三季度甚至达到1158元,新增流量越来越贵。
其次,阿里获取流量的方式已经不符合移动互联网时代下半场的环境。阿里还处于“人找货”搜索电商的阶段,但挑战者们已经找到了新的出路。
品多多电商利用社交关系和商品算法推荐机制,将“人找货”的搜索逻辑改为“货找人”的相遇逻辑,增加了商品与人的匹配效率,降低了商家的流量成本。短视频平台如Tik Tok、Aauto Quicker等凭借其内容积累了大量流量,现在要么自己做电商,要么与供应链上的JD.COM、拼多多等合作进入电商领域。
阿里自己的社交应用做不起来,“来往”的失败导致toB的“钉钉”,阿里旺旺始终没有摆脱电商传播的标签。占据熟人社交领域的微信不是淘宝的对手,Tik Tok也关闭了淘宝链接的跳转,很难从社交和短视频领域获得流量。
另外,对于互联网行业来说,流量是商业化的基础,有了流量才能进行后续的分发和变现。虽然阿里已经是国内领先的互联网公司,但也逃不过互联网行业的基本规则。阿里的电商平台其实就是租售流量的业务。这种模式本身需要阿里不断扩大流量池,才能卖给商家。
从阿里的投资和业务布局可以看出,阿里在不断尝试扩大流量池。投资微博、小红书、哔哩哔哩、宝宝树等社区应用,收购优酷、UC浏览器、饿了么等,形成电影、小说、游戏、音乐等大的娱乐业务。,并使用支付宝、饿了么、口碑等。在当地生活中对抗美国的使命......阿里从各处发力,为自己的电商业务引流。
在互联网行业,如果有很强的变现能力的服务,其他服务都可以当作流量服务。阿里的电商业务属于强流动性业务,在其他业务中可以作为流量业务。但也正是因为阿里要把其他服务当成流量服务,导致部分服务失去了原有的变现路径,一直亏损,在流量规模上被竞争对手超越。
比如大文娱的优酷。优酷被收购的时候,优酷本身就有很多优秀的UGC内容创作者,而阿里以打造PGC内容基础设施的思路来打造优酷,甚至推出了即看即买功能,在视频中植入淘宝链接,极大地影响了优酷用户的观看体验,也忽视了视频网站自身的发展路径。艾瑞数据显示,2020年9月,优酷在爱奇艺和腾讯视频之后,排名第三。
这两年阿里在流量获取上做得比较好的是淘宝直播。据知乎数据显示,10月20日双十一预售前,淘宝直播总观看pv达7.03亿。淘宝的直播为淘宝吸引了不少流量,一直支持的维娅、李佳琪等人气主播也火了一把。然而,淘宝直播的马太效应越来越明显。头部主播和头部商家占用的资源更多,商家的获客成本还在上升。
受马太效应影响的不仅仅是淘宝直播,阿里旗下淘宝、天猫电商平台的商家都受到马太效应的影响。在马太效应的影响下,大商家花更多的钱买更多的流量,中小商家逐渐承担不起获客成本,逃向获客成本低的平台。
这种现象的本质是阿里的流量池增长缓慢,自身流量池的增长速度满足不了商家的需求速度。在马太效应的影响下,商家需要更多的钱购买流量才能达到之前的效果,阿里为商家提供的流量价值降低。
通过分析可以看出,“流量病”一直存在,最近更严重了。阿里享受的流量红利消失,获得的流量越来越贵,获取流量的逻辑落后,需要从其他层面为淘宝形成流量漏斗,导致其他业务做不好。在平台内部马太效应的影响下,阿里整个流量池的价值都在稀释和降低。
处方-寻找“药物指南”[br/]
流量从哪里来?原阿里国际站流量增长负责人张国平有一个观点,流量的载体只有两种:关键词(文字)和关系链(社交)。多种渠道的流量传播是上面提到的基本载体之一,或者是变体,或者是混合。关键词收割流量精准,关系链收割流量便宜。
移动互联网下半场的流量规则是流量质量大于数量,场景大于流量,留存大于新增。结合两个阶段,好的流量应该是精准、便宜、优质、留存率高,同时有适合的场景,私有流量可以满足这些要求。
私域流量免费,忠诚度高。互动越频繁,粘性越高。它不依赖于集中式平台。私域流量容易自发传播,适合品牌推广。加上平台根据关键词的信息流推荐,场景很容易搭建。社交电商拼多多和短视频平台如Tik Tok和Aauto Quicker都依赖于私人流量。
私有流量的“药方”也适合阿里的“流量病”。但通过以上分析,我们了解到阿里在社交应用方面做得并不好,在短视频领域也有所错失。这些“药引”阿里得不到。
目前阿里在私域流量上做的不错,就是带货直播,但这种“引毒”的味道先天不足。直播投放永远是效果广告。虽然转化效率高,但转化的大多是大品牌,是基于品牌知名度。而品牌知名度的建立,除了直播投放,往往还需要品牌广告。
内容这种私有领域流量聚合的平台,或许是阿里很好的“引子”。
社区内容是去中心化的私有领域流量的集合,由用户自发生产上传,参与讨论,保证用户粘性。而且内容社区互动性强,品牌广告容易形成品牌知名度,可以补充直播的不足,达到“品效合一”的效果。
阿里也有在淘宝内部打造内容社区的趋势。
据36Kr旗下的Tech Planet报道,淘宝新开放的内容板块“淘宝购物”已于10月向部分专家开放,进行内测。根据网上透露的内测图,“淘宝购物”位于淘宝APP下方第二入口,将取代“微淘宝”的位置。这一次,淘宝对“购物”给予了厚望。
日前,据中国投资网报道,淘宝目前正在邀请哔哩哔哩up车主入驻“淘宝漫步”。负责内容社区创作者运营的淘宝小二致信up主,表示将为他们提供一系列有针对性的账号扶持策略,条件丰富。
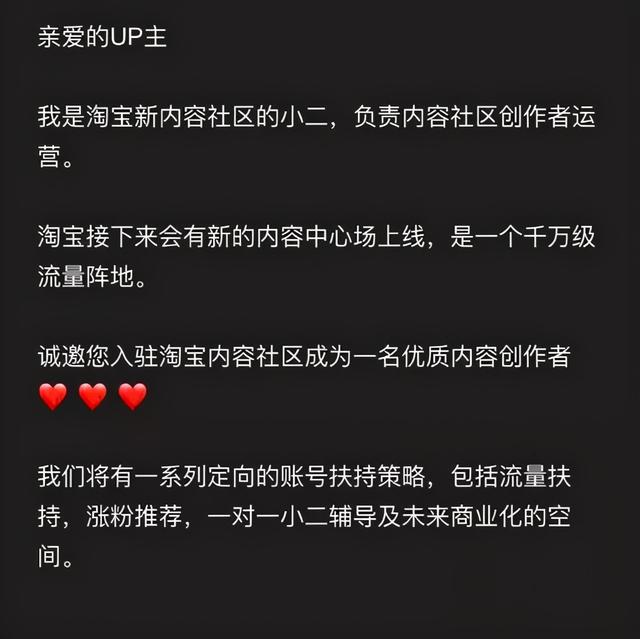
但是,淘宝“逛”哔哩哔哩,吸收一些up主,能做好内容社区的“导药”吗?
治疗-“药物引入”可能不合适
据天眼查APP显示,阿里于2019年2月投资哔哩哔哩,占股8%。然而,在2018年,淘宝和哔哩哔哩宣布与外国官员合作。合作内容包括,双方将支持哔哩哔哩签约达人之间建立淘宝达人认证账号。这次淘宝小二邀请了up主入驻“淘宝走”。我不知道这是否是哔哩哔哩和淘宝合作的又一次延伸,或者淘宝是否会挖走哔哩哔哩的up店主,但在我看来,这并不是一个好的选择。
根据披露的信息,“淘宝购物”内测期间,发布的内容必须遵循:无商品的纯内容分享或已购买商品的分享。淘宝想从规则上尽可能掩盖强烈的商业属性,尽可能避免纯粹的商品推广意图,试图打造一个类似哔哩哔哩的社区氛围的社区。
诚然,哔哩哔哩的社区氛围很好,很多粉丝对自己喜欢的up主持人的“正点”行为很宽容。弹幕这种实时灵感创作的形式也会帮助品牌识别,一些好的弹幕也会被品牌收录进行二次传播。
然而,这些只限于哔哩哔哩。哔哩哔哩的老板跳出了哔哩哔哩,可能无法带走粉丝群。比如2019年某美食区UPU主持人100强之一,几个月没有在哔哩哔哩发视频,但在Tik Tok、微博等平台有活动。UPU主持人回归B战直播和广告的行为被粉丝视为“滑粉”,评论区“诡异”。
此外,哔哩哔哩的创作者和观众之间的互动非常强,但在其他平台上,up很难做到这一点。比如魔女财经,从哔哩哔哩转到西瓜视频后,最新视频播放量369.6万,评论只有385条,而哔哩哔哩时期播放量最少的视频,播放量111.2万,评论5196条。
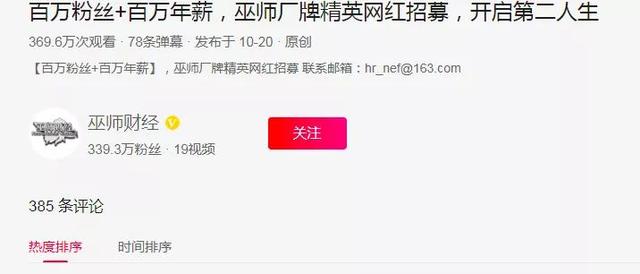
西瓜最新视频资料
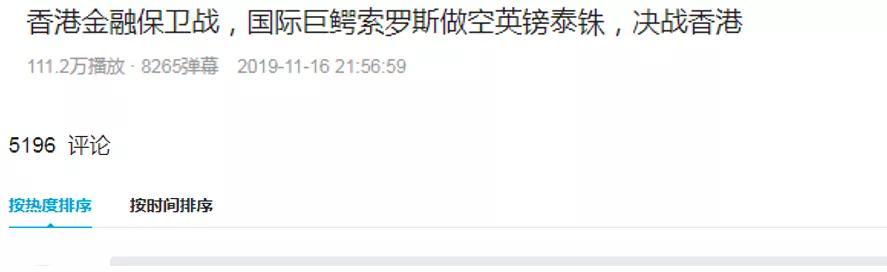
哔哩哔哩播放量最少的第一期视频资料
源于ACG文化的哔哩哔哩,经过长时间的发展,已经在内容创作者和用户之间形成了默契,哔哩哔哩的用户可能并不理解。很多优秀的内容社区也有自己特殊的社区氛围,给社区贴上标签,比如虎扑之人、Aauto快人老铁、文怡豆瓣、偶像化微博等
社区氛围是在多年的内容社区发展中,从用户、创作者、平台的互动中演变而来,不容易被复制。
另外,淘宝本身离商业很近,商业属性不可避免,很难做内容社区。
互联网观察家金曾在《UGC社区五定律》中提到一条贫困定律:在UGC社区中提供内容的用户,无法或无望通过提供这样的内容赚到足够的钱。
这个规律很好的解释了内容创作者,知道自己的内容可以获得更高的回报,就不会自费提供内容,对内容产出有一定的约束。
比如现在哔哩哔哩的一些大up主,在知道自己的视频内容的广告价值后,会刻意避开一些带有品牌属性的物品,撕掉饮料上的标签,对品牌出现的地方进行编码,提前声明玩一个游戏没有广告。
也就是说,如果你想建立一个内容社区,在开始的时候,平台不能让内容创作者认为他们提供的内容可以赚钱,这样平台才能以低廉的价格获得优质的内容。
这个时候阿里想在淘宝内部建立内容社区,很难打破这个“贫困定律”。淘宝购物距离太短,无法实现路径,创作者在输出内容时必然会想到实现。连差评都可以5元淘汰,更别说内容输出了,用户很难在淘宝上“种草”。
最后是用户的心智问题。
美国著名营销专家阿尔赖兹和杰克·特劳特曾提出一个“定位理论”,其核心思想之一就是要求企业在顾客心目中“场第一”,即“占领用户心智”。
目前,淘宝占据了“除草”用户的心智,“种草”的用户被豆瓣、小红书、Tik Tok、哔哩哔哩等内容社区占据。虽然大家都说“逛淘宝”,但并不适合在商业气息严重的内容社区“种草”。
阿里无法复制内容社区的社区氛围,也无法打破建立内容社区的“贫困定律”。用户的心智依然被“拔草”占据。即使他们避开了浓厚的商业氛围,商业化也是不可避免的。淘宝购物是阿里解决流量病的盲“导药”,但疗效未必很好。
但是,俗话说“有钱能使鬼推磨”,“时间能改变一切”。淘宝直播从2016年开始,直到2019年才“走出去”。阿里也不缺钱。如果你给淘宝逛一逛,你可能会赢得另一个“李佳琪”和“维雅”。







