本报记者/陈伟珊
冲突同时在两个维度上进行。一个位于乌克兰,散布在物理空之间;另一个是欧美等国对俄罗斯发起的制裁,没有看到硝烟,却深刻影响了第一次军事冲突空。相反,制裁对世界经济的影响程度取决于首次军事冲突的进程。
没有参与第一次军事冲突的美国和欧洲等国家正在利用制裁与俄罗斯角力。2月24日,俄罗斯启动“特别军事行动”后,欧美等国的制裁力度不断加大。虽然“自2011年以来,美国对俄罗斯实施了100多项制裁”,但很明显,这一轮制裁与之前不可同日而语,甚至瑞士也效仿欧盟的制裁,冻结了普京等个人的资产。俄罗斯不断抛出近乎极端的措施来削弱制裁的影响,手握油气资源这张“牌”。
当地时间3月8日,美国总统拜登正式签署行政命令,禁止美国从俄罗斯进口能源,包括禁止进口俄罗斯原油和部分石油产品、液化天然气和煤炭;禁止美国对俄罗斯能源部门的新投资;美国人被禁止资助或支持对俄罗斯能源公司的投资。这被视为美国制裁的又一次升级。
毕竟制裁是一把双刃剑,各方还在权衡短期和长期,利弊得失,这让制裁充满了不确定性,双方都希望对方先倒下。但可以肯定的是,俄罗斯的“特别军事行动”,以及随后欧美等国的制裁,再次给经济复苏蒙上阴影。
金融制裁和反制裁
“对俄罗斯的制裁仍然充满不确定性。2月26日,美国、英国、加拿大、法国、德国、意大利和欧盟委员会宣布制裁,将一些俄罗斯银行踢出SWIFT国际结算系统。此后,欧盟对7家俄罗斯银行迅速实施了制裁,并给予了10天的宽限期。如此明确的制裁仍然没有立即实施。”中国外汇投资研究院院长谭雅玲告诉《中国新闻周刊》。
所谓的不确定性,更多的是指迅速制裁的范围。欧盟3月2日列出的银行名单不包括俄罗斯美联储银行和俄罗斯天然气工业股份公司,这两家公司在俄罗斯拥有最大的资产。有欧盟官员表示,这份名单是根据银行与政府的关系及其在这场战争中的作用而确定的,并不针对整个俄罗斯银行系统。
谭雅玲认为,迅速制裁不会在一个方向上对俄国产生负面影响,反而会对欧美乃至世界产生反作用。在SWIFT系统中,俄罗斯银行交易规模排名第二,80%的交易以美元进行。鉴于俄罗斯在石油和天然气等大宗商品贸易中的地位,将一些俄罗斯银行踢出SWIFT系统也会损害美元的流动性。“快速制裁更多用于威慑,希望防止局势恶化”。
迅速的制裁吸引了更多的关注,但事实上,在同一天,对俄罗斯央行的制裁被认为更为关键。
2月24日,普京下令进行“特别军事行动”后,卢布兑美元自2016年以来首次突破84卢布。俄罗斯央行宣布动用外储干预,第二天又进行了修正。
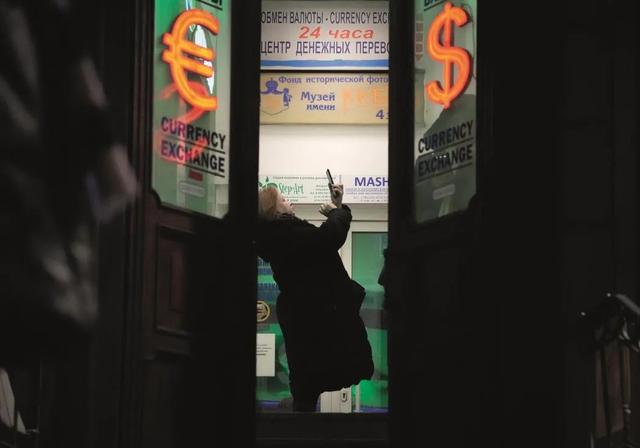
2月25日,在俄罗斯圣彼得堡,人们排队从俄罗斯联邦储蓄银行的自动取款机上取款。图/人民视觉
“卢布在经历下跌后反弹。即使受战争因素影响,2月24日和25日也一度稳定在80卢布以上,而战前则在75卢布左右波动,因此战争初期卢布波动并不剧烈”。谭雅玲认为,俄国对汇率的干预基本上是适当的,其中一个重要因素是外汇储备的规模,其规模居世界第五位,以确保俄国仍有实力应对战争和制裁的影响。
在过去几年中,俄罗斯一直在构建针对制裁的防御措施,主要是通过能源贸易积累其超过6300亿美元的外汇储备来支撑卢布。应对制裁对卢布的影响,关键在于俄罗斯是否有能力将卢布兑换成更稳定的货币,如美元和欧元等。外储用来背书这种能力,稳定卢布持有者的信心。
为打击俄罗斯央行利用外储减少制裁的能力,2月26日,美国等宣布对俄罗斯央行实施制裁,其核心是限制其动用外储的能力。欧盟委员会主席乌尔苏拉·冯·德·莱恩表示,制裁将使俄罗斯央行的资产陷入瘫痪,冻结其交易,并阻止其清算资产。
战争爆发前,斯坦福大学胡佛研究所研究员伯恩斯坦曾撰文解释说,俄罗斯6300多亿美元的外汇储备中,只有价值120亿美元的资产以美元和欧元现金的形式存放在央行金库,另有价值1390亿美元的黄金,但短期内很难全部变现。约4030亿美元,即外汇储备的三分之二,是以美元、欧元和其他货币计价的证券和存款。如果对俄罗斯央行实施制裁,这些资产可能无法使用,这将导致外汇挤兑、银行挤兑和供应链挤兑。
就在制裁宣布后,俄罗斯民众周末在ATM机前排队,表现出恐慌。2月28日,制裁宣布后的第一个交易日,卢布对美元汇率一度暴跌至110卢布对美元的历史低点,跌幅超过30%,1卢布只能兑换1美分。
“为了维持金融和物价稳定,保护公民储蓄免受货币贬值影响”,俄罗斯央行将基准利率从9.5%上调至20%。俄罗斯央行上一次大幅上调基准利率是在2014年底,从10.5%上调至17%。当时俄罗斯因为克里米亚问题面临欧美制裁,卢布对美元汇率一度下跌超过70%。
虽然基准利率已经提高到20%,但是制裁之后,卢布已经降到了130多卢布兑1美元,创历史新低,这意味着卢布的购买力急剧下降。
过去卢布走势的大起大落,都是国际油价大起大落造成的。例如,2014年至2016年期间,国际油价从每桶100多美元跌至20美元左右,卢布兑美元从30多卢布贬值至85卢布左右。
但目前国际油价正处于快速上涨的通道中。谭雅玲认为,考虑到俄罗斯油气资源的优势,将石油输出国组织从原来的石油输出国组织改为欧佩克+,足以表明俄罗斯在世界能源市场的地位,以及在国际大宗商品交易中的地位,“俄罗斯不能作为一个普通国家来谈,卢布的未来形势可能没有市场评估的那么悲观”。
重建国际油气市场
油气资源被认为是俄罗斯的“底牌”。冲突发生后,欧美对能源贸易的制裁被克制到3月8日。
拜登当天宣布,美国禁止进口俄罗斯石油、天然气和其他能源。2021年,美国平均每月从俄罗斯进口2040多万桶原油和成品油,约占美国液体燃料进口量的8%。
俄罗斯立即做出回应。根据晚上发布的法令,普京禁止某些商品和原材料的出口。被禁商品将由俄罗斯内阁决定,普京给他们两天时间决定受禁令约束的国家名单。
“对俄罗斯的能源禁运标志着美国和其他国家对俄罗斯的制裁大幅升级。”长期研究经济制裁的中央财经大学国防经济与管理研究所副教授刘建伟告诉《中国新闻周刊》,页岩气革命后,美国实际上已经成为重要的能源出口国。俄罗斯石油和天然气的主要买家是欧盟和中国。如果制裁停留在现阶段,而不是升级为次级制裁,即迫使其他国家减少或停止进口俄罗斯油气,那么实质影响是可以控制的。
刘建伟预计,短期内欧盟层面不会跟进禁运,但部分欧洲国家和能源公司可能会跟进。
中国石油大学(京)经济管理学院副教授郭海涛也认为,美国禁运的象征意义更大,欧洲国家的态度是决定未来市场恐慌情绪是否会进一步加强的关键。
受禁运影响,布伦特原油期货收于每桶127.98美元,上涨3.9%,美国原油期货收于每桶123.70美元,上涨3.6%。
此前,布伦特原油价格已经数次突破数道关口。就在2月24日普京宣布启动“特别军事行动”后,布伦特原油价格飙升至105美元/桶以上,3月3日更是飙升至近120美元/桶。
“此前,由于担心制裁,国际买家暂时回避俄罗斯原油,加剧了供应紧张。反而是俄罗斯原油找不到买家,或者被打折出售。”郭海涛告诉《中国新闻周刊》。所以一方面布伦特原油现货价格在上涨,另一方面俄罗斯乌拉尔原油贴水幅度在扩大。
当然,这也印证了俄罗斯在国际油气市场的地位。2021年,俄罗斯石油出口2.3亿吨,仅次于沙特,天然气出口2035亿立方米,居世界第一。
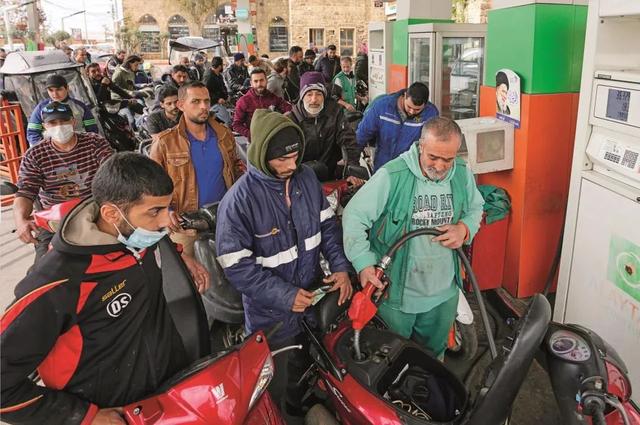
2007年3月7日,黎巴嫩贝鲁特,当地油价飙升,司机在加油站排队加油。图/视觉中国
与美国相比,欧洲国家对能源贸易的制裁相对谨慎。就在美国宣布全面禁运俄罗斯能源之前,英国表示将在2022年底前逐步停止进口俄罗斯石油和石油产品。“欧盟并未将俄罗斯所有银行踢出SWIFT系统,油气贸易的支付仍可进行,因此油气供应并未中断。理论上,俄罗斯与欧洲国家的油气贸易并未受到明显影响。”郭海涛说。
他认为,油气价格的大幅上涨更多是因为市场对未来供应削减的担忧。“目前来看,战争带来的风险还没有完全释放。伊拉克战争爆发前,油价一直一路上涨,但战争爆发后趋于平缓。但目前各方仍难以预测俄乌冲突何时以及如何结束,因此油价可能会继续触顶。”
欧佩克+去年设定了一个目标,自2021年8月起,每月将日产量增加40万桶。在3月2日举行的欧佩克+会议上,这一增产规模得以维持,因为目前的高油价主要是因为地缘政治,而不是真正的基本面支撑。
油价已经逼近2008年7月的历史高点,当时布伦特原油价格为147.5美元/桶。从欧洲国家在制裁能源贸易上相对谨慎的态度,不难看出他们对俄罗斯能源尤其是天然气的依赖程度更高。
“与油价相比,气价可能更难在短时间内平复。对于欧洲市场来说,天然气价格的波动影响更大,因为石油消费比重降低了,石油运输方式相对灵活,可以通过海运和管道运输。”郭海涛表示,疫情发生后,尤其是2021年,欧洲的天然气供应一直处于紧张状态。在碳中和的需求下,化石能源的需求集中在天然气上,造成天然气市场供应紧张。现在,俄乌冲突的影响叠加,再一次给本已紧密平衡的市场蒙上阴影。
2月24日,欧洲天然气基准价格荷兰TTF近几个月天然气期货价格大幅上涨51%,从前一日的88.891欧元/MWh上涨至134.316欧元/MWh。
在2月1日发布的天然气季度回顾报告中,牛津能源研究所分析了欧洲对俄罗斯天然气的依赖程度。2019年至2021年,欧洲天然气年消费量分别为4880亿立方米、4710亿立方米和4800亿立方米,其中进口约占总供应量的85%。如果包括土耳其,以及俄罗斯对欧洲的液化天然气供应,在广阔的欧洲天然气市场中,2019年俄罗斯的供应量将达到40%,2020年和2021年将达到35%。
“如果从长远来看,这场冲突肯定会使俄罗斯能源需求者加快调整能源结构。无论是新能源替代还是多元化供应,目标都是减少对俄罗斯能源的依赖。例如,法国最近正在重新评估核电。”郭海涛说。
然而,替代新能源需要时间,短期内找到其他天然气来源也不容易。
“从天然气供应的角度来看,过去欧洲从美国进口并不是一种经济选择。然而,当气价已经达到高位,断供风险上升时,从美国进口高成本的液化天然气就成了一种选择”。据郭海涛分析,去年以来,主要液化天然气出口国一直在扩大产能,争夺市场,在碳中和的长期目标下,尽快实现自己掌握的化石能源,这符合资源国的利益。例如,卡塔尔正在争夺世界头号液化天然气出口国的地位,自2021年以来一直在加快基础设施建设和扩大产能。此前部分气源因成本原因难以进入市场,但随着整体市场需求和短期避险需求的增加,这些气源的需求也会得到释放。当然,一些基础设施建设需要时间。
郭海涛认为,俄乌冲突后,俄罗斯的石油和天然气可能会在某种程度上被挤出市场。美国对俄罗斯油气生产的关键设施进行制裁,这也将在未来消耗俄罗斯的油气产能。所以需求侧的改造和对俄罗斯产能的打击是同步进行的。“俄罗斯陷入了资源的魔咒,经济过于依赖油气出口,尤其是天然气。即使没有俄乌冲突,一旦市场出现波动或需求方减少对其依赖,也会伤害其经济”。
在制裁之前,国际能源公司已经“选边站队”。壳牌、英国石油、埃克森美孚等能源公司相继宣布退出俄罗斯。最新的例子是奥地利的OMV,它曾经是北溪2号项目的投资者之一。就连尚未撤离的道达尔也宣布不会在俄罗斯投资。
天然气工业是俄罗斯最重要的支柱产业。油气行业总收入约占俄罗斯财政收入的40%,俄罗斯出口收入的一半以上来自油气。2021年俄罗斯油气收入约8.5万亿卢布,大幅超过2020年。
从短期来看,谭雅玲认为,自战争开始以来,乌克兰的管道没有遭到破坏,也就是说,俄国没有使用切断供应等制衡手段。“如果欧洲继续依赖俄罗斯的石油和天然气,这场冲突对俄罗斯经济的影响肯定是双方面的。一方面是受到各种制裁的压力;另一方面,在交易渠道没有被封锁的情况下,油气价格的上涨也意味着收入的增加”。
俄罗斯将禁止出口哪些商品还是未知数。有资深能源行业分析师告诉《中国新闻周刊》,上世纪70年代石油危机后,几乎没有供应商主动断供的情况,因为那将意味着断网。
当能源禁运被提上日程时,石油和天然气价格必然会被推上一个更高的水平。
[/s2/]通货膨胀的阴影再次袭击世界
2月底,中化能源股份有限公司首席经济学家王能权撰文指出,国际油价可能继2007-2008年和2011-2014年之后,第三次进入每桶100美元以上的高油价时代。
对于油价的未来走势,郭海涛认为,这在很大程度上取决于战争的持续时间和结束战争的方式。“油价几乎创下历史新高,今年第二季度仍将保持高位。一旦战争结束,就不可能维持这么高的水平了。但现在还很难判断会跌到什么点位,可能会突破正常的均衡价格,但最终决定油价的还是供求关系。”
“目前最现实的风险是油气价格高企,不断突破几个关键关口,从而推高大宗商品价格和通胀水平”。谭雅玲认为,除了冲突本身,还要考虑三个不利因素:一是疫情带来的不确定性;第二,世界主要经济体之间的经贸关系谈不上良性;第三,疫情之后世界经济处于比较低迷的状态。
去年以来,世界经济一直饱受大宗商品价格上涨之苦,但当时的主要原因是供求错配和各国普遍采取的宽松货币政策。这次由于俄乌冲突,不仅油气价格上涨,铝、镍、小麦等大宗商品价格也上涨。
根据摩根大通的统计,俄罗斯的出口量在这些商品中占有重要地位。俄罗斯铝、镍和小麦的出口分别占全球产量的4.2%、5.3%和5%。
3月3日,伦敦金属交易所(LME)最高铝板达到3779.5美元/吨,LME最高镍板达到27955美元/吨,均创历史新高。受俄罗斯和乌克兰局势影响,芝加哥期货交易所小麦价格处于14年高点。
在大宗商品价格上涨的推动下,俄乌冲突最直接的影响就是进一步推高通胀水平。这也引发了世界银行行长马尔帕斯的警告,他表示乌克兰危机对世界来说是一场“灾难”,将削弱全球经济增长。“在通胀上升的情况下,乌克兰危机的出现让世界经济形势雪上加霜。”
马尔帕斯说,军事冲突带来的经济影响已经超出了乌克兰边境,尤其是全球能源和食品价格的上涨“对穷人的打击最大,通货膨胀也是如此”,这是贫困国家人民需要考虑的现实问题。
然而,正如很难预测油气价格何时下跌一样,由大宗商品价格上涨推动的通胀将如何发展也很难预测,这在很大程度上取决于俄乌冲突的演变。
根据中国程心国际发布的研究报告,其将俄乌冲突的演变分为三种情况:最好的情况是两国迅速达成和解,俄乌冲突成为“一次性事端”;总的来说,两国的冲突正在向中期演变,但没有出现持续的冲突升级。最坏的情况是两国冲突继续升级,相关国家被迫加深介入。
研究报告认为,快速达成和解的概率较小,三种情况对应不同的经济影响。一旦俄乌冲突转为“大局”,意味着大宗商品价格将继续上涨,欧美经济滞胀风险可能加大。俄罗斯与欧美的相互经济制裁一直在持续,形成了大宗商品价格长期高企的预期。为了应对通胀,欧美国家加息的迫切性在上升,而加息对宏观经济有一定的收缩作用,这使得欧美国家的货币当局处于两难境地,不当的宏观操作甚至可能导致经济停滞和扩张。
这样的“大局”显然是摆在美欧等国面前的真实压力。在俄乌冲突爆发之前,美国和欧洲已经面临相当大的通胀压力。2022年1月,欧元区CPI同比上涨5.1%,创历史新高;美国CPI同比上涨7.5%,为1982年2月以来最高。
“从通胀的角度来看,今年收紧银根是欧美的一贯趋势。”谭雅玲说,然而,问题是美国的紧缩货币政策可以根据通货膨胀水平进行调整,但欧元区国家的通货膨胀水平参差不齐。比如欧元区CPI同比上涨5.1%,法国CPI只上涨不到3%,而德国却高达5%左右,导致各国对紧缩意见不一。
欧元区货币紧缩的进程确实比美国慢。美联储主席鲍尔3月2日在国会作证时,表示支持3月加息。但欧洲央行即使面对物价飙升也会保持鸽派立场,这将扩大欧美利差。
谭雅玲认为,油价上涨刺激通胀在所难免,通胀形势已经到了欧元加息的极限,这使得欧元区货币政策的选择难以在经济和通胀之间取舍。一方面要对冲俄乌危机可能拖累欧洲经济的不确定性,另一方面要抑制通胀。“这场冲突对美国和欧洲的经济影响肯定是不一样的。欧元的影响远大于美元,美元甚至会借机建立对欧元的优势”。
3月5日,欧元跌破1.10美元,为2020年5月以来的最低水平。美元借机巩固主导地位已经成为市场的共识。
当然,这并不是中国程心国际预测的“最坏情况”:如果俄乌冲突滑向军事冲突升级,欧美与俄罗斯可能在能源、金融、人事等领域彻底“脱钩”。地缘政治风险将给全球金融市场带来剧烈冲击。欧美央行可能因经济收缩预期而选择先加息后降息,全球经济运行的不确定性将大幅上升。
事实上,“脱钩”的端倪已经显现,企业在制裁前甚至经历了一轮“选边站到袖手旁观那一边”的过程。除了已经退出俄罗斯的能源企业,苹果和谷歌已经停止向一些被制裁的俄罗斯银行提供支付服务。3月6日,万事达和Visa宣布停止在俄罗斯开展业务后,包括俄罗斯联邦储蓄银行在内的多家俄罗斯银行当天宣布转向中国银联,开始使用银联支付系统发卡。