
一、新金融工具准则应用时间
根据《企业会计准则第22号——金融工具确认和计量(2017)》(2017年第7号):
1.在境内外同时上市的企业,以及在境外上市并使用国际财务报告准则或者企业会计准则编制财务报告的企业,自2018年1月1日起实施;
2.其他境内上市企业自2019年1月1日起执行;
3.执行企业会计准则的非上市企业,自2021年1月1日起施行。
2021年年报,大部分非上市公司将面临新金融工具准则的首次应用。如果是IPO公司,需要严格执行。除证券、保险、银行等金融机构外,大部分公司日常核算涉及的相关内容主要是购买的银行理财产品(应收票据、应收账款等常规账户除外)。
二。金融资产分类的主要内容
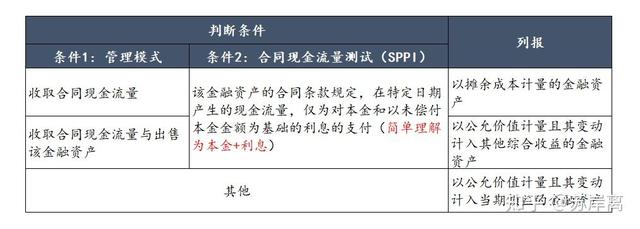
在新金融工具准则下,结合公司管理金融资产的业务模式和金融资产合同现金流的特点,金融资产可分为以下三类:
1.以摊余成本计量的金融资产;
2.以公允价值计量且其变动计入其他综合收益的金融资产;
3.以公允价值计量且其变动计入当期损益的金融资产。
结合所管理金融资产的业务模式和合同现金流的特点,可归纳如下表:
三。理财产品的会计核算
需要明确的是,本文所说的理财产品是指一般意义上的定期存款、结构性存款和银行理财(投资于固定收益等低风险标的)。
根据新的金融工具准则,我们可以对理财产品的核算进行如下分类(假设对应的产品到期前不能转让):
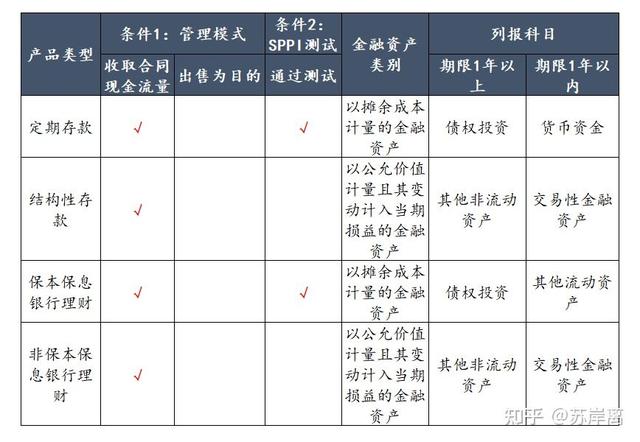
此外,需要注意的是,实践中可能存在一种特殊情况,即与结构性存款约定的浮动利率挂钩的基础金融工具的价格/利率波动非常小,从而可以合理估计相应产品通过SPPI测试,从而影响金融资产的分类,需要结合理财产品具体分析。







