
大家晚上好~
大家都知道,我对理财很感兴趣,后台也有很多人问我理财的问题。
我的好朋友尤蜜姐姐就是这方面的专家。作为一名从业十余年的专业财经记者,她的微信官方账号“有米美好生活倡议书”致力于帮助财经人士实现理财计划,开启理财之路。
春节临近,可能有些朋友已经拿到年终奖了,所以今天特意邀请米姐来分享一下。年终奖应该怎么管理?那些收入超过90%的人!
还没拿到年终奖也没关系。从现在开始,优化配置手头现有资金也是理财的重要一步。
我们来看看米姐的经验分享:

最近身边越来越多“有钱”的人,
从1万到10万,
哈哈,因为年终奖。
我的朋友忍不住问我,
突然有这么一大笔钱,
怎么花?
我的搭档麦麦说,
她给自己买了一个期待已久的包包,价值1万元,
但是买了之后就有点不放心了。
剩下的年终奖恐怕都要自己花了。
其实没必要有心理负担,
对待自己很正常,
只有顺序可以更改,
首先盘点你的资产,
奖励自己永远不晚。
一个
如何盘点个人资产?
这里有两个指标供参考。
第一个指标
余额比率
你的资产占年度税后收入的比例。
资产不仅是存款,也是用于投资的钱(基金、股市等。).
高于20%的余额比例是安全状态,低于10%的余额比例是危险状态。
比例越高,越有钱。
我评估了我的朋友脉脉,
小麦税后收入20万元,存款1万元,基金投资3万元。
余额= 4万/20万*100%=20%
恭喜你,麦麦,
她的经济状况刚刚达标。
第二个指标
债务收入比
你的债务支出占你每年税后收入的比例。
负债一般来自贷款,比如房贷、车贷、消费贷。
这个比例正好和余额比例相反。比率越大,债务就越多。
债务收入比低于40%是安全状态,高于40%是危险状态。
以still Mai麦为例,
每年她都会拿到10万的房贷和各种消费贷款(信用卡、花坛等。)2万元。
债务收入比=(10+2)百万/20万*100%=60%
这远远高于40%的安全线。
麦希望找到一种方法将债务收入比降低到40%以下,
有两种方法,
要么减少贷款,要么增加工资。
在检查了自己的财务状况后,麦说:
我没有足够的积蓄,但是花费有点高。
好在她有5万元的年终奖,
这样她的债务收入比可以降到48%。
总的来说,
Mai可以给自己买个包,
但是剩下的钱需要管好。
2
只是提醒一下,哦,
如果你有信用卡账单和分期付款账单,
然后用年终奖一次性还清他们。
因为信用卡和分期付款的年利率在18%左右,
这么高的利率,越早清仓越好。
还款后还有余钱可以理财。
年终奖可以分三个账户。
中国新年帐户、愿望帐户和钱生钱帐户。
过年账户就是过年要用的钱,比如给父母包红包,买年货,
犒劳自己买个包或者旅游(脉脉的包可以算在这里)。
心愿账户就是来年要支出的钱,比如自我提升学习,或者买房/买车。
钱生钱账户就是长期投资的钱,一般都是两到三年不用的钱。
三
具体来说,
因为过年账号马上要用了,
最好放在可以灵活存取的地方。
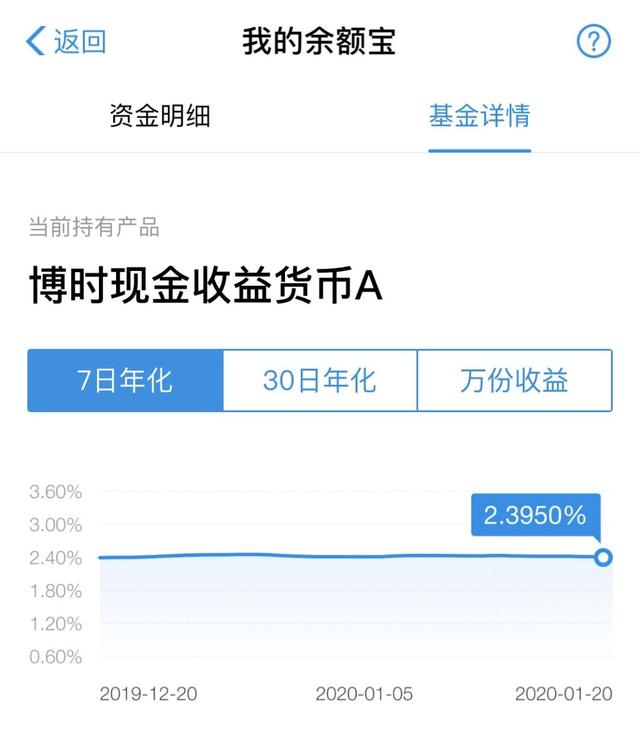
银行活期存款或余额宝等货币基金。
但是有一点需要注意,
如果货币基金能在1万元以内当天到账,
万元以上隔天到账,需要计算大额资金的支取时间。
不然就错过时间了,正好在过年,钱也拿不出来。
希望帐户不会很快被使用,
但它承受不了损失的风险,
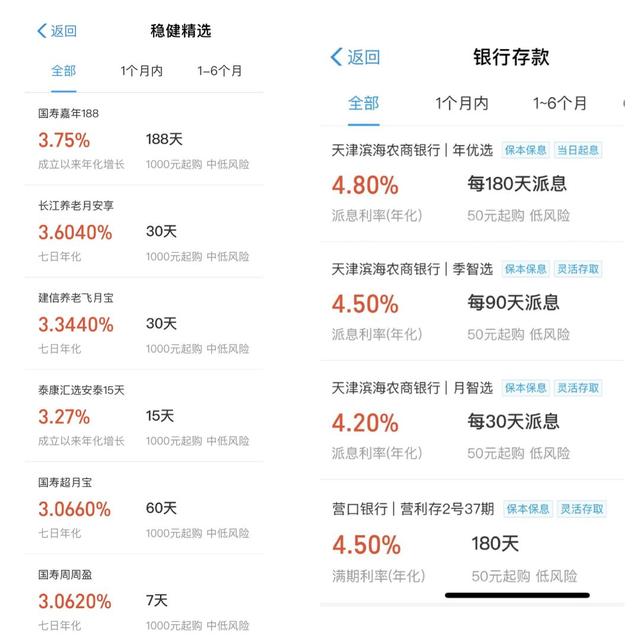
考虑与资金使用时间相匹配的理财产品。
比如银行推出的1个月、3个月或6个月的短期理财产品,
或者基金公司的债券(短债)基金。
这些产品通常投资于银行间货币市场或债券市场,
是低风险产品,但收益率略高于货币基金。
支付宝上有很多选择。
钱生钱账户是需要更长时间才能使用的钱。
可投资中高风险产品。
例如固定投资指数基金,
对于没有股市经验的理财经理来说,
最好投跟踪上证50或者沪深300的指数基金。
在过去的一年里,面对跌宕起伏的股市,
田弘沪深300ETF的收益率为32.95%,
但它有时也会赔钱,
最近一周的跌幅为0.41%。
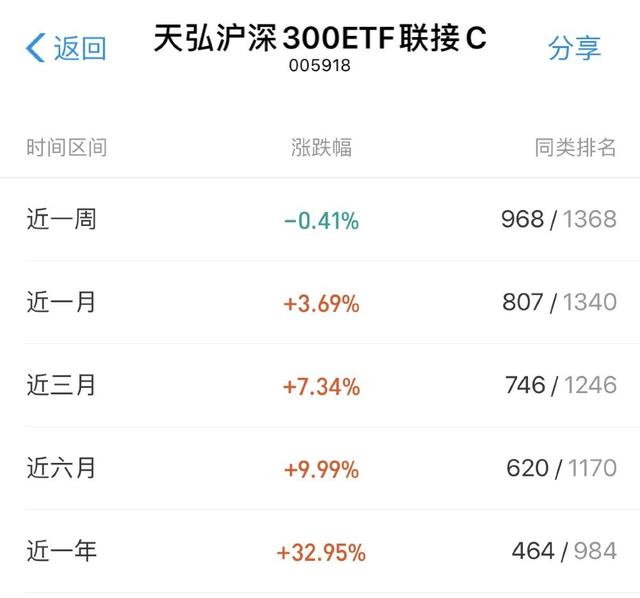
所以买指数基金有风险。
看你能不能持有,坚持定投。
我的一个朋友从去年年初开始,
每月定投2000元的沪深300ETF,
最大跌幅近20%,现在已经盈利20%。
回报率超过90%的人。
他说他会坚持做定投,
他认为,投资十年,平均年收益率10%。
咳嗽,
如果年终奖是这样安排的,
也许一年后,理财收益就相当于多拿了一份年终奖。
分享给米姐的就这些了。就像我之前在金融帖里说的,其实我特别喜欢定投,因为不管是投资债券还是买房,你都要先有自己的“第一桶金”,而我的第一桶金就是靠定存,所以赶紧行动吧~米姐也写了这些:
1)定投指数基金有哪些技巧?我总结了这几点。
2)身边有钱人都在买黄金。要不要跟风?
3)本金1000元,教你每天赚300元。
4)49元有100万的医保。这种羊毛会缩水吗?
5)零风险收益5%,每周,每月,每季度都有钱!







