图像@未闪烁
温雅数据眼
最新的财报季已经到来。顶级玩家腾讯和网易表现如何?
巨头如何应对游戏行业巨大的不确定性?有哪些给中小玩家的教训?
一.财务分析:巨头引领行业,老游戏成为业绩的压舱石
1。收入分析:王者荣耀+和平精英≈1/2网易游戏收入
来源:风;;数据眼研究所图纸
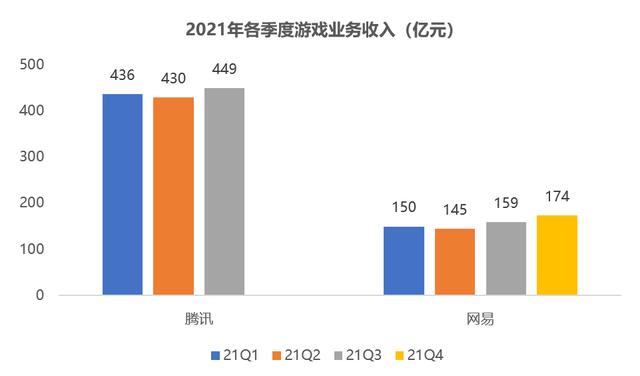
从营业收入来看,腾讯和网易均呈现稳定增长趋势。
网易已率先发布2021年财报:2021年网络游戏服务收入达628亿元,同比增长约15%。
腾讯21年财报尚未披露。公司三季报显示,2021年前三季度,腾讯网络游戏业务累计收入达1315亿元,同比增长12%,已达到2020年全年的70%。
单与前三季度相比,从绝对值来看,腾讯游戏的业务收入接近网易的3倍,三七互娱的10倍,腾讯在游戏领域的霸主地位依然不可动摇。
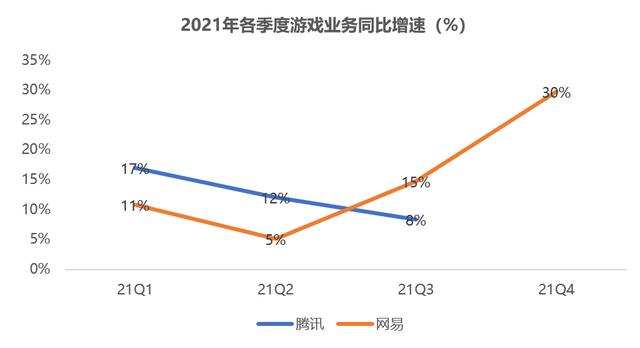
值得注意的是,虽然21年第四季度才正式实施未成年人防沉迷政策,但网易游戏业务收入不减反增,实现了同比30%、环比9%的双增长。增长主要得益于手游《哈利·波特:魔法的觉醒》和端游《永不抢劫》的出色表现。
来源:风;;数据眼研究所图纸
从收入增速来看,在去年疫情导致的高基数背景下,2021年两大巨头游戏业务收入各季度均实现同比正增长,平均增速远超行业水平。2021年,中国游戏市场实际销售收入2965.13亿元,同比增长6.4%。可见两大游戏巨头依然引领行业。
从收入构成来看,头部核心游戏依然是两大巨头的基础游戏业务,撑起了收入的“半边天”,当年的爆款新游有望成为新的收入增长点。
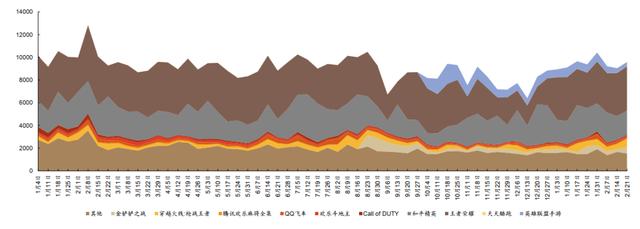
图:2021.1.4-2022.2.27腾讯手游iOS净收入(万美元)数据来源:德邦研究院传感器塔
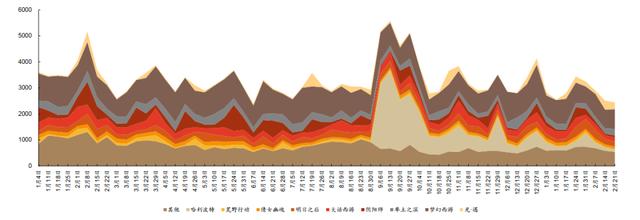
图:2021.1.4-2022.2.27网易手游iOS +Google Play净收入(万美元)数据来源:德邦研究院传感器塔
从上图不难发现,2021年腾讯在iOS上的手游净收入有一半来自《王者荣耀》和《和平精英》两款游戏,而《梦幻西游》、《大话西游》、《阴》、《大地》等经典游戏贡献了大部分游戏业务收入。
2001年下半年,腾讯新游英雄联盟手游和金铲之战,网易新游哈利波特,上线后营收骤然上升,成为新的营收增长点。
总的来说,腾讯的收入集中度更高,网易的收入分配更均匀。
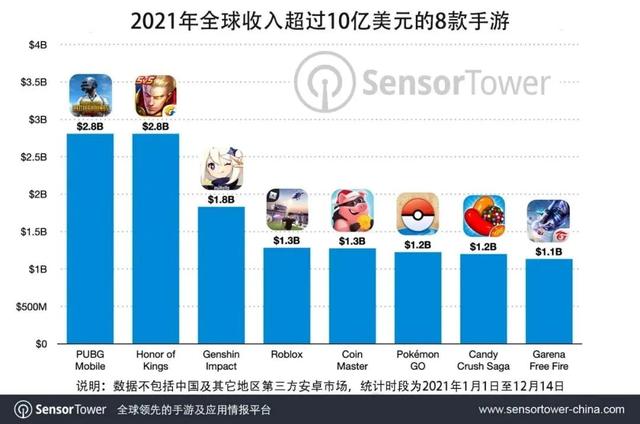
截至目前,2015年推出的王者荣耀和2018年推出的PUBG Mobile依然是腾讯游戏中最大的摇钱树。
Sensor Tower数据显示,2021年《王者荣耀》和PUBG Mobile全球收入均超过28亿美元,分别增长9%和14.7%,连续三年蝉联全球最畅销手游前两名。粗略计算,两款游戏21年全球总收入约353亿元,几乎等于网易全年游戏收入的1/2。
2。出海分析:海外收入增速远超国内
随着国内游戏行业监管升级,出海成为国内游戏公司必不可少的选项。
从收入增速来看,巨头海外市场收入增速远超国内。腾讯2021年Q3游戏业务收入449亿元,其中海外游戏收入113亿元,同比增长20%,是国内市场(5%)的4倍。
网易在21年财报中没有单独披露海外市场收入,但其新游《从未被抢》年销量700万套,销售额约14亿,成为21年Steam平台销量最高的国产游戏。
两家公司都对海外市场寄予厚望,甚至提出了“境内外收入五五开”的小目标。目前腾讯海外游戏市场收入占比25%左右,网易约10%。
为了实现这个小目标,两大巨头有哪些动作?
目前,两大巨头已经通过对外投资,悄然构建了一个庞大的游戏朋友圈。
据不完全统计,腾讯在过去十年投资了近30家海外游戏公司,涵盖了从独立游戏到3A游戏、手游到PC主机平台的各类开发者。网易在过去三年还投资了10多家海外游戏公司。通过对外投资,两大巨头收集了大量经典游戏IP。
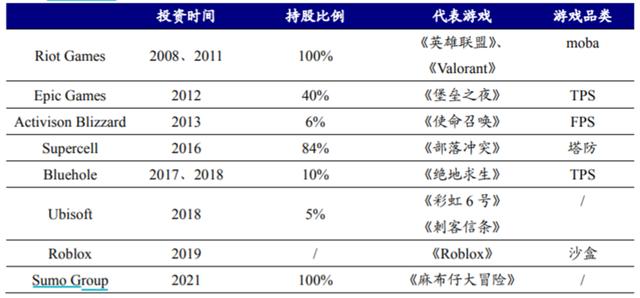
图:腾讯通过对外投资储备大量知名IP(来源:开源证券)
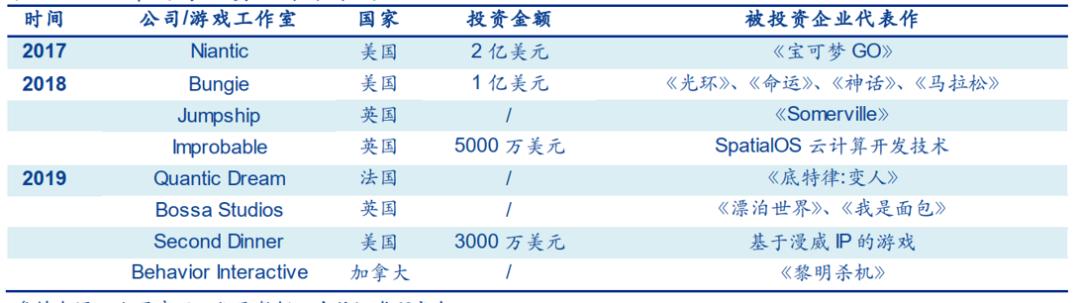
图:网易近三年投资的海外游戏公司(来源:安信证券)
去年底,腾讯游戏海外布局又迈出重要一步。2021年12月,腾讯游戏正式推出国际业务新品牌Level Infinite,将负责发行腾讯游戏旗下工作室和其他第三方工作室制作的游戏大作。游戏首批发布的游戏包括:传奇对决、饥荒:新家、重生之刃、GTFO、吸血鬼:闪避-血猎、锤子:插曲瘟疫2、重金属:地狱歌手、锤子40K:暗潮。
一句话总结:从财务业绩来看,腾讯和网易继续保持领先地位,21年业绩好于三七互娱、世纪华通、完美世界等第二梯队公司。
二。产品开发:网易领先腾讯,押注MMORPG、SLG、MOBA、爱女赛道。
腾讯和网易在2021年主要发布了哪些新品?新产品表现如何?
从产品数量来看,据DataEye研究院不完全统计,2021年,腾讯推出24款手游,其中自研游戏6款,代理游戏18款,网易推出17款手游,国内16款,海外1款。
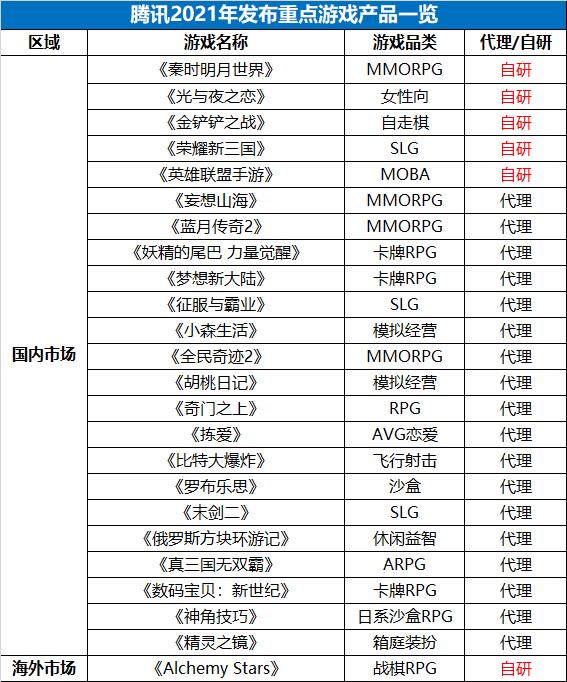
来源:公开资料;DataEye研究所图纸(不完全统计)
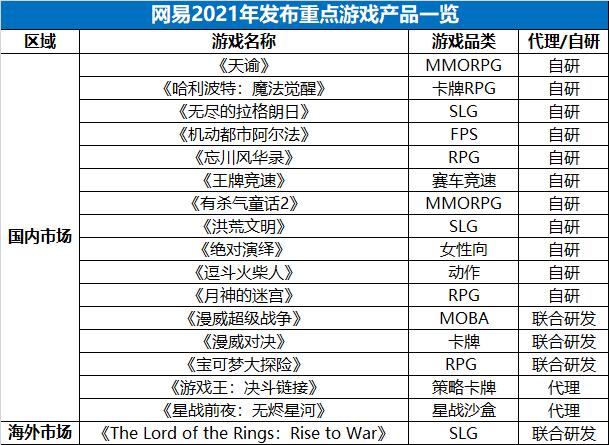
来源:公开资料;DataEye研究所图纸(不完全统计)
在自研产品数量上,网易保持了一贯的风格:自研游戏数量领先。
从产品类型来看,腾讯和网易21年发布的产品题材和品类非常丰富,基本涵盖了市面上的热门游戏品类。
具体来看,腾讯的六款自研游戏涵盖了MMORPG6、爱情女、子琪、SLG、MOBA、战棋RPG六个不同的类别,这说明腾讯正在尝试在更多领域多元化发展机会。
网易15款自研游戏涵盖了MMORPG、卡牌、SLG、FPS、赛车、MOBA、FPS、爱情女、沙盒等多个类别,其中RPG和SLG赛道自研游戏数量最多,分别为5款和3款,RPG和SLG也是网易最擅长的游戏赛道。
不难发现MMORPG、SLG、MOBA和爱女是两大巨头21年研发的产品重叠的赛道。其中,前三名也是目前市面上最火的游戏细分市场。
值得关注的是,在21年,两大巨头齐聚爱女人这个小众赛道。一年多来,腾讯推出了三款游戏,网易推出了两款爱女游戏,效率很高,但市场反响一般,并没有激起多大波澜。
从市场反馈来看,腾讯旗下的英雄联盟手游、金铲之战、网易旗下的《哈利波特:魔法觉醒》和《无尽的拉格朗日》四款新品表现不错,堪称开箱之作,其余新品上线后下滑明显。
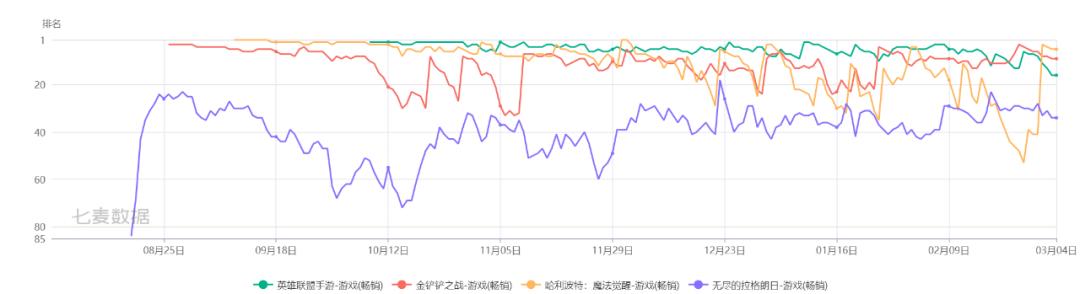
四款游戏产品排名;来源:七麦数据。
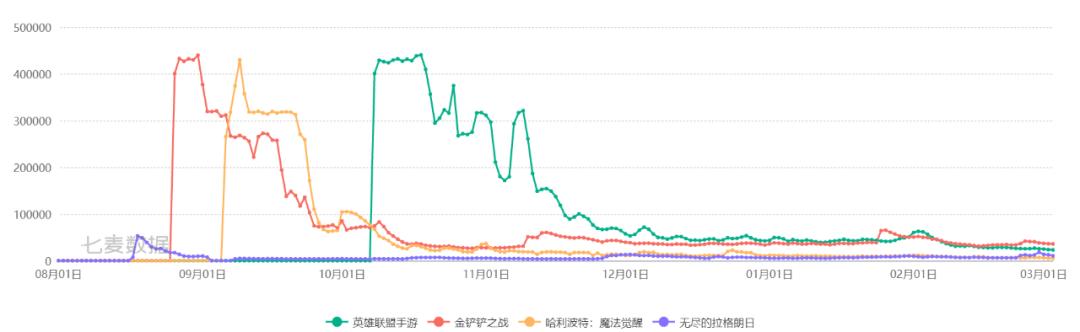
四款产品的IPhone下载趋势;来源:七麦数据。
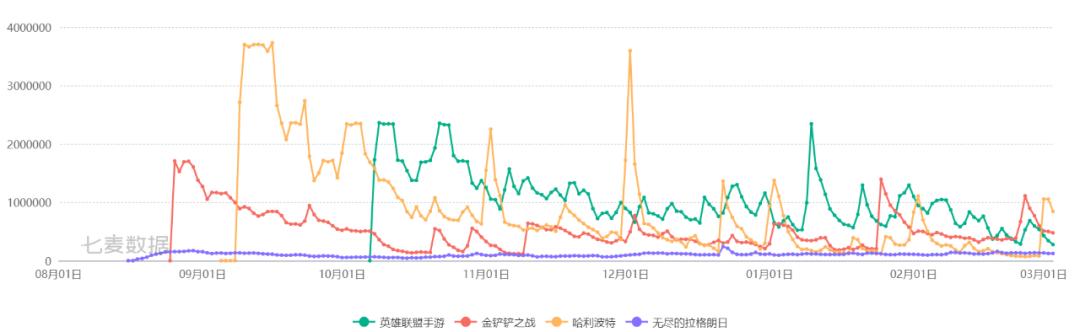
IPhone四款产品的营收趋势;来源:七麦数据。
值得注意的是,四款出境手游中有三款是海外IP改编游戏,可见海外IP改编游戏已经成为游戏厂商的主旋律。据不完全统计,网易21年推出的17款游戏中有7款属于海外IP改编游戏,腾讯推出的24款游戏中有8款。
从排名、收入和下载量来看,英雄联盟手游>金铲之战>哈利波特:魔法的觉醒>无尽的拉格朗日。
《英雄联盟手游》自上线以来一直登上iOS游戏畅销榜Top10。SensorTower估计其第一个月流量超过11亿,12月贡献了9亿+。根据App Annie的预估数据,《金铲之战》上半年营收达到惊人的6812万美元(约合人民币4.3亿元),下载量突破700万。
在海外市场,腾讯和网易各自推出了新游,网易也推出了甲骨文和无尽拉格朗日等游戏的海外版。《金钱之星》和《指环王:Riseto战争》两款新游在细分市场表现不俗,但由于上线时间较短,在营收端的表现并不突出。
从收入贡献来看,两大巨头海外市场的主力依然是2021年之前发布的老游戏。
SensorTower数据显示,腾讯有2款游戏、网易有3款游戏入围2021年出海收入30强榜单。
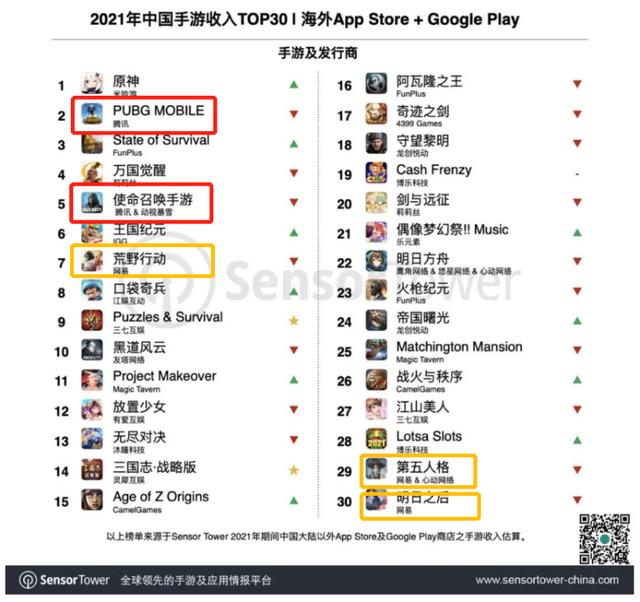
一句话总结:在产品研发能力上,网易依然领先腾讯。从巨人21年推出的自研产品中,我们可以一窥行业方向:MMORPG、SLG、MOBA、爱女是游戏行业最具潜力的四条赛道。
三。营销分析:佛教推出,主推爆款产品,腾讯拿下“田字世代对决”[S2/]
我们从效果广告的角度来看看腾讯和网易实施的营销策略。2021年,腾讯和网易专注于以下游戏:
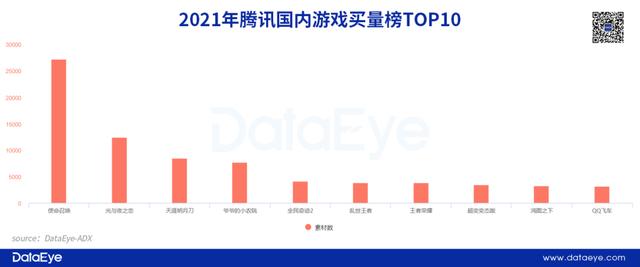
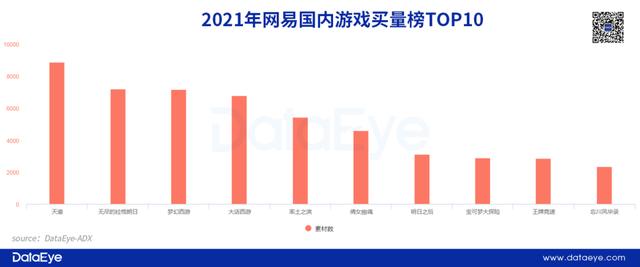
①从总投放来看:巨头整体投放比较低,投放集中在头部产品。老游戏依然占据榜单的大部分位置,网易把更多的精力放在新游上。
具体来看,约7.7万组素材(2020年约6.65万组)被放入腾讯游戏购买榜前10,占比约55%(2020年约81%);共有5.1万组素材(2020年约5.94万组)被放入网易TOP10,约占81%(2020年约占79.2%)。与2020年相比,腾讯的总投资有所增加,而网易的总投资有所下降。
与大买家相比,两大巨头的努力简直是杯水车薪。21年,《叫我大掌柜》《斗罗大陆:魂师对决》等5款新游总量约13万组,《文明与征服4399》单场投入物资总量超过8.5万组,《爷爷的小农庄》单场总购买量超过26万组。
从素材集中度来看,网易的集中度相对较高,腾讯和网易购买的前五款手游分别占总素材的43%和56%。
腾讯TOP10自研和代理游戏73-70。老游戏占据榜单大部分位置,21年新游戏仅占3席。2020年底上线的《使命召唤》手游位居购买榜榜首(超过27000组),其次是爱女新游《光与夜之恋》(超过12000组),2020年上线的《天涯岳明刀》排名第三(超过8400组)。
网易购买榜前10都是自研游戏,21年新游占半壁江山。新游《神谕》和《无尽的拉格朗日》占据了TOP2,分别投放了8878和7187组素材。
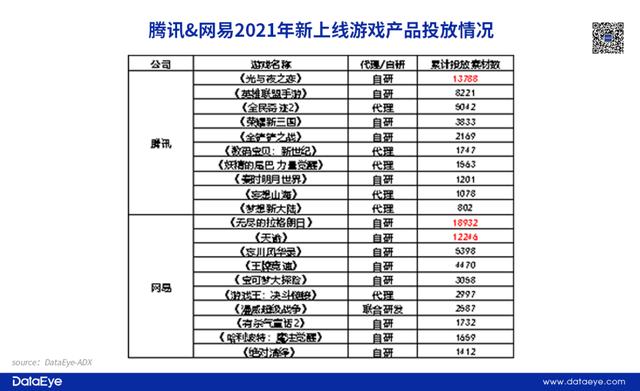
注:上表统计的是累计投放的物料量,时间截至2022年3月4日。
那一年网易在新网游上投入了更多的精力。原因是21年网易的新品大部分是自研游戏,而腾讯代理的游戏更多。对于自研产品,游戏厂商更加重视。
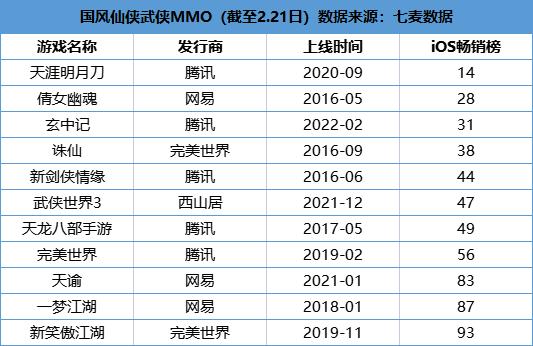
2021年,两大巨头重新投入仙侠MMO的时候,《天涯岳明刀》在营收和排名上明显占优,腾讯在网易的优势赛道上得到了宝贵的一分。
值得注意的是,从2021年到现在,网易的《无尽的拉格朗日》投入的素材比天宇还多,这说明网易从2022年开始重新投入SLG赛道,而不是MMO-网易的战略转移。
②从推出趋势来看,经典产品持续推出,新游大多在推出前后推出。
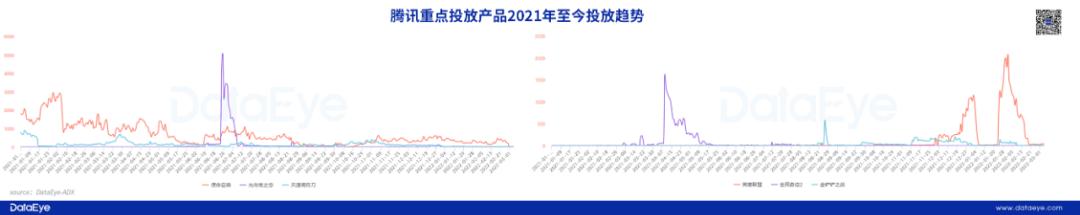
腾讯对手游《使命召唤》、《天涯岳明刀》实行了持续推出策略,而《光与夜之恋》、《全民奇迹》等新游戏的推出则集中在产品推出前后,之后基本不推出。值得注意的是,英雄联盟手游和金铲之战这两款热门IP手游,整体推出力度较低,甚至不及爱情女手游《光与夜之恋》。
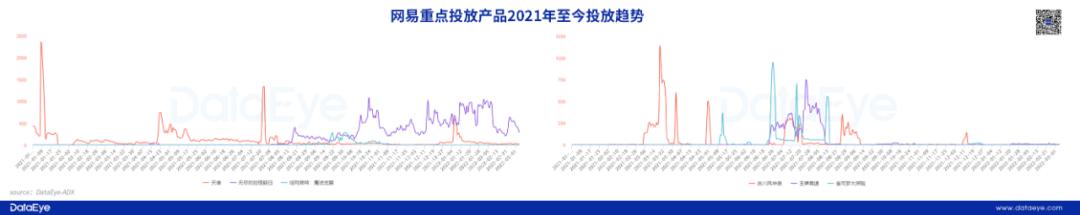
从上线时长来看,网易新游持续上线时长远超腾讯。可见甲骨文和无尽拉格朗日的发布时间至少持续了半年。以去年的天宇为例。最近30天单日投放的物料量保持在50组左右。
③从投放渠道来看:腾讯主要投资自有平台,网易主要投资字节系统。
根据DataEye-ADX分发渠道数据,腾讯重点购买游戏主要投入自有平台,TOP1分发渠道为腾讯视频,单一渠道占比超过20%。腾讯旗下的腾讯视频、天天快报、腾讯新闻、腾讯QQ、优广告是热门投放渠道。
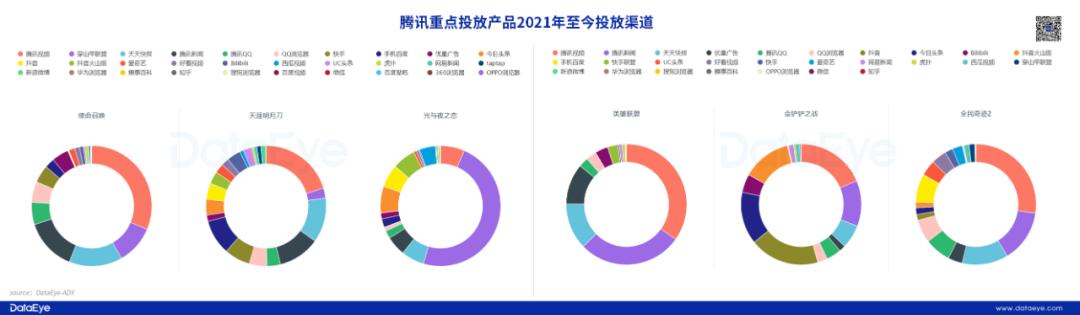
除了自有平台,字节系统(穿山甲联盟、Tik Tok、今日头条、西瓜视频等)是腾讯第二重点平台,但整体占比并不突出。
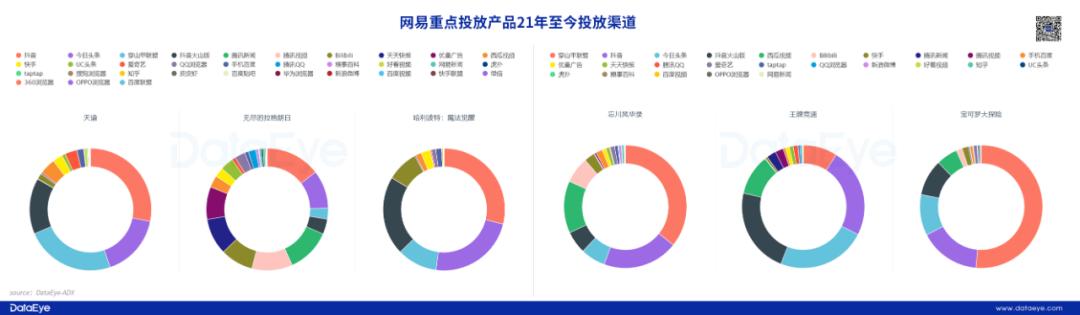
与腾讯相比,网易的投放渠道以字节系统为主,TOP5投放渠道几乎完全是字节系统,字节平台占比超过80%。
视频平台依然是主流,腾讯以腾讯视频为主,网易主要选择有头条的短视频平台still the和西瓜视频。此外,Aauto Quicker、哔哩哔哩、爱奇艺和好看视频(百度旗下)也是重要的视频交付渠道。
从覆盖的渠道数量来看,两大巨头重点产品的渠道覆盖范围较广,超过20个渠道。
一句话总结:在营销方面,两大巨头绝不是大买家,整体投放力度比较低。从推出策略来看,两大巨头的推出都侧重于头部产品,而老游戏依然占据榜单的大部分位置。腾讯只对以投注为主的新游戏给予流量支持,网易对新游戏给予更多支持。
四。摘要
1。财务方面
总的来说,两大巨头优势明显。在国内游戏行业屡遭挫折、监管不断升级的大环境下,两大游戏巨头依然引领行业。
从收入构成来看,两大巨头的游戏产品都存在一定程度的“阶层固化”现象,头部核心游戏持续占据收入榜,新游戏难以脱颖而出。但从另一个角度来看,这些长期头部产品可以贡献大量流水,成为公司业绩的压舱石。
从游戏总收入来看,腾讯在游戏领域的主导地位依然不可动摇。21年前三季度,网易和腾讯游戏的收入差距接近3倍,与2020年基本持平。
从营收增速来看,网易21年各季度营收环比均呈上升趋势,第四季度表现尤为亮眼。
2。产品研发
从产品数量来看,2021年两大巨头都推出了20多款手游,数量并不算多。可见巨头们已经从跑马圈地阶段逐渐进入精细化运营阶段。
从市场反馈来看,两大巨头都乐于提及21年的“新爆款”。而英雄联盟手游、金铲之战、哈利波特:魔法觉醒都属于海外IP改编游戏,这说明海外IP改编游戏正在成为游戏厂商的主旋律。据不完全统计,网易21年推出的17款游戏中有7款属于海外IP改编游戏,腾讯推出的24款游戏中有8款。
从R&D能力来看,网易的产品R&D能力还是很优秀的。年内共推出15款自研手游,而腾讯仅推出6款。
从巨人21年推出的自研产品中,我们可以窥见行业未来的发展方向:MMORPG、SLG、MOBA、爱女是游戏行业最具潜力的四条赛道。前三个是比较成熟的游戏赛道,爱女游戏在中国的时间不长。目前各大游戏厂商都处于试水阶段。
3。营销[/s2/]
在营销方面,两大巨头绝不是大买家,整体投入比较低。
从推出策略来看,两大巨头的推出都集中在头部产品上,老游戏依然占据了榜单的大部分位置。腾讯对以博彩为主的新游戏给予了部分资源支持,网易对新游戏给予了更多支持。
2021年,两大巨头在营销手段上会更加多元化,逐渐减少对购买量的依赖。除了传统的买客营销方式,巨头们也开始使用社交营销、人才直播、人才营销等新的营销方式。
值得注意的是,21年,在两大巨头都重新投资仙侠MMO的情况下,腾讯的《天涯岳明刀》明显占优,腾讯在网易的优势赛道上拿下了宝贵的一分。从2022年开始,网易将重心转向SLG赛道,腾讯将在22年继续押注SLG。巨人PK的“新战场”即将开始!