
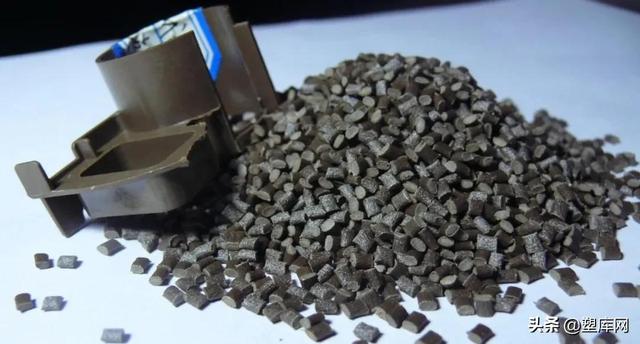
聚苯硫醚(PPS)是一种具有高温性能的部分结晶聚合物,是一种综合性能优异的特种工程塑料。PPS具有优异的耐高温、耐腐蚀、耐辐射、阻燃、平衡的物理机械性能、优异的尺寸稳定性和优异的电气性能等。经填充改性后,广泛用作结构高分子材料和特种工程塑料。同时,PPS还可以制成各种功能薄膜、涂层和复合材料,在电子电器、航空空航天、汽车交通等领域得到了成功的应用。近年来,国内企业积极研发,初步形成了一定的生产能力,改变了以往完全依赖进口的局面。但国内PPS技术仍存在产品品种少、高功能产品少、产能亟待扩大等问题,这将是PPS下一步发展的重点。
一、PPS概述
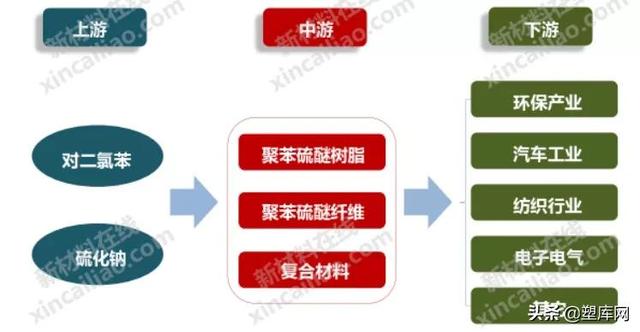
(一)产业链结构
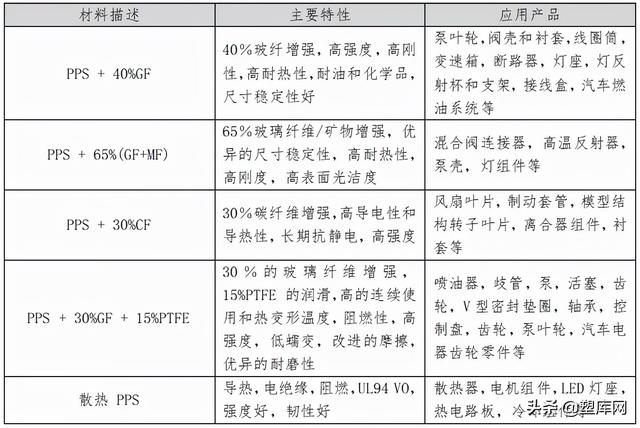
与其他工程塑料一样,纯PPS具有固有的缺点,如冲击韧性低、注射成型时容易出现飞边现象等。各国的研发重点是利用各种现代化手段对其进行改性,攻克PPS,提升其性能或赋予其一些新的功能,满足各种市场需求,甚至开拓新的应用市场。国内外PPS基础产品有几十种,包括玻璃纤维和碳纤维增强级、无机填料级、纤维/填料增强级、共混金级和许多特殊品牌。常规改性材料表如下:
(二)应用领域
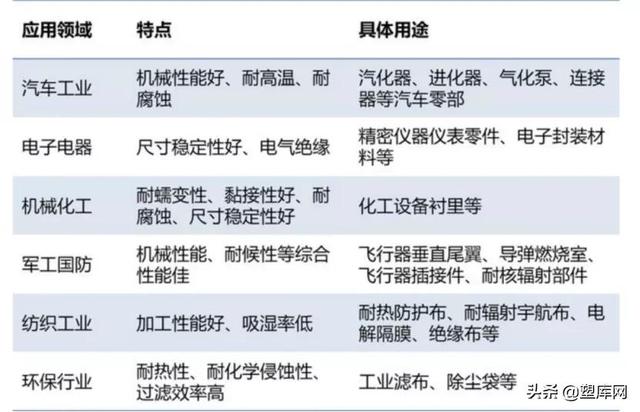
PPS产品有树脂、纤维、长丝、薄膜、涂层等不同形态和等级,应用广泛,已成为汽车工业、电子电器、机械化工、军工国防、纺织工业、环保工业等领域不可缺少的材料之一。尤其是近年来,世界各国对新能源汽车产业的推动,进一步推动了PPS市场的快速发展。根据化学咨询公司Prismane Consulting的战略咨询报告,新能源汽车行业成为PPS下游最大的驱动力,占应用的41%,其次是电子电气领域,占20%。
(三)PPS的同行替代分析
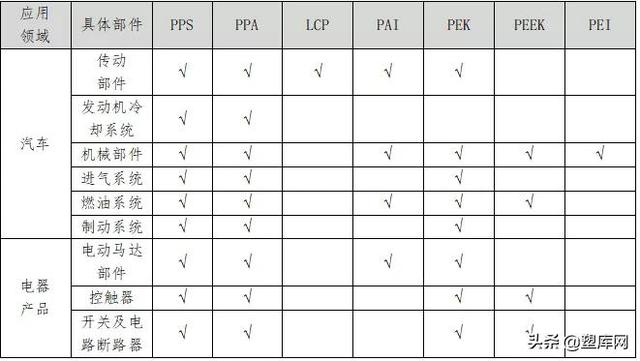
PPS应用广泛,因此与各种替代产品竞争,包括金属(如不锈钢、铜、铝、合金等。)和各种工程塑料等。在汽车和电器产品中,PPS和PPA、LCP、PAI、PEK、PEEK、PEI可以互换使用,性价比是影响下游客户采购的核心因素。
PPA聚对苯二甲酰对苯二胺:在传统尼龙和聚酯不能承受的应用中,可以替代金属和尼龙。目前市场上主要有玻璃纤维增强系列和复合填充增强系列。
LCP液晶聚合物:目前市场上主要有玻璃纤维增强系列和复合填充增强系列。
派酰亚胺:目前市场上主要有玻璃纤维和碳纤维系列。
PEK聚醚酮:目前市场上主要有玻璃纤维和碳纤维系列。
PEEK醚酮:目前市场上主要有非增强、玻璃纤维增强系列和碳纤维增强系列。
PEI聚醚酰亚胺:目前市场上主要品种有无增强系列、玻璃纤维增强系列、耐磨润滑系列。
此外,在机械行业领域,PPS工程塑料由于尼龙(PA)、聚甲醛(POM)、聚对苯二甲酸乙二醇酯(PET)等指标较差,聚醚醚酮(PEEK)、聚酰胺酰亚胺(PAI)等材料成本较高,成为最理想的选择。未来,随着PPS生产成本的逐步降低,PVC、ABS等传统材料将被逐步取代。但由于之前PPS采购成本较高,PVC和ABS完全被取代还需要一段时间。
二。市场开发
[(一)全球生产能力
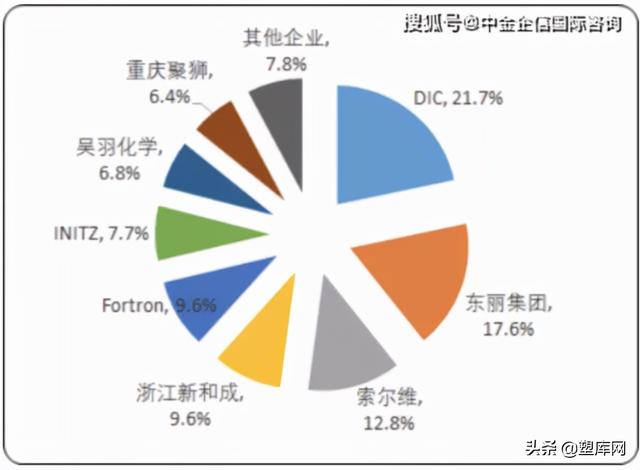
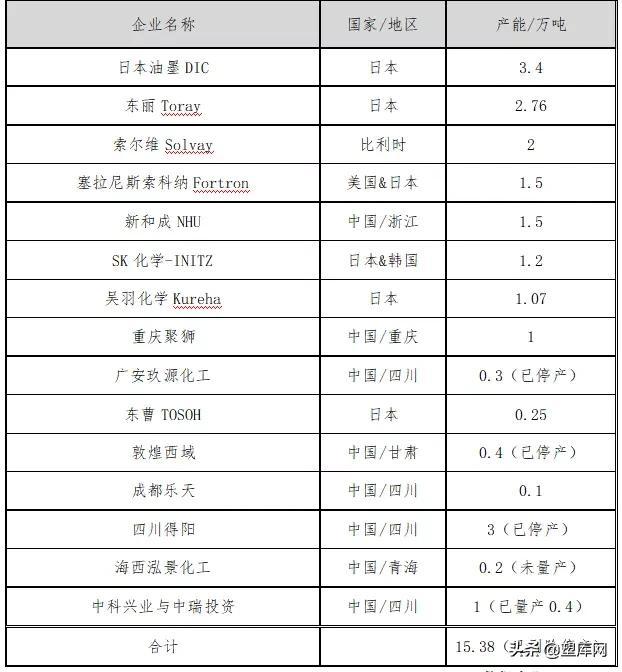
目前PPS消费分布在美国、中国、日本、韩国。近年来,中国是全球最大的PPS消费国,未来几年仍将保持这一地位。2020年,整个亚太市场将占全球消费市场的60%左右。聚苯硫醚的全球消费量从2014年的76.5千吨增长到2020年的105.7千吨,年均增长率超过8.4%。全球范围内,2020年最大的PPS厂商是DIC日本油墨(21.7%),其次是东丽东丽日本东丽(17.6%)、苏威比利时苏维(12.8%)、福特龙美国泰诺(9.6%)、NHU浙江信和(9.6%)、INITZ Kureha SK Chemical (7.7%),2020年全球主要产能合计15.38万吨,在建产能5.95万吨。随着DIC日本油墨小牧工厂PPS化合物产量的扩大,DIC在全球的领先地位将进一步巩固。加上马来西亚、奥地利和中国张家港的工厂,DIC未来将占据全球PPC复合材料市场27%-30%的份额。
2020年全球PPS产能比例
2020年全球PPS产能详情
(二)国内需求
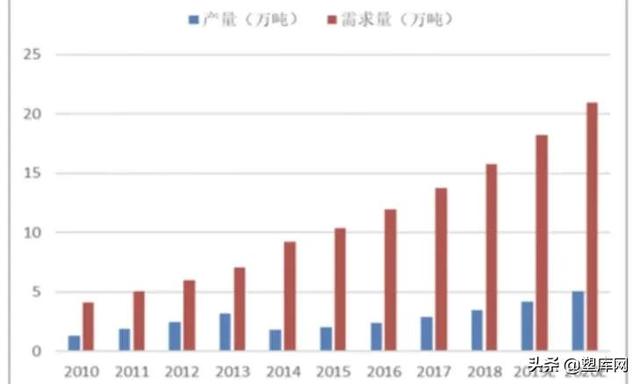
PPS行业和通用塑料行业不太一样,只有在下游共混成型技术的配合下才能提升。虽然国内可以生产PPS,但是下游应用技术的整合还是太弱。随着汽车零部件的国产化,PPS材料在汽车行业的应用需求有着巨大的增量空。目前PPS供需缺口不断扩大,进口量不断增加。2017/18年度PPS产量2.91/3.49万吨,同比增长20.25%/19.93%,需求13.74/1.58万吨,同比增长15%/15%。国内聚苯硫醚供应增长缓慢。2016年,中国PPS消费占全球的38%。国内生产能力远远不能满足国内需求,国内企业的创新能力低下。产品的质量和种类与外国公司有差距。预计2019/20年,中国PPS产量为4.19/5.03万吨,需求为18.2/20.92万吨。2016年全球对PPS树脂的需求为8.37万吨,预计到2020年将达到11.01万吨。
历年国内PPS供需情况
(三)PPS市场价格趋势
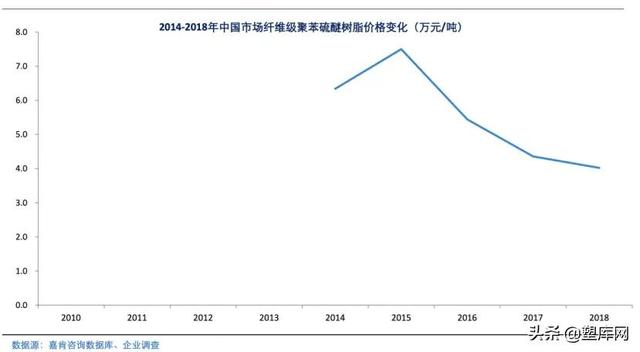
2015年,由于国内新增产能投产,日韩PPS产品进口价格大幅下降,国内市场PPS产品价格呈大幅下降趋势。以国产纤维级PPS树脂为例,2015年初产品价格为7.5万元/吨,2016年降至5.4万元/吨。2018年产品销售均价为4万元/吨,较2015年峰值下降47%。价格接近国内中小型PPS厂商的生产成本。
三。具有大规模生产能力的全球企业
(一)日本墨水DIC
日本油墨DIC是日本乃至全球为数不多的能够自主生产PPS树脂并应用于改性的R&D制造企业。1976年开始尝试PPS的改性,1987年实现了注射级PPS的规模化生产。此外,日本DIC在鹿岛新建了一座5500吨/年的PPS树脂工厂,连同其原有的鹿岛8500吨/年工厂和九浦市5000吨/年工厂,DIC的PPS树脂产能也是。主要针对汽车用品市场。DIC广泛的PPS产品组合可以满足最苛刻的组件应用所需的性能特性,从最小的电气连接器到车辆引擎盖下的增压空空气冷却器。
(二)东丽日本
东丽是全球第二大PPS供应商,包括上游原材料和聚合物的生产以及树脂、纤维和薄膜产品的销售。东丽每年生产2.76万吨PPS聚合物,包括2016年开始运营的韩国工厂和日本东海的工厂。东丽的PPS薄膜保持了电能阻燃剂的优良介电特性或低介电损耗,保持了PPS聚合物的化学稳定性。该膜可以抵抗变形,并且在熔点附近尺寸稳定。此外,东丽新开发的PPS树脂有望首次使塑料用于汽车管路,减少使用的零件数量,简化工艺。
(三)比利时索尔维
2015年,苏威以2.2亿美元收购了雪佛龙菲利普斯PPS(Ryton)业务。目前,PPS已在中国常熟生产基地实现量产。苏威的高性能Ryton已应用于汽车的关键部件,包括发动机水泵核心部件、柔性轻质冷却液管、支架和连接器。在电池模块和电池组的解决方案中,苏威特种聚合物正在取代沉重而昂贵的金属部件,以制造更安全、能量密度更高的电池。对于电池组和电池模块,Solvi轻质高性能聚合物不仅可以提高设计灵活性,降低成本,还具有优异的耐腐蚀性、耐化学性和电绝缘性,并简化了加工程序。比如电池电芯盖板的高性能MFA/PFA材料,电池模块结构的芳香族聚合物产品系列(PPA/PPS/PARA),电池电芯浸入式家族冷却的创新型PFPE氟液等。
(四)Tylenol的Fortron(与日本先宇化学的Kureha合资)
塞拉尼斯的Tecona Fortron生产基地年产量为1.5万吨。PPS Fortron American Tykona产品已被指定用于广泛的注塑部件,如汽车发动机罩下的部件、传动系统部件、泵、燃油系统部件、表面安装电子和电气部件、吹风机和泵部件、保护性不粘涂层、医疗设备和电动工具。Fortron PPS也是燃料电池和柴油车的首选材料,因为它可以通过挤出和吹塑工艺生产这些应用的薄膜和复合材料。由Fortron PPS生产的纤维和纤维单丝已经被用于编织或织造传动带、阻燃织物和过滤器载体。塞拉尼斯还为挤出和压缩成型工艺提供未填充的高粘度Fortron PPS产品,用于生产厚板、圆棒和其他坯料。
(五)新和程
从2008年开始,新河市通过与浙江大学合作开发PPS合成技术。2012年,它申请了专利。经过小试、中试,2013年9月,年产5000吨PPS的浙江新河城项目正式投产。目前,新和成已建成1.5万吨PPS生产线。浙江新和成实施的年产3万吨纤维级PPS树脂和2万吨复合PPS新材料项目是浙江省各大科技计划办公室和地市的咨询项目。新河PPS主要应用于汽车和交通运输——为汽车轻量化提供材料支持。信和PPS和PPA树脂有助于制造更轻、更安全、更环保的汽车——从刹车、传动系统到卤素大灯座椅、排气歧管阀、燃油泵支架以及各种连接器和传感器。
(六)武玉化学
Kureha位于日本东海岸的工厂每年可生产约10,700吨PPS。随着产能的扩大,Kureha正在应对需求的进一步增长,尤其是在汽车行业。Kureha在福岛县磐城市工厂新建的年产1万吨PPS工厂预计将于2020年9月竣工。此外,与美国Tylenol合资的Fortron,凭借年产2.5万吨的世界一流生产设备,可以满足PPS日益增长的需求。武玉化工与鲍莉塑料有限公司合作PPS树脂业务,注塑材料以鲍莉塑料有限公司的DURAFIDE商标
在全球销售
(七)重庆聚狮
重庆巨石新材料具备PPS树脂产品的研发能力和规模化生产能力。规划中的3万吨PPS生产线将成为全球最大的研发和生产基地之一。一期万吨工厂将于2017年投产。聚PPS具有分子量分布窄、低聚物含量低、性能稳定的特点。产品主要用于环保、汽车工业、电子电器工业、机械工业、棒材、管材、吹塑等领域。
PPS涂料可用于喷涂管道、三通、弯头、四通、内外墙。PPS板最大的特点是可以在220℃下长时间连续工作,短时间内可以达到260℃。它在高温环境下保持较高的机械强度、刚性和硬度,优异的耐化学腐蚀性和耐水解性,优异的耐磨性,优异的尺寸稳定性,优异的耐高能辐射性,良好的耐紫外线性,阻燃性和优异的电绝缘性。
四。国内PPS企业面临的挑战和机遇
(一)挑战
1。PPS改造的技术瓶颈
虽然PPS在中国的应用已经取得了很大的进步,但是仍然存在很多问题。一是技术水平低。二是产品品类和高端产品和国外还有差距。由于技术原因,我国PPS改性的研究瓶颈较高,这也限制了产品更多更广泛的应用。作为PPS的专用工程塑料,改性PPS的产量远低于其他工程塑料和通用塑料。此外,国产改性PPS的质量与进口改性PPS还有较大差距。除了国产PPS配方不稳定外,国产树脂产品质量不稳定也是一个非常重要的影响因素。此外,国内PPS市场需求已由国内PPS企业积极研发,并形成了一定的生产能力,改变了以往完全依赖进口的局面。而我国PPS还处于差距较大的状态,技术上还存在产品品种少、高功能产品少、急需扩大产能等问题。
2。国外巨头打压
国内PPS生产企业产能利用率和产销率都比较低,导致普遍亏损。此外,日本、美国、韩国、马来西亚等国外厂商为了打压国内产业发展,进一步抢占中国市场份额,一方面通过低价倾销继续加大PPS产品对中国市场的出口,另一方面还利用其市场地位通过在华关联企业控制进口产品的流通,从而影响中国市场。根据商务部公告,2018年,我国PPS需求54544吨,进口32091吨,进口依存度为58.84%。然而,日本、美国、韩国和马来西亚的制造企业及其在中国的关联企业的国内市场份额为54.31%,其在中国的售价远低于其国内售价(倾销幅度为40%-105%),因此国内PPS企业的开工率较低(平均为44.31%)
(二)现有机会
1。产品应用领域需求
随着汽车轻量化和低成本的需求越来越突出,力学性能好、耐高温、耐腐蚀的PPS在汽车工业中的应用变得越来越重要,车辆将更多地使用特种工程塑料代替金属零件。随着电子产品和仪器对精度要求的提高,PPS得到了广泛的应用。我国PPS产业通过自主研发和国外引进,部分达到国际领先水平。同时,随着PPS技术的不断进步,PPS的性能不断提升,可以满足更多的下游行业,在现有的下游行业中也得到更广泛的应用,市场空更加广阔。到2025年,中国PPS产品的预计产量将达到35.02万吨。
2。国内反倾销裁决
2020年10月16日,商务部发布2020年第45号公告,公布对原产于日本、美国、韩国和马来西亚的进口聚苯硫醚反倾销调查的初步裁定。原产于日本、美国、韩国和马来西亚的进口PPS存在倾销,国内PPS产业受到实质损害,且倾销与实质损害之间存在因果关系,决定对原产于日本、美国、韩国和马来西亚的进口PPS实施保证金。
五、行业前景分析
(一)材料端符合国内替代趋势
2020年我国PPS产量为5.03万吨,需求为20.92万吨,缺口较大。尤其是2017年、2018年国外降价倾销之后,敦煌西域、广安九元等企业都因为各自的问题策略停产,国内目前能量产PPS的企业寥寥无几。目前,随着商务部反倾销政策的出台,大宗金属材料价格飙升,推动了国内材料的替代和更新换代进程。
(二)应用端契合新能源市场发展需求
PPS树脂主要用于汽车工业、电子、电力、环保等领域,其用量占PPS总用量的70%以上。PPS具有高强度、高绝缘的特点,是轻量化和新能源汽车的理想材料。PPS材料用于国外数百种汽车零部件,从外饰件到功能件。同时,PPS具有优异的耐电解质性能,是锂电池密封圈的最佳选择。PPS具有优异的尺寸稳定性和绝缘性,能承受电池的热应力循环,广泛应用于动力电池密封圈。目前,中国已经超过美国成为全球最大的汽车市场和新能源汽车市场。2018年汽车产销突破2800万辆,新能源汽车销量突破100万辆。此外,未来几年,导电、复合材料不熔膜、PPS改性膜等由于应用领域更广,将成为PPS膜细分市场的主要发展重点。
(三)申请方符合环境保护的发展方向
PPS纤维的另一个主要应用是生产除尘袋,以减少燃煤电厂、水泥厂、垃圾焚烧厂等粉尘的排放。该应用是PPS高附加值的应用领域之一。近十年来,欧美、日本等发达国家和地区的煤电和燃煤锅炉行业对PPS纤维的需求保持了25%左右的年增长率。一些发展中国家,如印度、巴西等国也开始大量采用袋式除尘技术,增加了全球市场对PPS纤维的需求。但是,我国是一个以煤炭为主的一次能源结构的国家,这就决定了火力发电将是我国今后一段时期的主要电力生产方式。近年来,国家大力推动环保事业的发展,相关环保措施带动了PPS需求的快速增长。







