2013年,余额宝恒空诞生并迅速走红。之后很长一段时间,用户把钱转到余额宝,相当于购买了田弘余额宝货币市场基金。
直到2018年5月,余额宝宣布接入两只新的货币基金产品,这一局面才得以改变。此后,余额宝不断接入新的货币基金产品。截至目前,余额宝支持的货币基金数量已达20只。
最近写了几篇关于余额宝的文章。有网友在评论中提问:“为什么我的余额宝里只有田弘余额宝基金,没有其他货币基金可供选择?“2018年末,田弘余额宝基金持有人数为5.88亿,这是很多朋友估计的。这是怎么回事?知道这个问题,学会如何解决,其实可以让你的余额宝赚更多的钱。
只有余额宝里没钱的用户,才能看到全部20只基金,并进行选择。余额宝里有钱的用户和余额宝里没钱的用户,在支付宝里的“转入余额宝”页面看到的内容是不一样的。
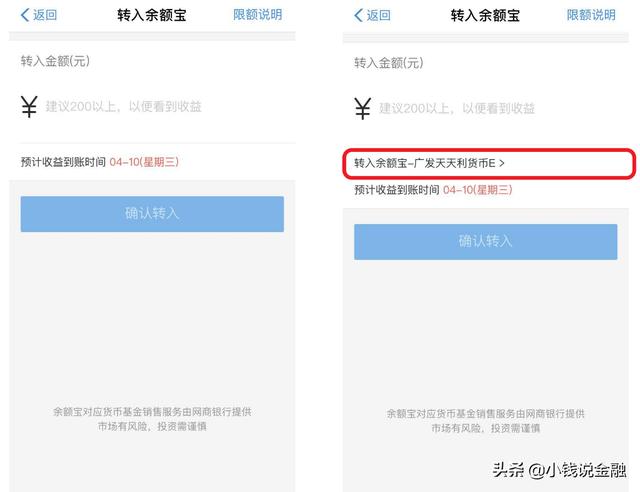
余额宝里有钱的用户看到上图左边的页面。这些用户在向余额宝转账时,唯一能做的就是输入转账金额。
余额宝没钱的用户看到上图右边的页面。点击图中红色区域后,这些用户不仅可以看到全部20只货币基金,还可以选择转入的货币基金。
上面提到的这位网友,因为他余额宝里有钱,买了田弘余额宝基金,他的余额宝里只有田弘余额宝基金,没有其他货币基金可以选择。如果他想选择其他基金,方法也很简单。把余额宝里的钱全部转出来再转回来就行了。
那么,他应该选择哪只基金,如何完成切换呢?我们先来了解一下余额宝支持的20只基金有何异同。
20只货币基金的相同点和不同点无论选择20只货币基金中的哪一只,功能都是完全一样的。除了享受基金收益,还可以用于网上消费(淘宝购物等。),线下支付,或者转账到银行卡。
货币基金一般具有低风险、高流动性的特点。原因是货币基金投资的资产主要是银行存款、信用等级高的债券等。,且银行存款期限均在一年以内(含一年),债券剩余期限均在397天以内(含397天),期限较短。无论你选择20只货币基金中的哪一只,安全性和流动性都差不多。
余额宝支持的20只货币基金,由20家基金公司的20位基金经理管理,投资能力和业绩各不相同。
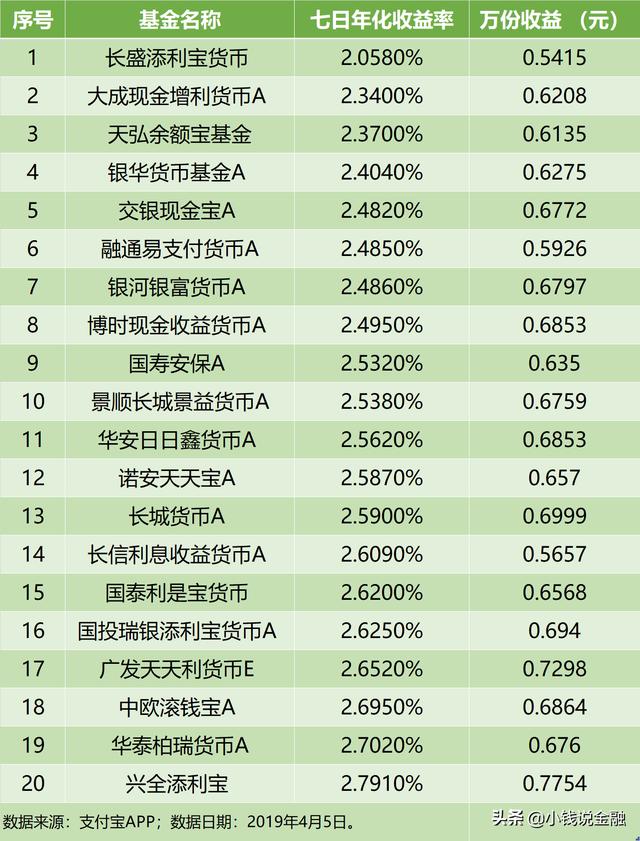
如上表所示,2019年4月5日,20只货币基金的七日年化收益率并不相同。其中,兴全添利宝基金7日年化收益率最高,为2.791%;长盛鲍莉货币基金7日年化收益率最低,仅为2.058%,两者相差0.733%。
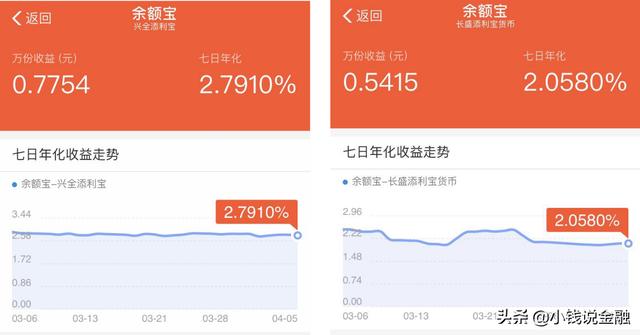
七年年化收益率代表的是过去的投资业绩,而不是未来的业绩。但通过查看上述两只基金近一个月的七日年化收益走势,可以发现两只基金的收益率差距一直存在。也就是说,选择了长盛添利宝货币基金的余额宝用户,最近一个月的收益一直低于选择了兴全添利宝基金的用户。
除了收益率不同,田弘余额宝基金还有其他19只货币基金没有的两个额度限制。2017年8月12日后,余额宝新用户开通,田弘余额宝基金个人交易账户限额为10万份。此外,目前田弘余额宝基金个人交易账户每日申购额度仅为2万元。
切换余额宝持有的货币基金,可以提高收益。通过以上分析可以发现,通过切换余额宝持有的货币基金,你不仅可以突破田弘余额宝基金个人交易账户持有10万份的限额,还可以选择收益率更高的货币基金,让你的余额宝赚更多的钱。但是,切换时有三点需要注意。
1、选择基金时,要综合考虑七日年化收益率和万份收益变化趋势。基金公司每天都会公布货币基金前一日的七日年化收益率和万份收益。7日年化收益率是货币基金最近7天的平均收益水平,年化后得到的数据反映了货币基金最近7天的收益表现。10000份收益是10000份基金在同一天产生的收益(即10000元),反映一只货币基金的日常收益表现。
在选择基金的时候,不是哪只基金的7日年化收益率高,就选哪只,还要观察最近万份收益的走势。如果一只基金的7日年化收益率很高,但最近几天万份收益一直在下降,这说明这只基金的7日年化收益率未来很可能会下行。
只有综合考虑7日年化收益率和万份收益的变化趋势,才能做出相对较好的选择。
2、切换时间有讲究余额宝10000元以下(含10000元)用户,建议工作日15: 00前完成切换(如果切换后一天是节假日,当天不要切换。)余额宝转出时,1万元及以下可实时到账。这种情况下转出后可以立即转入,切换可以瞬间完成。但如果是实时转出,当天不算收入。
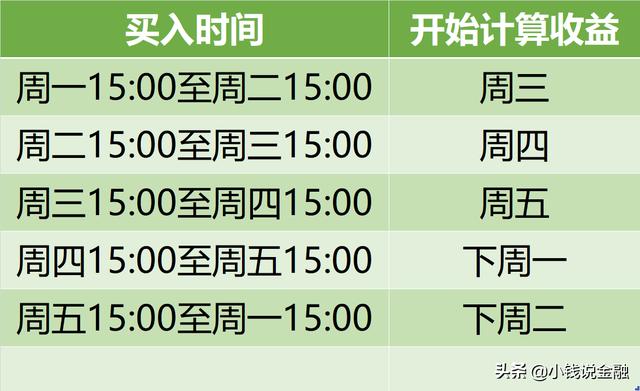
如上表所示,工作日15: 00前购买货币基金,下一个交易日开始计息;工作日15: 00以后买货币基金,要延期一天。如果有假期,就延期。
如果周一至周四工作日15: 00前完成切换,再次买入余额宝,则第二天重新开始收益计算。这样的话,只会损失一天的利润。需要注意的是,如果切换后的第二天是节假日,则不能从第二天开始计算收益。这种情况下,你至少会损失两天的收益,最好不要当天切换。
周一到周四工作日15: 00前切换,至少会损失两天的收益。如果周四15: 00后完成切换,下周一才开始计算收益,收益损失四天。如果周五15: 00前完成切换,下周一才开始收益计算,则损失三天的收益。
余额宝10000元以上的用户,转出和再转入不能在同一天完成。转出时,建议避开周三15: 00-周五15:00的时间段。资金到账后,要及时买入新基金,完成切换。
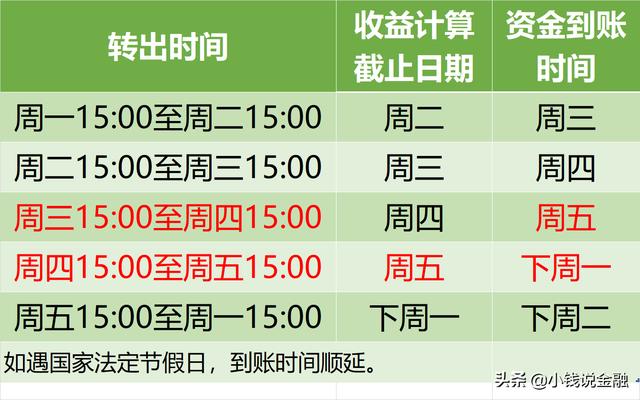
如上表所示,如果资金从周三 15: 00转入周四15:00,资金要到周五才能到账。如果当时买了新基金,下周一才开始计算收益,至少会损失周五、周六、周日的收益。
如果资金在周四 15: 00到周五15:00之间转账,资金要到下周一才能到账。但是收益只计算到周五,周六周日不计算收益,所以也要避开这个时间段。
如果资金在其余时间转出,一般来说,资金会在周二到周四的15: 00之前到账。资金到账后,如果及时转入余额宝,第二天,就可以开始计算收益了。这样的话,只会损失一天的利润。
3、切换频率不宜太快这里需要提醒的是,7日年化收益率和万份收益代表的是过去,而不是未来。一只过去投资表现良好的基金,未来可能表现更差,反之亦然。而且转行是有成本的,至少会损失一天的收益。
所以我建议你不要频繁切换,一个月评估一次即可。如果挂钩余额宝的货币基金7日年化收益率明显偏低,比如排在最后几名,可以考虑转行;如果收益率在平均水平以上,可以看看万份收益的变化趋势再做决定。假设10000股收益在不断增加,说明收益水平在增加,不需要切换。如果收入水平已经在前列,就没必要转行了。
综上所述,余额宝升级后,支持的货币基金数量越来越多,不同基金的收益水平有一定差距。对于用户来说,可以间隔评估。如果挂钩余额宝的货币基金收益水平较低,可以考虑将余额宝里的钱全部转出,重新转出时选择收益水平较高的货币基金。这样可以让余额宝多赚钱。
在选择基金时,要综合考虑7日年化收益率和万份收益的变化趋势,再做决定。转基金的时候,时间也很重要。余额宝里的钱在10000元以下(含10000元)的用户,建议在周一至周四的15: 00前完成切换(如果切换后一天是节假日,当天不要切换);余额宝10000元以上的用户,转出和转入不能在同一天完成。转出时,建议避开周三15: 00-周五15:00的时间段。资金到账后,要及时购买新基金,完成切换。另外,避免频繁转换基金。建议一个月左右做一次评估。
希望看完这篇文章,你能为余额宝多赚点钱。
【/s2/】欢迎关注《金融上的小钱》获取更多金融知识。[/s2/]