最近,赢家。com & Midtown Research Institute推出2020年中国领先品牌TOP100(仅包括在中国创立的品牌)。郑州的这些品牌是什么?市场表现如何?
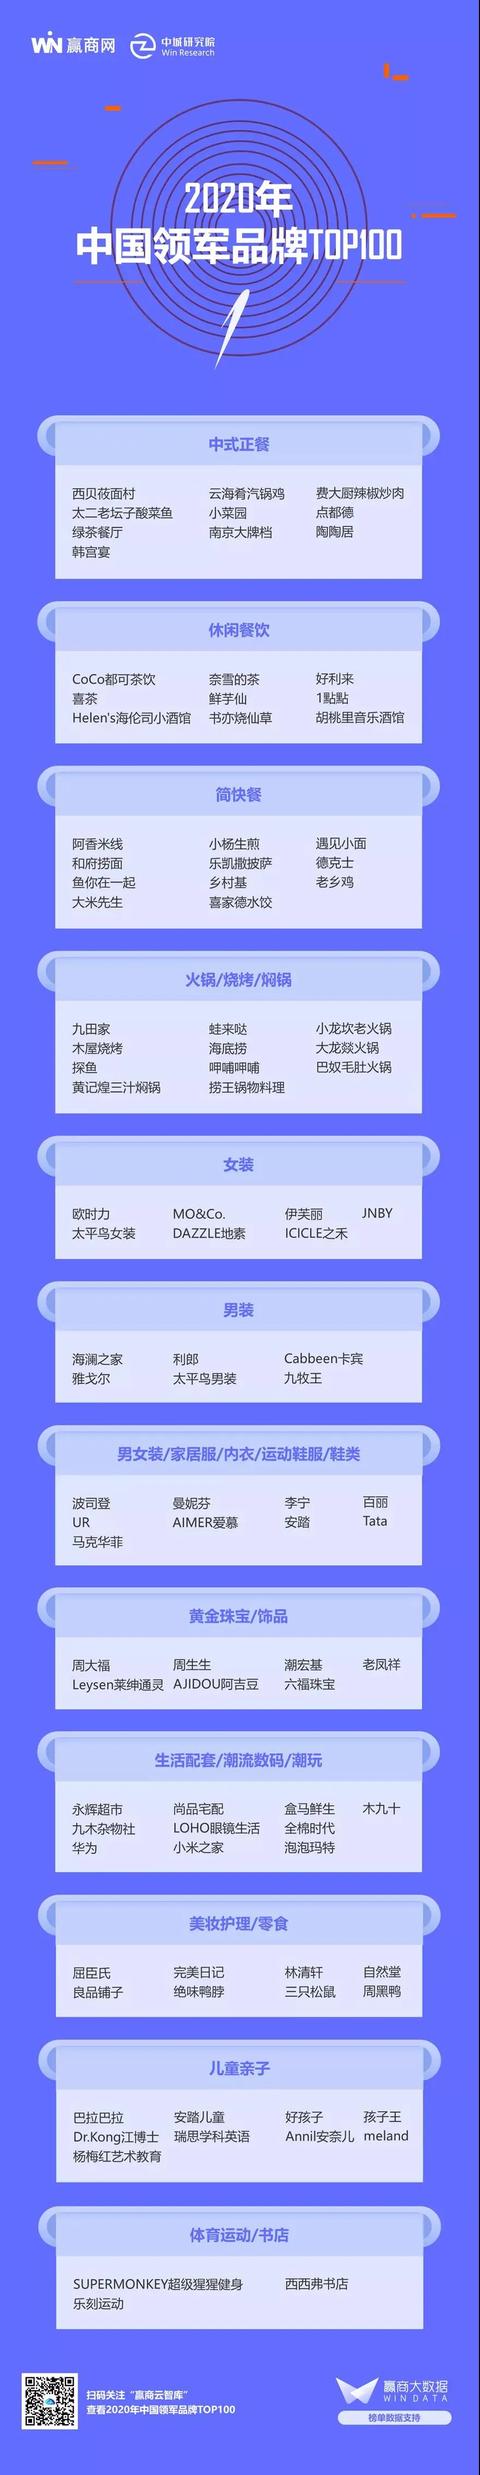
在“2020年中国领先品牌100强”获奖名单中。com,入选的100个品牌中,只有一家巴努毛肚火锅是河南品牌创立的。
从业态分布来看,餐饮占据的业态数量最多,占总榜单的41%,近半数席位。
从门店规模来看,Coco可以喝茶,可以看书,可以烧草,李宁,华为,良品铺子,绝味鸭脖。郑州有100多家店,占品牌的6%。
餐饮-100大品牌
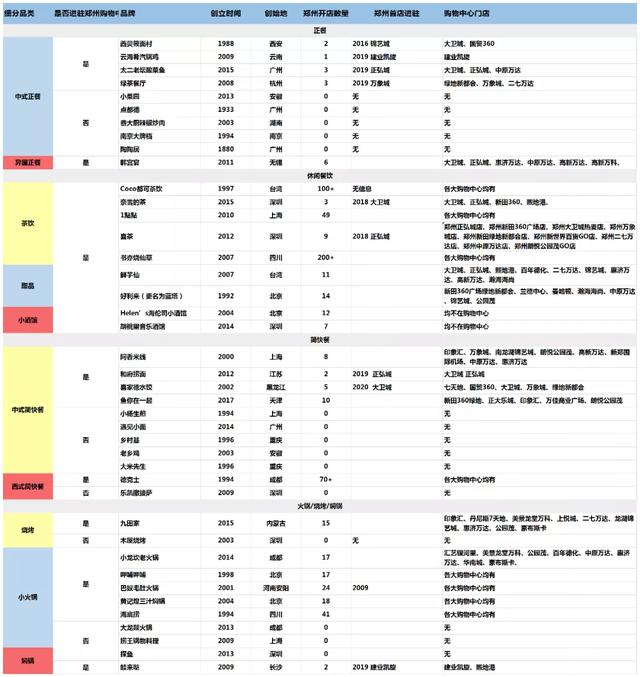
郑州未落地比例为36.5%
餐饮的商业多样性可以为商场带来人气,提升整体商业氛围,同时增强消费粘性。餐饮业态中,未落地郑州的品牌有15家,占餐饮业态的36.5%。
中餐的上座率只有50%
中式正餐中,100强品牌入驻郑州的仅占50%,西贝小面村、海云菜蒸鸡、太尔酸菜鱼、绿茶餐厅在郑州各大商场的分布数量相对较少,大多入驻大卫城、郑弘、国茂360、绿地360、万象城、建业凯旋、万达等郑州头部商场。
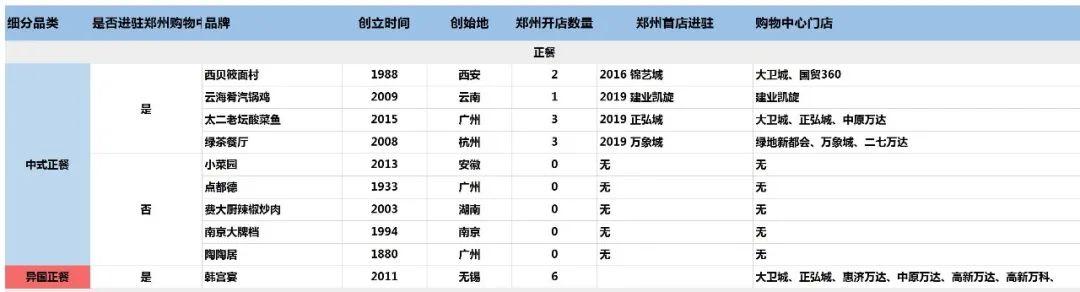
小菜园、点都德、费大厨辣椒炒肉、南京大排、陶陶居等菜系受限于各地饮食偏好的差异,以区域拓展为主。目前,他们还没有在郑州、武汉、Xi安等城市落户。相反,它们可能成为新一批品牌招商引资、争取“第一品牌”称号的选择。
火锅和烧烤很受欢迎,炖锅不乐观
“火锅界一哥”海底捞可谓郑州劲敌——巴奴,河南本土品牌。这两者经常被拿来比较。
郑州百大品牌中的大龙一火锅有两家店已经倒闭;王国武美食还没进郑州。目前,老王锅菜已开出100多家门店,立足上海,深耕华东,遍布全国。
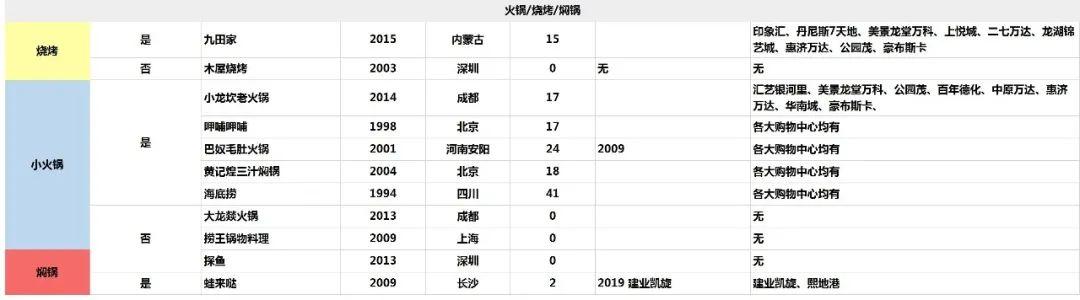
小木屋烧烤,门店遍布全国的领导品牌,尚未进入郑州,采用“直营连锁”模式,在全国开设150+家门店。郑州门店有几十家日韩烤肉的九天世家。说到郑州烧烤,就不得不提鲁哥了。郑州各大购物中心14家店,每顿都要排队!
郑州的焖锅餐饮表现好像不是很亮眼。鱼探在郑州还没有布局。青蛙到郑州时间不长,门店数量少。目前只有两家。据业内人士透露,业绩并不是很好。
简氏快餐的入住率只有45.5%
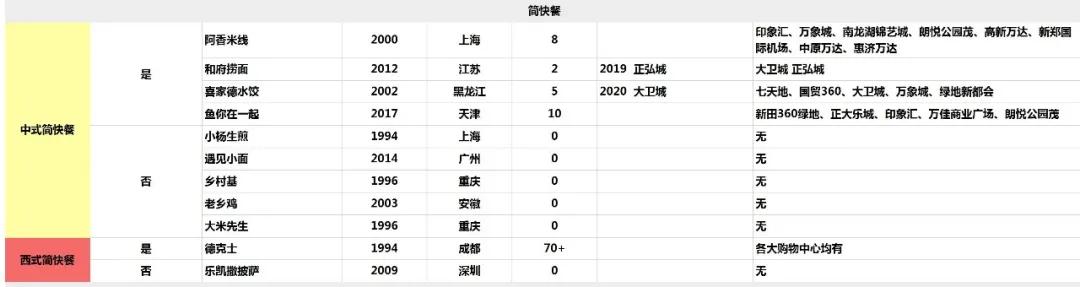
简餐是占用率最低的业态。100家百强榜,6家没有落户郑州。中式快餐和德克士有一定差距,其中郑州的店不多,比如阿香米粉、喜家德水饺、有鱼有你、福老面。简餐对于购物中心来说,简餐是增加人流量的一个渠道。而且相对于正餐、火锅、烧烤等传统餐厅,简一快餐的优势明显,消费频次高、资金回笼快、模式复制容易、风险低。
茶叶市场——本土品牌与外国品牌的较量
茶叶无疑是近两年非常火爆的品类,也成为郑州商场不可或缺的业态。近两年,网络名人Xi茶和奶雪茶相继进入郑州,搅动了郑州奶茶市场。可可可以喝茶,书也可以烧草。Coco因为性价比高,门店众多,成为郑州茶叶不可或缺的存在。
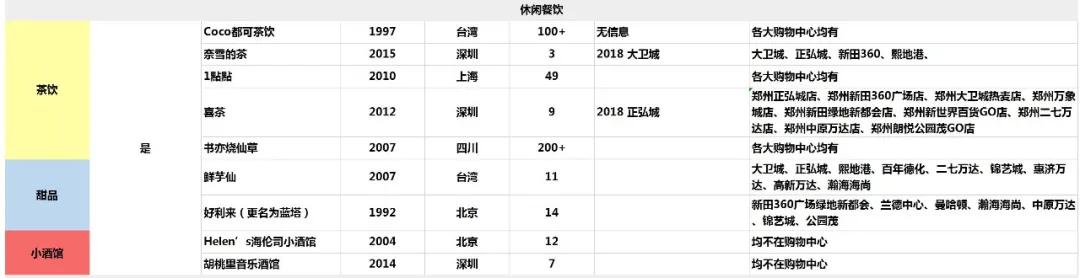
此外,郑州本土品牌——蜜雪冰城,凭借其低廉的价格,在郑州的门店已经扩张了500多家,几乎每100米一家,分布在城市的各个角落。作为本土品牌,尽快茶这两年席卷了郑州所有的购物中心,门店排队成为常态。目前郑州有26家奶茶店。未来还会有10多家店铺陆续开业。
小酒馆-小酒馆还没有跑进购物中心
酒馆是最近的热门话题。目前郑州只有两个头部品牌,海伦的海伦斯酒馆和核桃音乐酒馆,不在购物中心。由于酒馆和购物中心的调性不同,进入购物中心需要很长时间。
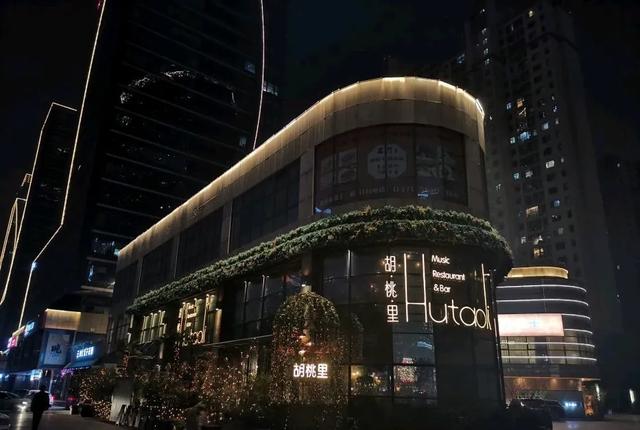
(核桃客栈)
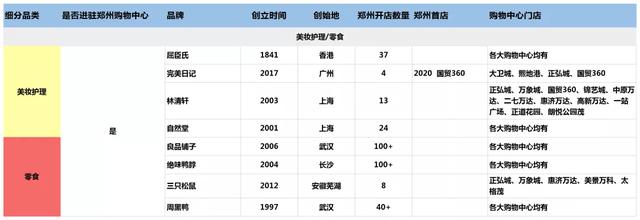
美容护理-取舍
在中国流行了20多年的屈臣氏,自然拥有大量的门店,但似乎并不能抓住消费者的心。日常走访郑州各大购物中心时,经常可以看到空屈臣氏在左右摇摆。2020年上半年新增门店285家,而营业额同比下降29.2%。后起之秀完美日记2020年首次进入郑州,连续开了4家店。
零售-女装竞争激烈,
男装越来越年轻化
随着女性消费者逐渐占据主导地位,服装行业的整体氛围也发生了变化。太平鸟这两年一直在积极转型,也是年轻人比较喜欢的服装品牌。拥有相同门店数量的欧诗丽,也是国内女性头部品牌之一。MO&CO、JNBY、Evelyn、DAZZLE、ICICLE何志也积极布局郑州头部购物中心,想分一杯羹。
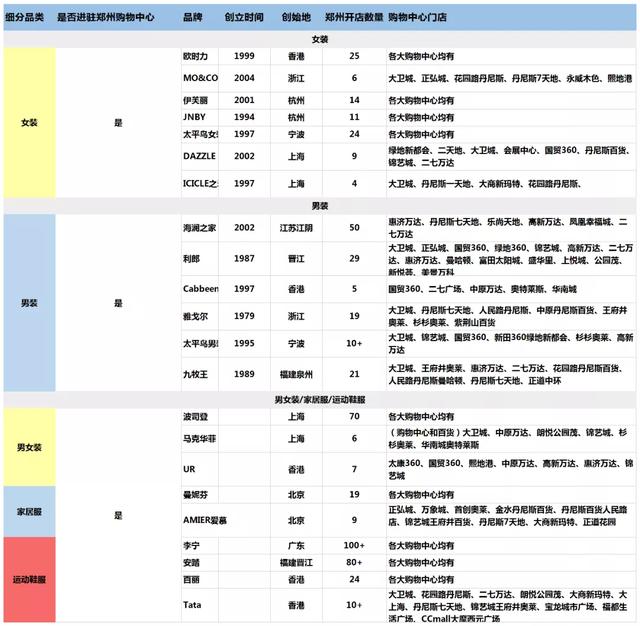
根据Winsor云智库统计,2020年列入Winsor中国领先品牌100强的男装品牌已全部上榜。而且这两年男装品牌也开始向“年轻化”方向转变,首先进驻郑州年轻时尚的头部购物中心,比如李朗进驻大卫城、郑弘城、国茂360、绿地360、万达广场等卖场,而近几年推出的少即是多轻商务系列产品也陆续进驻郑州各大购物中心;太平鸟和卡宾枪就是这样。
相比之下,蓝海之家、雅戈尔、九牧王更多分布在百货商场和商业街,给人的感觉是更倾向于面对中年消费者。
品牌势不可挡。新疆棉花事件后,国内运动品牌的崛起之势势不可挡,而随着“李詹”和“安踏关易博”两位明星代言人的加盟,这两个品牌所带来的粉丝经济更是将他们推向了新的焦点。目前李宁、安踏在郑州的开店数量在100+以上,近百家。
黄金首饰-集中位置,优势差别不大
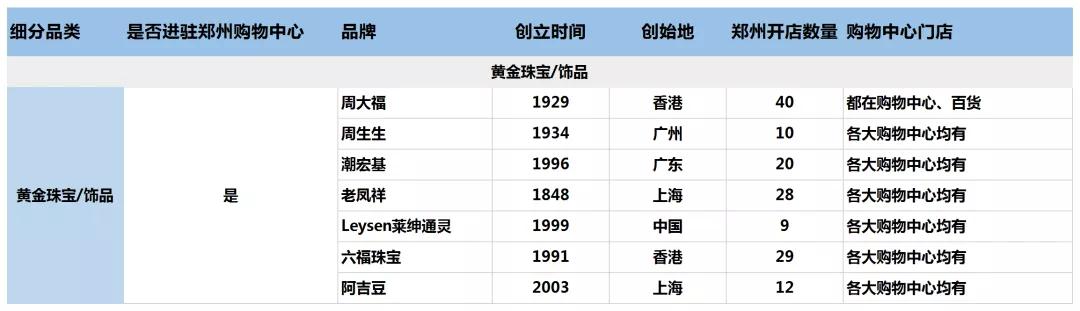
在各大商场,周大福旁边总会出现周生生、六福珠宝、潮宏基等品牌。作为低频消费、客单价高的日常消费品,地段和品牌的相对集中更能吸引人群,各大珠宝之间竞争优势差别不大。放眼全国,黄金饰品的固定性比较强,各大一线城市的门店数量也差不多。
儿童形式-娱乐形式表现良好
总体来说,郑州购物中心的儿童业态占比并不高,大卫城、郑弘城、西递港、国茂360等儿童业态占比都排在比较靠后的位置。
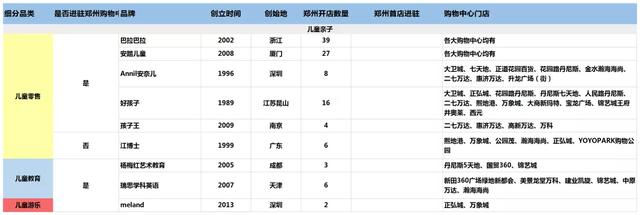
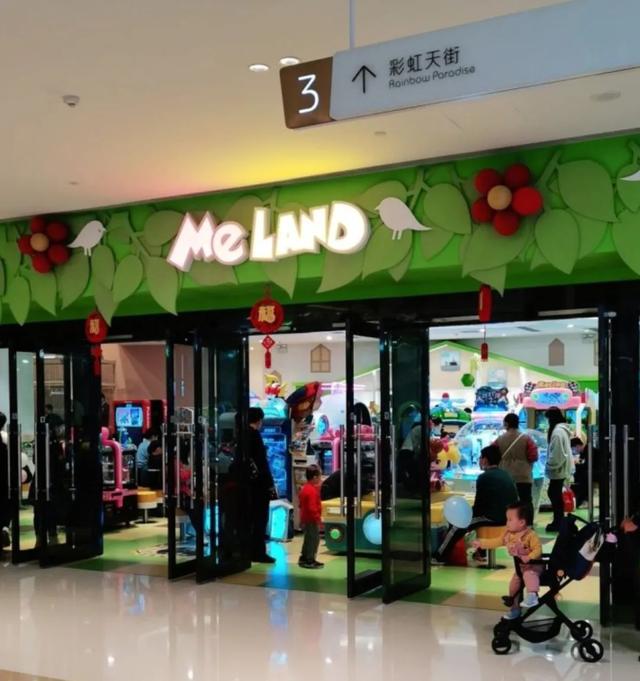
值得注意的是,郑州门店有两个面向头部玩家的梅兰德儿童商业成长园。相比长沙三个,武汉两个,Xi安一个,已经是不错的成绩了。体验型消费升级,传统的儿童乐园也面临升级,亲子空房开始向沉浸式主题场景和一站式综合体验空房转型,梅兰德俱乐部的火爆也就不难理解了。截至今年5月初,在全国50多个城市有100+家门店。体验型玩家的梅兰德儿童商业成长乐园。
健身-郑尚未布局头部品牌
体验式业态已经成为购物中心不可或缺的存在,健身运动机构也开始受到购物中心的青睐。目前,传统健身房正在逐渐衰落,像超级猩猩和乐可这样的新兴健身品牌越来越多。但超级猩猩尚未在郑州布局,已在贝尚广深、宁、武、成、杭等一线及新一线城市开设并筹备了近200家门店。目前郑州金城时代广场只有一家店。
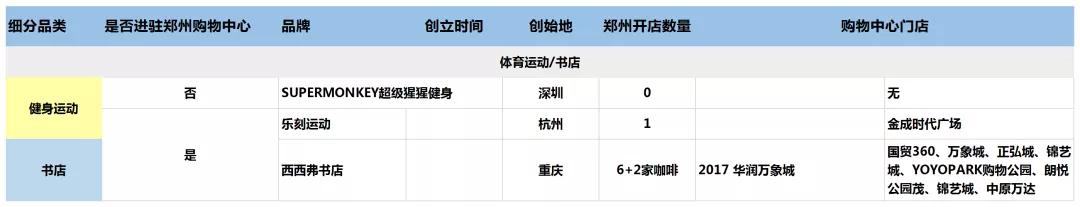
目前郑州各大购物中心的健身品牌有“黄金时代”、“我爱运动”、“世嘉健身”。这三个品牌在郑州的门店数量分别为29家、15家和9家,分布在购物中心的门店数量分别为7家、6家和6家。