
“今年a股市场整体上存在结构性机会。我们必须寻找低估值或核心资产的投资。短期风格轮动和轨道切换很难把握,但长期价值投资的逻辑不变。”
“我认为新经济代表未来,买股票也意味着买未来。我对新经济的理解在两个方面是新的。一方面,比如芯片、新能源汽车、人工智能、无人驾驶、5G、新基础设施等。都是全新的,是一些新技术革命的结果。还有一个新的,传统产业的转型.....”
"选择赛道有两个重要点:一是行业的成长前景,二是目前的估值位置;前者叫趋势,后者叫波动。新能源、消费、金融、电子赛道取得长足进步空 。”
“至于美国加息、外资流入等外部扰动对a股的影响,我认为“影响”每年都会存在,每年都会有一些不确定性,每年都会有一些黑天鹅,所以如果太关注这方面,就不能投资。”
“我们不能用指数来比较中国股市好还是美国股市好,因为中美股市指数的设计不一样。”
“从历史上看,多印钞票不一定会导致通货膨胀,但会导致资产价格上涨。资产价格大幅上涨后,股票资产配置的涨幅会更大,因此更需要配置股票,黄金累计涨幅也会超过CPI水平。”
“2022年,通胀应该不是主要话题,但对中国市场来说,今年中国市场的CPI会上升。”
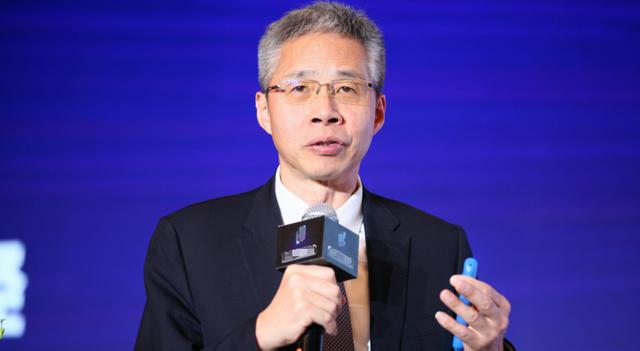
2月8日,中泰证券首席经济学家李迅雷在以“布局核心资产,见证中国力量——MSCI 50专场”为主题的直播中,做出了上述判断和分享。
以下是投资练习本(微信ID:touzizooyeeben)的精华分享给大家:
a股市场整体存在结构性机会,
长期价值投资的逻辑不变。
问:今年以来,市场出现震荡,热点快速轮动。如何看待2022年a股市场的投资机会?
李迅雷:我认为整个a股市场存在结构性机会。经过此轮调整,部分股票的估值水平已经达到历史第20百分位水平,相对较低。
从国际比较来看,比如沪深300指数,在全球整体指数中,如果以市盈率来衡量,其估值水平相对较低;所以,总的来说,那些优质公司基本都进入了一个价值投资的区间。
我们应该寻找长期投资的低估值或核心资产。短期风格轮动和轨道切换很难把握,但长期价值投资的逻辑应该不会变。
还是那句话,今年市场有机会,是结构性机会,因为市场分化的现象越来越明显。整体来看,今年对经济有信心,前低后高;政策方面,预计政策会倾向于进一步放松,从宽货币到宽信贷,这是可以预期的。从机会来看,结构性机会更多。
不是a股“不行”,而是指数编制有问题。
问:你如何看待中国核心资产的投资前景?具体的核心资产有哪些?
李迅雷:不同的人有不同的解释。先来分析一下群众一直在抱怨什么:指数不涨。
为什么上证指数一直不涨?大家都在抱怨中国经济很好,但是股市不好。其实关键在于指数编制的问题。中国的指数是全样本的指数,不考虑流通股和非流通股,所有权益都计入权重。
世界上几乎没有这样的指数,但我们还是把它作为最重要的参考。当被问及股市涨了多少时,我们不约而同地把上证指数作为参考,这是一个重大错误。
核心资产是什么?从国内4500多家上市公司中挑出最优质的公司,编制成一个投资组合,称为蓝筹投资组合,并将其视为中国经济转型中的行业龙头投资组合,一个最优质资产的投资组合。总而言之,这些公司具有头部、蓝筹、代表中国经济转型的属性。
看好新经济,有“两个新”[S2/]
问:你是否认同买入中国新经济的投资理念?
李迅雷:我认为新经济代表着未来,代表着中国经济的转型,代表着中国新旧动能的转换。有句话叫买股票就是买未来,买股票需要找到未来能够可持续增长的企业。
我对新经济的理解在两个方面是新的。一方面,比如芯片、新能源汽车、人工智能、无人驾驶、5G、新基础设施等。都是全新的,是一些新技术革命的结果。
另一种创新是传统行业的转型,“老树发新芽”,因为中国人现在有钱了,有钱了就想做理财,所以传统企业中“财务比率”较高的公司就有机会,而如果传统行业向新能源转型,接受新的商业模式,这些也会形成新的投资亮点和投资机会。
新能源、消费、金融、电子电路都有投资机会
问:请对MSCI A50重点关注的几个赛道进行深入解读。如何看待2022年新能源消费和金融板块的表现,是否存在结构性机会?
李迅雷:从2020年开始,谈论赛道将会很流行。当然,赛道不可能一直很热。它也需要调整和休息。(轨迹)方面,一是行业整体的成长前景,二是其目前的估值位置;前者叫趋势,后者叫波动。
对于趋势来说,首先新能源应该是没有悬念的。
看看MSCI A50中选择的食品饮料。其实都是头部,品牌,民族品牌。服务对象和需求的主流主要是中高端,尤其是高端和当下消费升级是有关联的。目前温饱问题已经解决,需要的是品质生活和品质消费,所以我看好这些有品牌、代表消费升级的行业。
第三,在金融行业,金融可以分为传统金融和现代金融。传统金融是信贷业务的中间利差,而新金融其实和金融科技、互联网平台、投资人的资产配置都有关系,发展空也很大。
例如,在a股市场,外国投资者的配置比例约为4%,但在印度、韩国、日本、香港和台湾省,这些经济区域的资本市场,外国投资的比例基本都在20%以上,这意味着如果未来a股全面开放,外国投资的比例将进一步增加。
对于金融机构来说,现在以国内投资者为主,未来可能会有国外投资者占一定比例,这也为金融业的发展带来了很大的机遇。
第四,在电子行业,中国的短板主要在电子领域。随着新的商业模式的出现,比如Metauniverse,它需要人工智能、设备和技术。因此,对于电子行业来说,一个巨大的需求正在酝酿;比如现在的汽车,从燃油汽车到电动汽车,从传统汽车到智能汽车再到未来的无人驾驶汽车,肯定需要很多摄像头等人工智能的东西,这个行业的未来空也是非常大的。
虽然美国加息有不利影响,但是过于关注黑天鹅就无法投资。
问:注意到一些国外的扰动消息会对a股产生一些影响。比如美国加息,会对中国经济发展和股市走势产生一定影响。你怎么想呢?包括你刚才提到的外资流入a股的影响?
李迅雷:我认为影响每年都会发生,每年都会有一些不确定性,每年都会有一些黑天鹅,所以如果我们太关注这方面,我们就不能投资。
比如美国3月份以后可能会连续加息。我们现在讨论的不是加息一次两次,而是加息五次、七次甚至更多,会给a股市场带来一定的不利影响。中美之间存在经济互补,所以问题是如果美国经济复苏,经济受疫情影响较小,因为其加息会使大宗商品价格下降,中国进口成本下降,对中国中下游企业造成冲击。
比如全球芯片短缺,汽车产量大幅下降。如果随着疫情的扩散,芯片的供应变好,对新能源汽车和智能汽车的发展都是利好。所以任何一个事件的影响都可能是双面的,多方面的,所以真的很难判断整个经济会怎么样。但不可否认的是,加息会给整体和新兴市场带来一定的不利影响。
这也是为什么今年的机会更多的来自于结构性原因,因为中国现在已经进入了一个结构转型的时代,一个新旧动能转换的时代,在这个时代,不要期待一个所有股票都会上涨的趋势性机会;未来很长一段时间,都是结构性的机会。
无法通过指数判断中美两国哪个股市更好
需要反复强调的第二点是,不能用指数来比较中国股市好还是美国股市好,因为中美股市指数的设计不同,美国股市是成份股指数,比如美国的道琼斯指数。当初有30只股票,现在一只都不剩,优胜劣汰。剩下的就是一些新行业,新企业和最后一个。
未来中国股市也是如此。我们必须抓住这些核心资产,这些资产不是一成不变的,也是优胜劣汰的。
所以在分析外部环境的时候,要看到它的两面性和多面性,既有有利空因素,也有有利因素,更多的来自于结构性因素。
所以,空我觉得谈论今年指数能涨多少是不专业的。作为个人投资者,未来应该会越来越专业。如果你想问今年哪个指数的表现会更好,那么你可以对中国经济和中国资本市场有更深入的了解。
通货膨胀不会成为2022年的主要话题[/S2/]
问:你如何看待2022年中国及全球的通胀水平?
李迅雷:目前的通货膨胀主要发生在欧洲和美国,达到了近40年来的新高。我觉得这一轮通胀可能会比预期持续的时间长,主要是因为疫情。
大家都有一个非常直观的认识,就是因为美国发的钱多,印的钱多,所以导致通货膨胀。然而,本轮美联储表的扩张速度低于2008年。虽然绝对率高于2008年,但从历史上看,通货膨胀的绝对增幅远低于货币扩张的增速,因此多印货币不一定会导致通货膨胀,但会导致资产价格的上涨。
比如1971年,布雷顿森林体系解体,黄金与美元脱钩;在此之前,全世界都处于低通胀,甚至有点通缩,居民收入增长缓慢,股价和房价增长缓慢的局面。1971年后的50年,资产价格大幅上涨,房地产价格大幅上涨,股价涨幅远超房地产。所以这就是为什么要多配置股票,因为从历史上看,股票资产配置的涨幅会更大;而黄金的累计涨幅也会超过CPI的水平。
所以我认为本轮通胀主要是受疫情影响,导致供需缺口扩大。但随着疫情慢慢化解,供需缺口会缩小,美国的CPI也会有所回落。虽然12月份CPI创历史新高,但是我们也看到美国食品有几个品种,比如牛肉、面包,价格都有一定程度的下降,所以2022年,通货膨胀应该不是主要话题,但是对于中国市场来说,今年中国市场的CPI会上升。
本文不构成个人投资建议,也不考虑个人用户的特殊投资目标、财务状况或需求。用户应考虑本文中的任何观点、意见或结论是否符合其具体情况。市场有风险,投资需谨慎。请独立判断和决定。







