
现在越来越多的制造企业,如服装、化妆品等,都加入了寄卖的行列。他们没有建立自己的商店,而是直接与商店签订寄售合同,委托商店向最终客户销售商品。
他们利用加盟商的渠道、客户资源和营销经验,同时节省了一笔产品推广费用。
对于自身销售渠道没有明显优势的企业来说,代销模式的引入,某种程度上是行业的专业化~
在传统的寄售模式中,受托人根据寄售人的要求出售寄售人的货物。当货物未售出时,货物的所有权仍属于发货人。主流模式有两种:“可退可买”&“费用结算”。
今天边肖就给大家总结一下这两种模式下税务处理的注意事项~
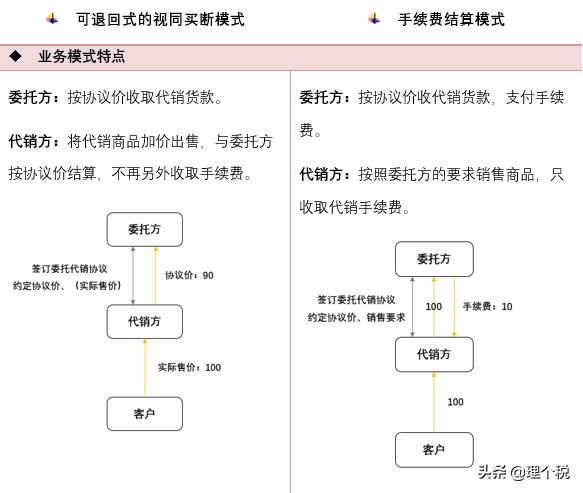
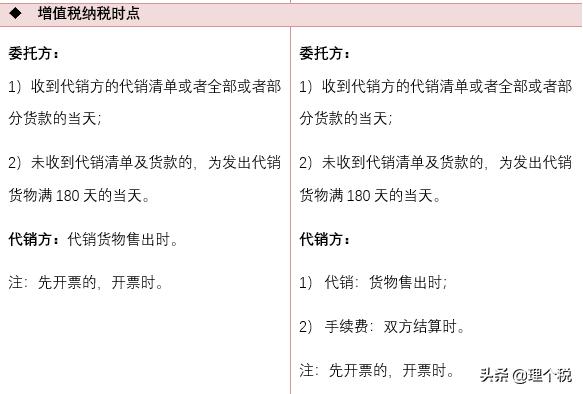
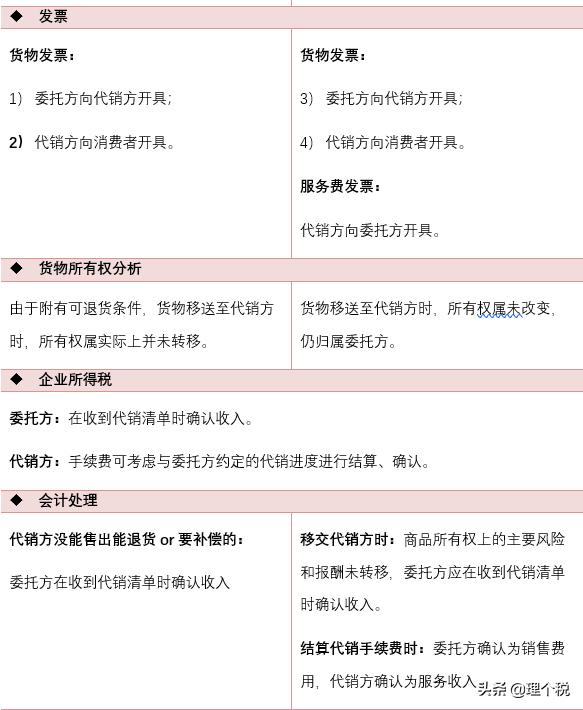
依据:国税函[2008]875号《增值税暂行条例实施细则》。
但在我们的实际销售中,还是会有类似于代销的包销模式(不退款)。委托人能不能卖出去,能不能盈利,与委托人无关。
△那么这个案例就是真正的买断,增值税、所得税、会计都可以作为正常销售处理。
如果你觉得文章有帮助,请点击右上角“+关注”,每天及时获取有用的文章!
税务管理提供最专业的税务信息和规划及综合管理服务。







