指甲变了。
距离叶军(大名鼎鼎)接替陈航掌舵已经过去了一年多,企业软件行业也感受到了这一年多来的变化:平台对独立软件厂商(ISV)的控制更加温和,合作姿态更加平等,用户规模的增长不再是管理层关注的首要指标。
如果说陈航时代的钉钉就像一个无所畏惧、固执己见、相信全世界都会为自己让路的年轻人,那么新的一号位置让钉钉看起来更像一个懂得与世界相处的成年人。
咄咄逼人的消费者互联网式运营,帮助钉钉后来者登顶,其活跃用户规模和过亿量级的用户增长曲线,是中国乃至全球当之无愧的企业软件现象级产品。然而,在闪亮的钉钉脚下,企业软件,尤其是协同办公这一品类,却是哀鸿遍野。
“一家独大,寸草不生”。
陈航的一路狂奔,在伤害了很多软件行业同行的同时,也给钉钉带来了“成功”,但并不那么正版。
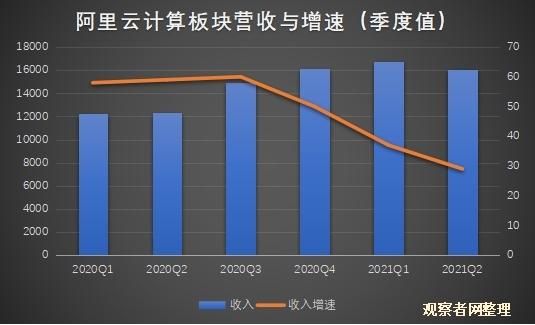
2021年4月,钉钉财务数据正式纳入阿里云计算。随着阿里巴巴集团第二季度财报的公布,七年来外界首次得以一窥钉钉的真实营收:本季度,阿里云计算分别实现营收160.5亿元,息税前盈利3.4亿元,去年同期营收124.3亿元,亏损11.2亿元。需要强调的是,为了考虑到钉钉后调整后的价值,但在钉钉数据未合并前,去年第二季度阿里云计算板块的营收为123.4亿,亏损“只有”3.4亿。
根据以上数据,不难计算出钉钉产品线的成本和营收数据,用震撼来形容并不过分。
即使对于家大业大的阿里来说,钉钉的亏损也不是一个可以轻易忽视的问题。“增长先于盈利”的企业孵化期“特权”变得越来越奢侈,甚至无法忍受。
借助免费支付和烧钱补贴,组织了大量用户。然而,庞大的用户规模并没有自动产生网络效应。不断壮大的黑客陈航,在商业模式的落地上,暴露了“无招”的命运。当时的钉钉还没有深度开发企业客户的意识和能力。
更危险的是,同样“实惠”的飞书和发人工资,正在沿着钉钉的道路迅速拉近与他们的距离。
钉钉的改变已经是一种必然。
2019年6月,逍遥张勇宣布并入阿里云,陈翔向阿里云总裁张建锋汇报。
2020年6月,张剑锋提出“钉钉整合云”战略,同年9月,叶军接替陈航成为钉钉第一。
2021年4月,钉钉金融数据并入阿里云,标志着该业务线结束了孵化和内部整合阶段。
叶军时代的钉钉将如何解决商业模式落地的困境?
“我们的大方向是做深度价值。这个价值就是对客户的价值。你为顾客解决的问题越多,生意的可能性就越大”
在今年云起大会的媒体见面会上,叶军在回答笔者关于钉钉商业模式的问题时给出了上述答案,他还透露,用户的使用时间和功能模块的数量是目前衡量其对用户“价值”的主要指标。
这位长期从事政企业务,对中国企业软件市场比较了解的负责人接手后,他对自己价值观、理念、愿景的诠释不再是陈航时代的模糊和自由,变得更加有条理和条理。
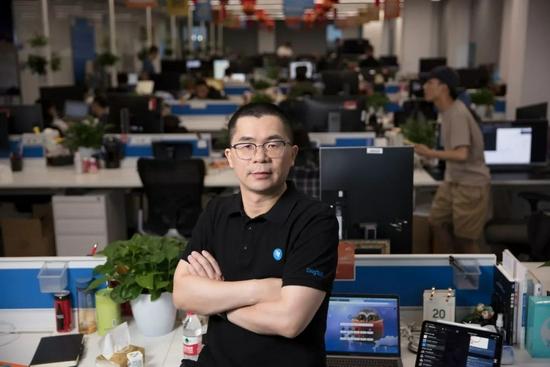
(低调的新一号叶军,钉钉带来的改变相当“高调”)
今年1月,钉钉6.0版本发布,将低代码应用开发平台提升到了协同办公的地位。在10月的未来组织会议上,叶军进一步公布了钉钉的新定位——“新生产力工具”,并提出了他对产业数字化转型路径的洞察:组织数字化、业务数字化。
新的定位和愿景,新的KPI指标清晰勾勒出钉钉转型的方向:下沉到垂直行业和企业业务,重塑客户心智,让钉钉的形象突破协同办公的壁垒。
随着这一转型,钉钉公关传播策略也发生了显著变化。鼓励企事业、学校、政府、更多行业客户走到前台来发声,试图用业务场景和功能的直观案例来启发客户,而不是技术架构和产品功能的“自说自话”。
正如“云钉钉整合”口号所体现的,要理解钉钉转型行动背后的商业逻辑,还必须结合阿里云计算业务板块的整体战略。
虽然阿里云的计算业务在去年年底首次实现盈利,营收规模也达到了国内第一、全球第三的水平,但运营利润率这一关键指标仍远低于亚马逊、微软等公有云竞争对手。除了数据中心等较高的资本支出外,更重要的影响因素是中国企业服务市场的特殊环境。
说服中国企业为看不见、摸不着、摸不着的软件服务付费,是一件相当复杂而艰巨的事情。中小企业对业务增长的重视程度远远超过管理层,业务合作和互信程度较低,为软件付费的意愿和能力不足。而有支付能力的大企业、大客户,议价能力强,选择采购流程复杂,个性化定制需求众多,即使是企业或政府愿意买单的“好东西”。往往需要聚集大量的内外部咨询、开发、实施伙伴,以极高的成本完成交付。以阿里云为例,其渠道团队规模高达数千人。
除了通过底层软硬件的自研降低成本,阿里云要想保持甚至提升外部市场的竞争力,还需要在业务上做出更大的改变。
赚钱不多的阿里云和一直亏损的钉钉,在云和钉钉业务整合后都会有所改善。
对于钉钉业务线而言,内部成本核算的优化无疑会给其财务业绩带来立竿见影的提升。钉钉合并后,阿里云尽管承受着营收和利润增长的“阵痛”,但也收获了一份珍贵的价值,那就是钉钉和阿里云的渠道能力和客户资源的整合。
在此之前很长一段时间,钉钉空拥有大量用户,却缺乏有效挖掘客户价值的工具、方法甚至意识。阿里云投入巨大成本的行业解决方案,由于用户规模的相对限制,难以完全实现重用和推广。
云和钉钉的融合,给阿里云带来了终端客户接触量的一个数量级的飞跃,也自然而然地推动了钉钉功能定位的转变。从协同办公的通用工具,到深度适应组织功能和业务的“新生产力工具”,钉钉从“轻”到“重”的转变是必然的。
阿里云的技术和服务能力的支撑,为钉钉的商业化打开了新的想象空间空,而将这种潜力转化为现实,将高度考验钉钉的战略执行能力。
帮助客户成功,赋能合作伙伴,是一条说起来容易做起来难的路。需要钉钉,两腿带泥,一头扎进各行各业,真正做到企业能清晰感知的“贴身服务”,在业务场景的最前沿展现清晰感知的价值。
只有客户真正获得价值后,才能浸透行业诀窍的最佳实践方案,为同类企业的数字化转型带来启示和借鉴,才能钉钉自己“做深度价值”的目标,才能有样学样。
收敛,放下身段,不代表钉钉“平躺”。从今年“产融结合、人力整合、营销整合”的概念公布来看,对传统企业软件的几个品类垂涎已相当明显。
钉钉的变化更像是通往同一个目的地的不同路径的切换,从空的蛮力无处施展,到一步步的自信,其中蕴含的差异耐人寻味。
今年9月,叶军应邀出席了他的母校——四川大学研究生院的开学典礼。他在演讲中有这样的感受:“慢是我从四川人身上学到的最自洽的东西。在许多情况下,欲速则不达。在某个领域或某件事上的长期高质量的经验远比走马观花的经验更有价值。”
我不打算预测这个平台未来的前景,甚至是云钉的整合,只是阿里产业互联网战略的阶段性总结。随着企业数字化转型浪潮的演进,云与钉钉的融合将在未来的某一天被新的理念所取代。值得注意的是,在今年的云起大会企业云服务峰会上,Bizworks、EMAS等企业业务中前台的搭建工具已经被标注在了与钉钉相同的圈层上。共同服务于企业运营的核心功能需求,而包括ERP在内的传统企业软件品类,在这个数字时代都处于企业云服务图景的外围。
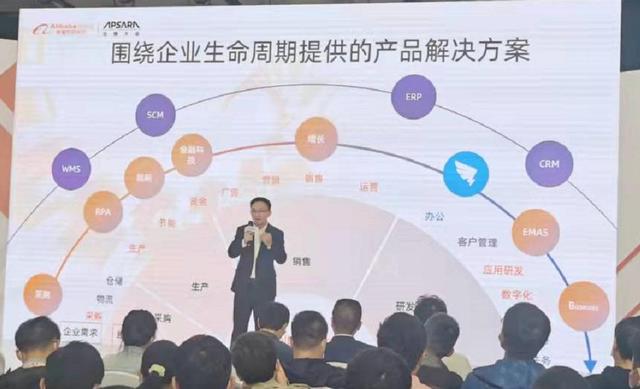
相比于不活在变化中的具体业务线或阶段性战略,更有持久价值的是阿里对传统行业数字化转型路径的总结,即组织数字化和业务数字化。
这两个维度,横向到边,纵向到底,构成了理解和把握产业数字化转型的一对标尺。
放慢脚步,开始做艰难而正确的事情。这种转变正在整个中国的数字产业中发生。除了阿里,中国全社会数字化转型的巨大浪潮也吸引了信息产业不同细分市场的巨头,并基于各自的优势领域和整合思路,提出了各种传统行业和组织的数字化转型思路。
这些在中国软件市场“硬模式”下脱颖而出的企业,在遭受重创的同时,也像野草一样磨练出了顽强的生命力,享受着对SaaS巨头Salesforce“防御性反击”的成功,以及对产品交互的极致追求。
最终,这些令人眼花缭乱的数字化转型方案,将在去除沉淀后,凝聚起最有价值的共同思想元素,汇成数字产业化和行业数字化的“中国道路”。
本文为观察者网独家稿件,未经授权不得转载。