书的世界:每天10分钟,陪你读一本好书,点击文章右侧“关注”,一起成长
大家好~
今天,凌瑶将给大家带来一本新书,叫做《如何玩变了》信用卡之神快速发展指南。
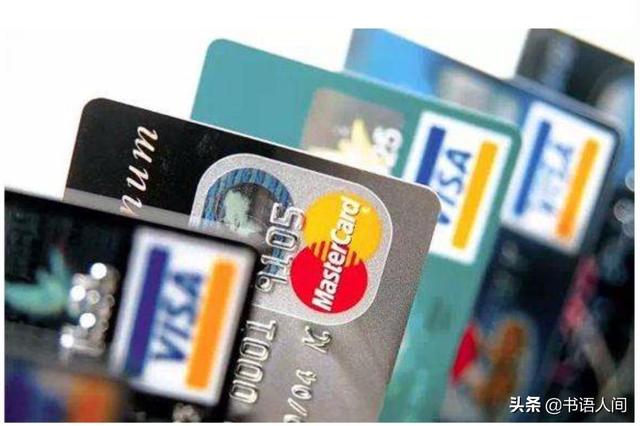
现在几乎每个人的钱包里都有几张不同颜色的信用卡,无论是身价上亿的成功人士,还是月入数千的工薪族。
再加上移动支付的快速普及,即使在十八线小县城的超市里,也能看到商家贴出的微信和支付二维码。
但是,拥有这些方法并不一定意味着你知道如何利用好这些支付方式。
比如有些朋友虽然有卡,但是根本不在乎银行提供的优惠政策。结果一年后,除了提前消费,他们不享受任何其他用卡福利。而有些朋友却“一时之乐剁手还钱给火葬场”,任由花圃的债务不断累积。
那么,怎么做才能让信用卡和各种互联网产品的价值最大化,让你的钱滚雪球?
来凌瑶看这本书《游戏性变了》信用卡大神快速开发指南!
和借记卡一样,信用卡也需要向银行申请。但是,不同于当场填写信息,用借记卡当场取卡。信用卡会有一定的审核时间和申请要求。
比如你打算办理新卡,那么一方面你要在18岁到65岁之间,有一定的经济能力,信用记录良好;另一方面,按照银行的要求,你要提交身份证件、工作证明、收入证明、居住证明等材料。
另外,信用卡的发放与申请金额、你的还款能力、信用等级密切相关。
一般来说,你的个人收入、学历、个人彩礼、婚姻状况等等都是影响额度的因素。例如,一个有稳定工作和婚姻的人在申请信用卡时会获得更多的配额。
最后,我们来看看开信用卡时常见的陷阱。
各大银行为了推广信用卡,准备了很多礼品卡,比如行李箱里的话费和50元、5万积分、重疾险、优惠券等等,真是“煞费苦心”。
但是,如果你去送礼,大部分的“信用卡管理费”都会被银行拿走。
比如有的银行会规定,如果你想得到一份礼物,你必须在下一个固定的时间段内消费固定的金额。
言下之意,礼物不是白送的。要得到礼物,你必须先激活信用卡,并向银行支付信用卡年费。
“信用卡上有很多信息!」
“没想到连银行网址和海外客服电话都有!」
……
我相信很多朋友拿到第一张信用卡的时候都会发出这样的感叹吧?
然而,虽然市场上有许多类型的信用卡,它们的外观也各不相同,但每张卡都需要以下要素:
可见一张信用卡几乎涵盖了你所有的个人信息。一旦被盗,后果将不堪设想。
收到银行发给你的信用卡后,你可以去银行激活。之所以要再去银行,是为了核对申请时提供的相关个人信息,避免盗刷信用卡。
所以,不要小看“盗刷”的危害,因为它不仅会造成你的财产损失,还会影响你的信用。
说起“盗刷信用卡”,相信很多朋友会说,我的信用卡要不要加密码?这样,就算别人发现了我的卡,也没有办法盗刷。
但是这样做有一个风险,就是小偷可能会通过一些特殊的工具获取你的密码,直接输入密码进行交易。
遗憾的是,根据《银行卡业务管理办法》第三十九条规定,一旦发卡行根据密码等电子信息为持卡人办理存取款、转账、结算等各种交易信息,则该笔交易有效。
换句话说,如果你的密码在信用卡丢失的同时被泄露,那么万一信用卡被盗,就没人能为你买单了。
但是,如果你的信用卡是银行卡反面签名确认交易,那么如果商家没有承担验证的责任,那么消费可以认定为“无效购销单据”(银行卡业务操作规程)。
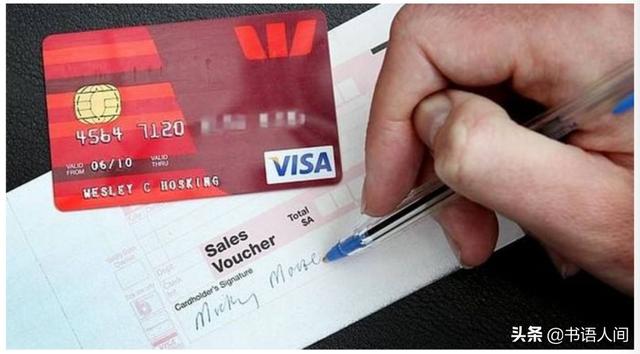
所以,你最好采取“密码+签名”的消费模式,给自己的信用卡“双保险”。
另外,凌瑶在这里提醒你,如果你只设置了“查询密码”,那么你就没有“密码”保险,你还得再设置一个“交易密码”。
说到信用卡消费,除了暂时周转,还有一个好处就是可以利用银行的免息期,把现在应该花的钱放到未来,先吃一段时间的理财收益。
一般情况下,国内各大银行信用卡的免息期短则20天,长则56天(下图)。
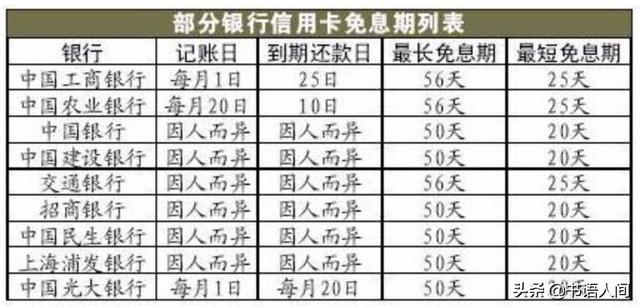
其中有三个因素会影响你的免息期,分别是刷卡日、账单日、最后还款日。只要利用好这三次,就可以最大限度的享受自己的免息期。
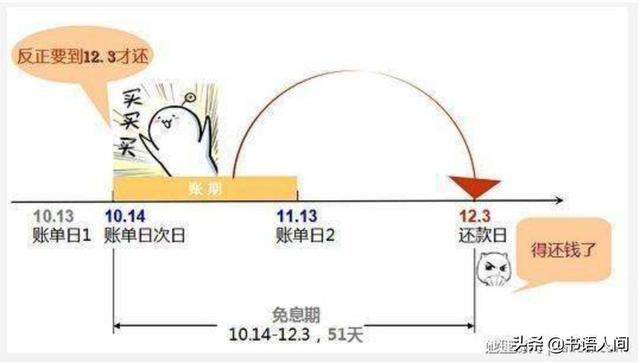
比如你的账单日期是每个月的14号,那么如果你有大件物品,比如数码设备、床上用品、衣服包等。,最好在每个月的15号买。
因为你的免息期是从账单日的第二天到下一个还款日,这个期限越长,你的还款压力就越小。
过了免息期,再说分期。
相信很多朋友都想过用信用卡提高生活质量的可能性。但是,从舞台本身来说,是有很多猫腻的。
一方面,如果有分期,肯定会涉及额外的利息和手续费。而且,这个钱往往不便宜,尤其是还款金额大,时间长,你会发现你会多给银行10-20%的钱。
比如你分期付款8000元买一部iPhone,分12期,每月还款666.7元,手续费每月0.6%,那么你每月实际支付666.7+8000 x 0.6% = 714.7元。
在不考虑其他因素的情况下,可以折算的名义年利率为7.2%,然而,
作为持卡人,你欠银行的钱是逐月递减的,尤其是最近一个月,你虽然只欠银行600多元,但还是被银行收取了8000元的手续费,支付的金额远远超过了原来的7.2%!!!
另一方面,一旦开了分期,你每个月要还的钱额外增加。如果不能按时或足额还款,那么你不仅要额外支付利息,还要承担不能及时还款的信用风险,年化利率一度达到15%。
所以你要学会理性消费,每月消费控制在一定范围内,避免大额分期才是王道~
05.从卡奴到卡神:积分、权益与增值服务看完这个可能有朋友会问,信用卡除了应急就没有其他好处了吗?
不一定!
就像银行可以用手续费剪你的羊毛,你也可以用积分、福利、增值服务剪银行的羊毛。
比如消费到一定金额后,信用卡积分可以用来兑换信用卡礼品、实用礼品、航空空里程、年费等等,再加上外出就餐方便、娱乐打折,一年下来也是一笔不小的收入。
那么,作为消费者,如何快速积累积分呢?
说完了要点,我们再来看看信用卡的其他好处。
比如经常坐飞机出差、旅游的朋友,可以考虑赠送信用卡旅游意外险和延误险,尤其是后者,一旦出现交通延误,可以申请酒店、餐饮、服装等相关福利,可以说非常靠谱。
除了旅游意外险和延误险,很多信用卡还提供燃气安全险、住宅险、购物盗窃险等。,对家庭财产也是很好的保障。
最后,还有很多信用卡可以帮你注册。
比如农行的悠哉白金卡、广发白金信用卡,一年可以免费预约3次挂号服务。而农行的美丽妈妈信用卡(金卡)可以预约国内知名儿童医院的专家,对于有孩子的人来说也非常方便。
所以,如果你有需要办卡的朋友,不妨在办卡之前对比一下自己信用卡附带的增值服务,看看能否获得额外的优惠。
说完了信用卡积分和福利,最后来看看支付宝里的芝麻信用分能做什么。
首先,如果你的芝麻信用分达到600分,那么你可以享受以下服务:
等一下。
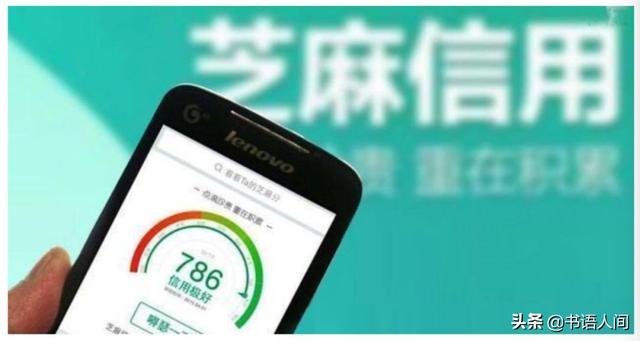
所以,你的信用达到650分怎么办?
除了以上福利,还可以在CAR Inc .的700多家直营店预订5000元以下的短途自驾产品,轻松自驾游。
如果你的芝麻信用已经达到700分以上,那么你可以轻松持有2000-30000元额度的小额贷款,但是还款方式是等额本息,外加手续费。所以要做一个靠谱的消费者,在支付宝上积累信用点。
最后,我们来看看花呗和贷芽是什么样的产品?
首先,借贷是支付宝的功能之一,额度受芝麻信用分影响。如果你想提高贷款额度,就必须提高你的芝麻信用分。
有了贷款,我们来对比一下信用卡,哪个更便宜?
首先,贷款年利率为0.045%,最长贷款期限为12个月。也就是说,你借1万元,一年还清,本息合计11624.5元,而如果按照个贷的优惠措施,利息按五折计算,本息合计10821.25元,比信用卡便宜。
另外,借贷还是一个可以体现的产品,你申请的所有贷款金额都会打入你的余额宝账户,供我体现。
但是,花苑就不一样了。作为阿里旗下蚂蚁微贷向消费者提供的信用支付服务,虽然在淘宝、天猫、线下门店可以享受“本月买,下月还”的优惠,但不能提现。
另外,一旦超过免息期,将收取每日万分之五的复利费用,与银行发行的信用卡大致相同。此外,柏华的信用卡分期付款利率为8.8%,远高于银行的7%。所以,用柏华分期不如信用卡分期。
以上是全书的内容。
在生活中,我们每个人都不可避免地要处理债务。无论是出于理财存钱的目的,还是生活中遇到一件烦心事,我们都需要临时借一笔钱应急。
所以,学会正确恰当的对待债务,已经成为现在每个人的必修课。
再加上日益完善的征信体系,你千万不要为了一时的利益而让自己陷入债务危机和信用危机~
美好的祝愿!
注:图片来自网络。如有侵权,请联系作者删除
文|吴践行“一天一本书,一天多一篇”的专业读者,本文首发于个人微信官方账号:syrjjy。