大家好,我是山河长啸。
国家再一次重拳出击,
别想蒙混过关!
今年年初,市场监管总局对蚂蚁金服开出了顶格罚单,宣告中国互联网领域的反垄断大幕正式拉开。
重罚之下,蚂蚁金服登陆科技创新板的计划也被打断,无数马云一夜暴富梦想的徒弟瞬间烟消云散。
但马云的麻烦远不止这些,蚂蚁金服的问题也远不止这些。
近日,中国银监会,中国对蚂蚁金服发出禁令:禁止小额贷款公司向大学生提供贷款。
中国最大的小额信贷集团是马云的子公司蚂蚁金服。可以说,这一禁令直接切入了蚂蚁金服的核心盈利范畴。蚂蚁金服虽然披着高科技普惠金融的外衣,但实际做的是放贷。
老师给它起了个好听的名字:“互联网金融”。
这个所谓的“互联网金融”,说白了就是“互联网贷款”。原来的线下借贷业务,搬到互联网上就变成了“互联网金融”。
蚂蚁金服的两个拳头型借贷产品,一个是“花呗”,一个是“借呗”,相信大家或多或少都用过。
对于普通工薪族来说,“花呗”“借呗”大大方便了我们的消费。尤其是面对一些小额消费,工资还没发,“花呗”“借呗”往往能派上大用场。
没钱的时候可以先借马某的钱,等工资发了再还给马某。
但是,对于大学生,尤其是女大学生来说,类似“花呗”、“借呗”这样的小额贷款已经逐渐成为万恶之源。
女大学生基本没有经济来源,口袋里的钱主要靠父母,而中国大部分父母并不富裕。
既然给不了自己亲爱的爸爸,那就找马爸爸要吧。唯一不同的是,亲爱的爸爸给的不要还,要还马爸爸给的本息。
有了马爸爸的贷款,很多中国女大学生过上了伪精致的品质生活。平时舍不得买高档化妆品,可以放开买。平时舍不得吃大餐,可以敞开肚皮吃。
什么样的苹果手机?那是轻而易举的。突然之间,所有的中国女大学生都变成了公主,个个都是精致的小姐。
公开数据显示,中国大学生年人均消费接近2万元,年消费总额超过6000亿元,比全国城镇居民人均可支配收入高出50%。
这意味着绝大多数中国大学生都在超支,超支。尤其是女大学生。为什么是女大学生?这篇文章后面会讲到,其中涉及到一个贷款陷阱。
显然,这是一种虚假的繁荣,一切都只是虚荣。
但也不能完全怪女大学生的虚荣心,因为每个人心中都有一些虚荣心。读书的时候,我们一样虚荣。只是那时,没有一个“好老板”马立克·云愿意给我们贷款。所以,我们只能限制自己的虚荣心。
但作为一个精明的商人,马云深刻洞察到女大学生的虚荣心,并将女大学生的这种虚荣心变成了自己的摇钱树。
表面上看,和白的利率并不高,但如果你仔细算一下,你会发现这里面还是有很多猫腻的。我们以花坛的分期为例。表面上看年利率是7.5%,比银行的个贷利率略高,但实际上花坛的年利率接近14%,大约翻了一倍!
这就像高利贷!
有了充足的利润支撑,女大学生借的越多,马爸爸赚的就越多。于是,父亲马放开借钱给女大学生,女大学生放开借钱。
但是,女大学生没有收入,没有还款能力。这个时候,他们会怎么做?
方法很简单。当一个马云站起来的时候,千千会有成千上万个马云站起来。马云借钱给女大学生能赚钱,别人借钱给女大学生也能赚钱。
于是,马云的徒弟们,包括大量的地下非法高利贷组织,纷纷装点门面,高举互联网金融大旗,涌入小额信贷领域,女大学生借钱的平台越来越多。
然后,当他们买不起花圃或者借不到的时候,就可以拆东墙补西墙。从一个平台借钱,再从另一个平台借钱还。
不就是借吗?只要能一直借,就不怕还。
但是,每一个愿意借钱的平台,都不是白借的,是有利息的。从一开始,你就以14%的年利率向花呗借钱;后来你从其他平台借钱,年利率可能是20%。然后,你从第三个平台借钱,还前两个平台的钱。这个时候年利率可能在30%以上。
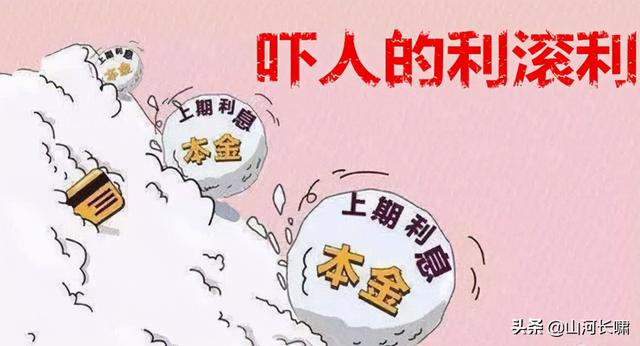
......如此循环,你不断借钱还钱,利息越积越多,不断获利。短期内你要还的利息可能超过你本金的十倍、百倍甚至千倍!
在新闻里,我们经常看到一个女孩借5000块钱。利息滚动,利息滚动,不到半年,债务高达30到40万。这个利息就是这样滚出来的。
不是小贷公司在吃她的利息,而是十几个甚至几十个贷款平台在压榨她一个女大学生,直到你不堪重负。
她一开始可能是借了钱,但她想都没想。3000元的贷款会毁掉她的生活,甚至压垮她的家庭。
这个时候我们来回答上一篇文章的一个问题:为什么是女大学生?
原因有二。第一,高科技条件下大数据的暴力采集。
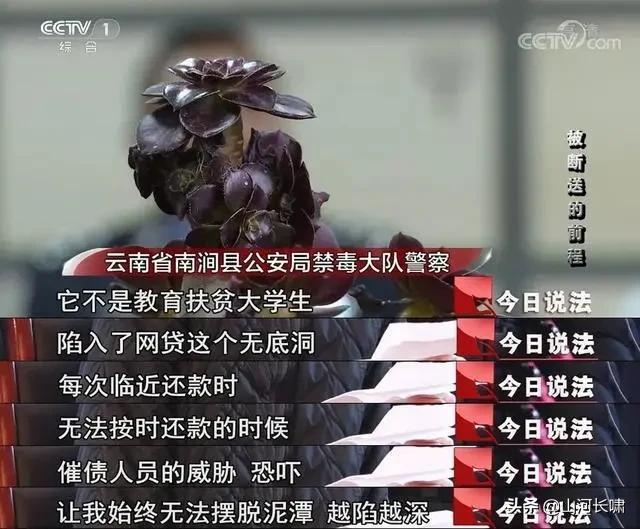
在大数据的暴力采集下,女大学生非常脆弱。你的个人信息早就被贷款平台利用大数据清理干净了。如果你不敢还款,那些催收公司就会通过短信、电话轰炸你的学校、你的同学、你的亲戚、你的朋友、你的父母,对你进行各种人身威胁,逼你退学,把你的父母吓得胆战心惊。你敢不还钱吗?
就算不敢,你父母也不敢吗?
二、拿女大学生的青春做抵押。很多小额贷款平台不需要你提供任何资产抵押,只要你提供私人裸照或者私人视频。看起来你没有做任何抵押,但实际上你已经拿出你的青春去做最便宜的抵押了。
你可能为了借3000块钱,抵押了自己最宝贵的青春。当你还不起的时候,他们会拿你的裸照和私人视频来威胁你,强迫你,甚至强迫你卖淫还债。
如果你不想卖淫,他们也可以给你介绍一些老板,让你做小三,做小三,用身体还债。
这就是小额贷款公司特别喜欢贷款给女大学生的原因!
不怕你不还,也不怕你还不了。大不了我把你卖了换钱!
但是,这一切罪恶的源头,可能只是从一个花呗或贷呗的小额贷款开始。
一旦掉进这个陷阱,就爬不出来了,只会越陷越深。在过去的十年里,这样的例子数不胜数。被迫下海的女大学生层出不穷。各种裸照在网上疯传,有的女大学生被逼自杀,只能一劳永逸的自杀!
在互联网领域,我们鼓励创新,但绝不鼓励犯罪创新。我们鼓励普惠金融,但绝不允许高利贷的魔爪伸向女大学生的身体!
此前,国家曾严令禁止校园贷。这次直接禁止所有小额贷款公司向大学生发放贷款,意味着全面禁止校园贷。即使是蚂蚁金服这样的小贷鼻祖,也不允许给大学生贷款。
过去10年,中国互联网金融创新经历了惨痛的教训。
P2P诈骗让无数中年人破产,小额贷款让无数女大学生误入歧途。这足以警示我们,金融创新宁可慢而稳,也要防风险。
对于花呗、贷芽等小贷产品,到了该整改的时候,绝对不能心软。
在文章的最后,何山一次次的吹口哨提醒:“消费的时候一定要量力而行,不要靠借贷,只会毁了自己和家人!