
↑点击上方“简七读书钱”私信“大礼包”,领取“从0开始学习理财大礼包”,开启你的财富之旅!
我最近收到一个有趣的问题:
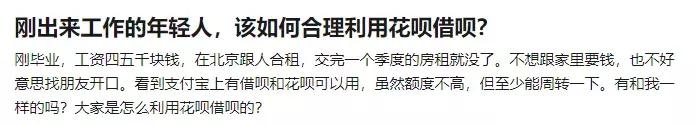
我发现90后作为互联网原住民,对点对点借贷的接受度似乎比我们父辈高。
但是说实话,如果你对花呗贷款甚至网贷的真实利率没有任何概念,那么我不建议你盲目贷款。
在回答以上问题之前,我想对花呗借呗做一个科普:

1。它们之间的区别
柏华也被称为“支付宝中的信用卡”。只有信用卡可以提现,但是花呗额度只能用于消费,不能转让和提现。
明白了这一点,你就知道直接用花坛交房租是不可行的。
对不起不一样。是蚂蚁微贷旗下的消费信贷产品,申请的金额可以转入支付宝余额,可以像从银行获得贷款一样提现。
所以严格来说,花呗不是网贷,但是借呗是网贷。
2。实际利率
前段时间我也对花呗贷款和其他网贷的利率做了一个科普。
如此一来,无论是各大银行的信用卡,还是花呗、借条等常用的“电子信用卡”,分期的实际利率平均都在10%以上。
XIRR的公式用于计算。如果对具体的方法感兴趣,可以看下面的文章来复习,这里就不赘述了:
90后平均负债超12万:支付宝借,不划算吗?
最近也收到很多因为分期利息而负债的私信。
这里提醒一下,借钱前算好实际利率,清楚每月还款额和自己的还款能力。
3。信用调查
【/s2/】花呗按时还款未能获取征信,严重逾期;借吧,不管有没有逾期,借了都可以去征信处。
我想谈谈征信这个话题。

最大的影响是,如果你的信用记录不好,以后银行可能会卡你的房贷申请,严重的话会影响以后孩子上学。
当然,征信也不是“洪水猛兽”。如果你有
良好的信用记录,这仍然是申请贷款的加分项。所以一定要按时还钱。
1。有哪些不良记录会影响你的征信?1)频繁小额贷款之前有过一次小风波:
苏宁金融的“自由裁量支付”曾经把每一笔信用记录都上报给征信报告,甚至当你用自由裁量支付买袋盐的时候,都会得到信用信息(当然现在已经更新为每月上报一次)。
如果经常使用,会导致很多征信记录,也就是俗称的“
征信花”。
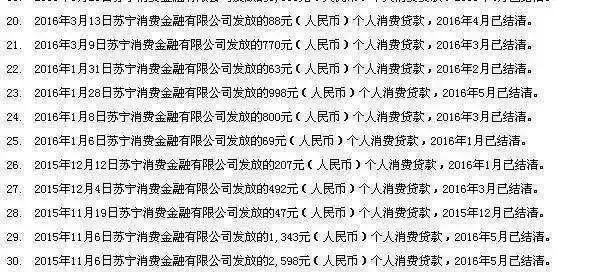
所以,在这里提醒一下,不要因为一些鸡毛蒜皮的小事而浪费自己的征信。
问题中提到,频繁借钱交房租,不仅利息低,而且信用记录多,我个人不推荐。
2)恶意逾期如何定义这种“恶意逾期”?
比如征信有句老话“连三累六”的意思是:
当然,不同信贷机构的审核标准会略有不同。总体而言:
如果只是偶尔逾期一次,影响不大,不用太担心;
但是如果你一直不还钱,或者逾期次数太多,就会影响你以后贷款的审批。
3)经常查询贷款额度如果短时间内频繁申请小额贷款和信用卡审批,也可能造成“不良”记录,影响贷款。
原因很简单:
你
因为申请了授信,多次查征信,但是没有实质性的贷款。贷款机构大概是认为你急需资金,条件没有达到,认为借钱给你有风险,所以贷款审批会非常谨慎。因此,我经常提醒身边的朋友:
不要闭着眼睛连续申请贷款。过多查询征信记录可能会“糟蹋”你的征信报告。
2。想查征信报告怎么操作?方法很简单。目前
“中国人民银行征信中心”是调查征信的唯一官方渠道。
1)打开征信中心官网。
2)在首页点击
“个人征信服务平台”
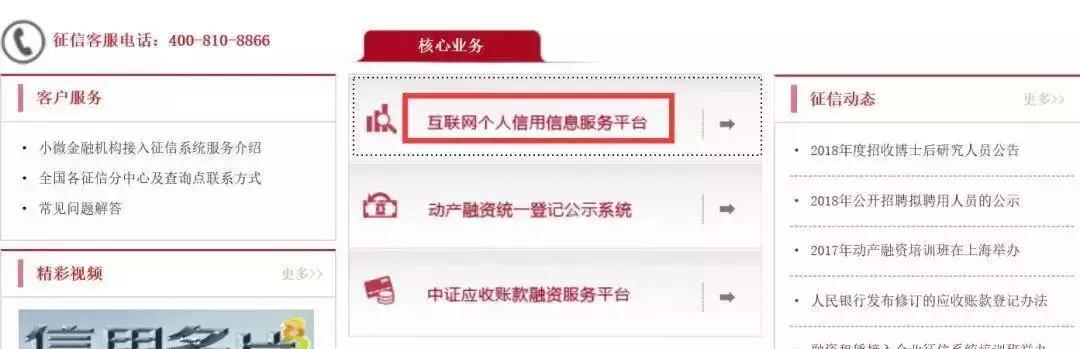
3)如果这是你第一次查询,需要注册,如实填写信息即可。
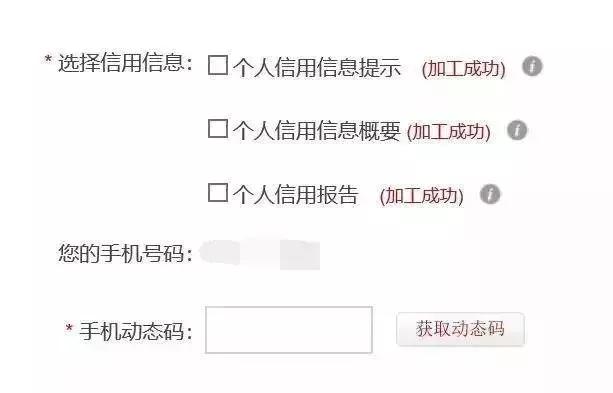
4)注册成功后,可以选择要查询的信息;一般等一个工作日就能拿到报告。
逾期信息、近期查询记录等信息,都会显示在您的个人信用报告中:
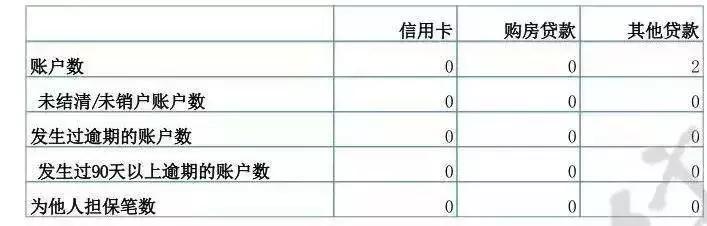
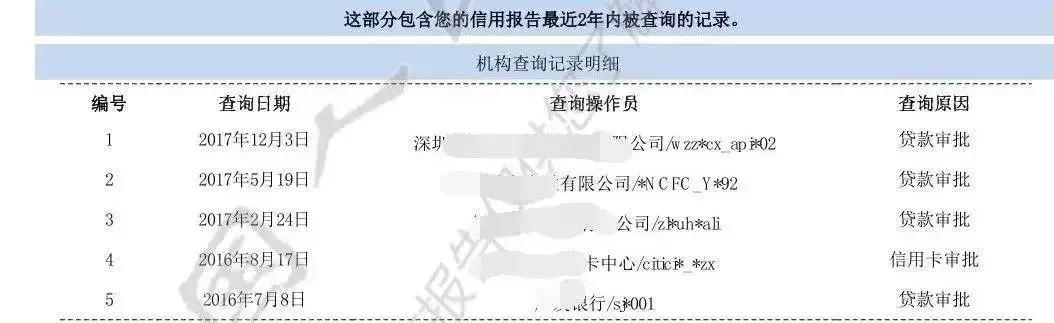
这里需要强调的是:
如果看到可以查询征信的APP,建议谨慎使用。
根据征信中心公示的信息,目前没有授权第三方程序提供征信查询服务如果信用信息被非法网站拦截,你的隐私可能会被泄露。建议大家都从官网查。

最后回到现实问题,人有三急,真的要借钱怎么办?
建议您可以
提前和预留贷款渠道,提高自己的判断能力。我也给你整理了一些常见的借款渠道。它们就像小叮当的百宝箱。他们平时不起眼,但在突然需要的时候可能会发挥巨大的力量:
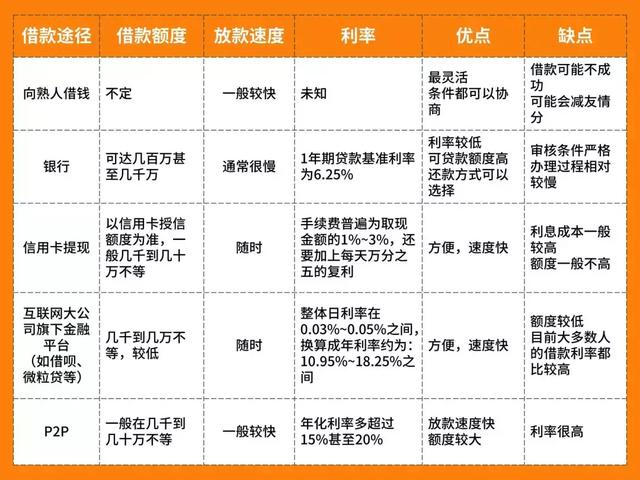
利息排名:
父母熟人<银行<信用卡提现/贷款< < p2p平台<高利贷。1。向熟人借钱这是最容易想到的,但这种方法有一个缺点:可能会欠下一笔“人情债”,很多人也不会羞于向亲友倾诉。
2。申请银行贷款利息往往相对划算,但是审核条件相对严格,比如需要你提供相关的房贷、收入证明等等。
不同银行不同地区会有差异,不妨多咨询几家银行。
3。信用卡提款方便快捷。一些有周转需求的朋友也会考虑办一些大额信用卡以备不时之需。
但它最大的缺点是利率会很高,实际年利率可能在15%以上。比大多数人投资理财能达到的都多。
万不得已,不推荐
。4。各大互联网公司旗下金融平台的贷款业务比如可以直接借现金的产品,比如阿里的蚂蚁贷,腾讯的微贷,一般都很方便,只是额度因人而异。
目前大部分人贷款的日利率在万分之三到万分之五之间,相当于年利率在10%到18%之间,所以还是要在借之前仔细算算。
5。网贷平台最后一个渠道是一些
网贷平台。他们放款速度比较快,额度也比较大,但是利率很高,要小心。借钱这件事很微妙。
不敢借,有时候现在自己都很尴尬;
如果你不好好借,将来你会自己尴尬的。
希望今天的内容能帮助你在未来考虑借钱的时候,对未来更有信心,对当下更安心。
你用过花呗或借呗的分期功能吗?你对借款有什么看法?欢迎
[留言] 与我分享你的观点或故事,也许你能帮助到需要帮助的人~我的看法:所有债务的本质都是为了将来向自己借钱。
同意就给我点个赞!(此处已添加圈子卡片,请到客户端查看)欢迎加入我的头条圈,和6600多位朋友一起探讨交流。
这个圈子永远免费!加入后还可以免费获得简七独家收集的理财投资必备资料。内容:13个实用理财工具包,65个常用理财网站,12个经典理财案例,10本简七最新电子书等。,满满的干货!
↓点击下方
了解更多,[/s2/]了解更多理财知识。






