生产商:卖方之家
作者:番石榴
2021年,亚马逊卖家经历了很多,尤其是关店潮让中国卖家印象深刻。有些卖家挺过了风暴,有些则后悔离开。随着亚马逊竞争的加剧,卖家的实力已经成为发展的硬指标,亚马逊未来对卖家的要求会越来越高。
那么2021年亚马逊第三方卖家的发展如何?我们可以从Marketplace Pulse发布的《市场年度回顾报告2021》中了解到。
01
大量中国卖家被亚马逊关闭
2021年4月和5月,亚马逊暂停了数百家中国卖家的店铺,中国零售商旗下的多家店铺也未能幸免,包括Pattison、Aoji和Zebao。被关停的卖家年总销售额超过10亿美元,亚马逊上数十款畅销商品也被下架。
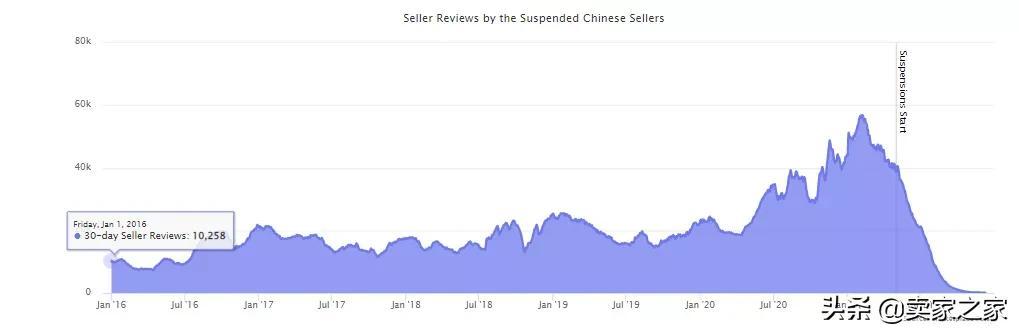
店铺关闭导致中国亚马逊卖家数量减少。事实上,在2021年的大部分时间里,中国卖家在亚马逊市场的市场份额都在下降。在多年的市场份额增长之后,这一趋势出人意料。
此前,中国卖家在top sellers中的市场份额逐年上升:2017年为22%,2018年为26%,2019年为33%,2020年为42%。但在2021年底,亚马逊上的顶级卖家只有33%来自中国。
在美、英、德、日四个市场中,中国卖家在亚马逊美国缩水最大,而其他三个市场在一年的大部分时间里都保持持平,直到年底才开始下滑。
除了亚马逊关店,疫情也是中国卖家市场份额下降的原因之一。2020年5月,受新冠肺炎疫情影响,制造、货运、仓储中断,中国卖家市场份额萎缩。虽然从2020年底开始数量开始恢复,但增速没有前几年快。
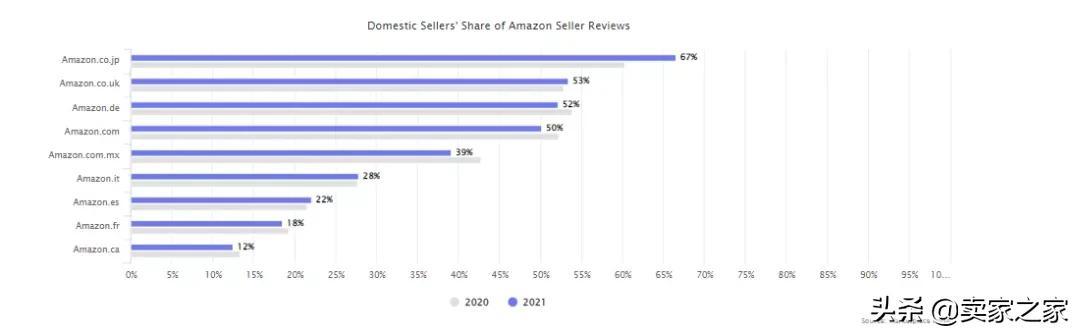
虽然中国卖家的市场份额有所下降,但仍然对亚马逊的销售贡献很大。亚马逊在其全球市场的市场销售大部分来自当地卖家和中国卖家,其他国家只占很小比例,其中法国、意大利、西班牙、墨西哥和加拿大的当地卖家不到一半。
02
亚马逊商品总量的大部分增长来自第三方卖家
大量中国卖家被屏蔽。有中国卖家自身的原因,也有亚马逊平台监管不力的原因。虽然因为违规被亚马逊暂停,但不能否认中国卖家在这个过程中对亚马逊商品总量的增长做出了贡献。事实上,亚马逊商品总量的快速增长离不开包括中国卖家在内的第三方卖家。
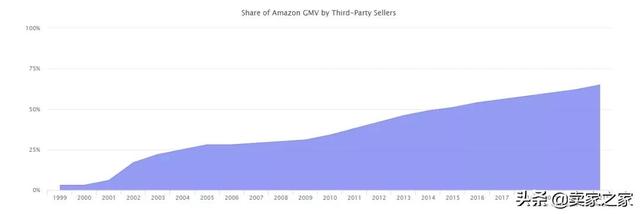
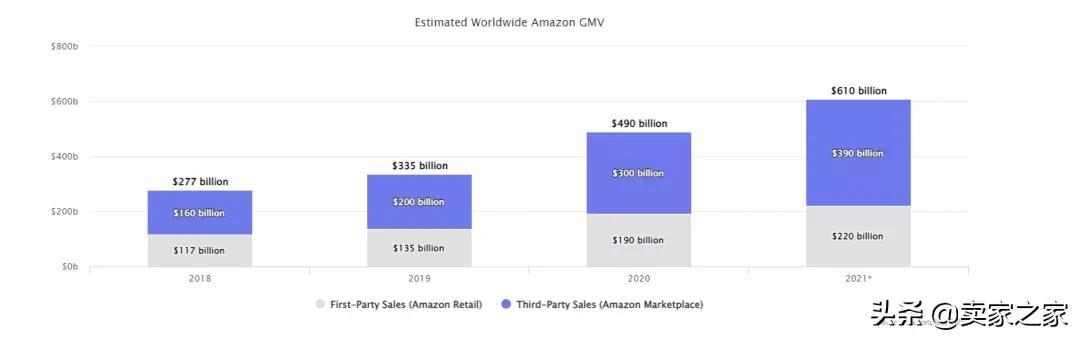
2021年,亚马逊的商品总额(GMV)超过6000亿美元。然而,大部分增长来自第三方卖家,而不是第一方销售。2021年,卖家的销售额占亚马逊总GMV的65%,而2011年为38%。
据初步估算,2021年亚马逊市场卖家销售额实际达到3900亿美元,一年净增近900亿美元,两年翻了一番。
[S2/]03
亚马逊的广告费用在供小于求的情况下不断上涨
第三方卖家的销售能成为亚马逊总商品的重要组成部分,离不开商品的成功销售。在亚马逊,商品的成功销售离不开广告。但是亚马逊广告费用的大幅增加,确实让第三方卖家受不了。
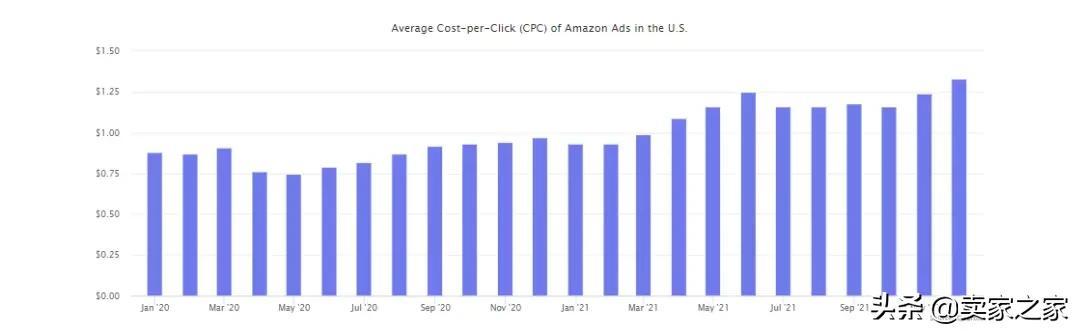
2021年底,亚马逊广告的每次点击价格达到1.33美元。比2021年初的0.93美元高出43%,比2020年高出37%。
广告价格的上涨是因为亚马逊广告需求的增长速度快于亚马逊的广告库存。再加上美国知名品牌和亚马逊聚合商给亚马逊带来广告预算。因此,尽管广告价格不断上涨,但这些强大的品牌也能够在广告中竞争空,但这将进一步提高亚马逊的广告价格。
广告价格的提高导致卖家广告销售成本和获客成本的进一步提高。2021年,亚马逊的平均广告销售成本(ACOS)将上升至30%以上,2020年这一比例将为22%。在广告变得突出之前,亚马逊上的客户获取成本(CAC)通常为15%。2021年,广告会把获客成本推到20%以上。
卖家不能离开广告,因为亚马逊上的商品推荐和个性化已经被广告取代了。亚马逊不再试图引导产品发现,而是让广告取而代之。亚马逊上与该商品相关的赞助商品、四星及以上、与该品类相关的品牌等广告板块,几乎完全取代了“买了该商品的顾客也买了”、“看了该商品的顾客也看了”等自然建议。最后推荐的功能是“经常一起买”。
其他零售商正在模仿亚马逊。比如易贝也用广告代替了产品推荐;沃尔玛首席客户官在接受采访时表示,未来几年,沃尔玛还将把广告业务发展成为美国十大广告平台之一。当对比亚马逊的净收入和广告收入时,原因显而易见。因为广告价格的提高与亚马逊的利润增长完全一致,所以其他零售商也想复制这种模式。
04
亚马逊市场并未饱和
自有品牌卖家将逐渐取代经销商卖家
随着亚马逊销售越来越复杂,对卖家的要求也越来越高,分销卖家空的生存偶尔会越来越少。
目前亚马逊卖家的流失率比新卖家慢。GMV不断扩大的整体市场允许新卖家在不减少现有卖家销量的情况下增长。所以亚马逊市场并没有饱和。在卖家数量稳定的情况下,新卖家才能找到发展的机会。
畅销榜中最大的群体是五年前加入亚马逊的公司。56%的公司从2016年或更早开始销售,只有8%是过去两年加入的卖家。而人头卖家一般会保留很多年。例如,在亚马逊排名前10000的卖家中,有40-45%的卖家在第三年仍然是活跃卖家。50-55%的卖家会在两年后继续保持榜首,60-65%的卖家会在一年后保持榜首。这些数据分别来自亚马逊2015年、2016年、2017年、2018年、2019年和2020年的畅销书排行榜。
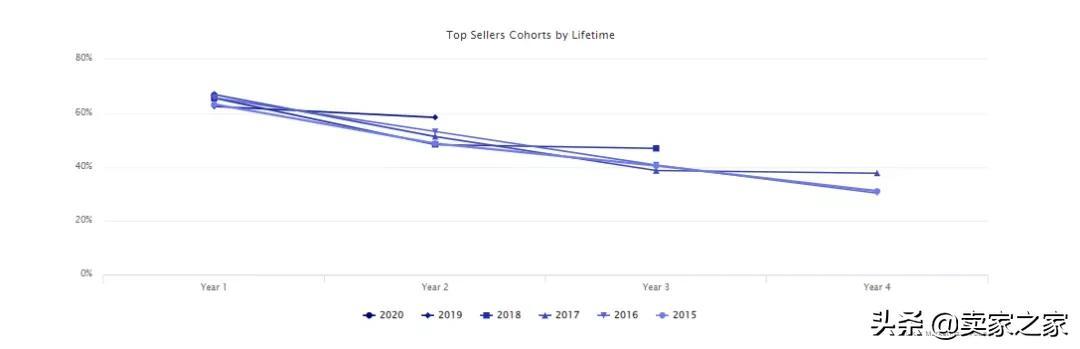
多年来,亚马逊上的卖家大多是拥有数万件产品的大型分销商。然而,竞争加剧和品牌直销侵蚀了这一机会。虽然现在仍有成功的经销商和新卖家开始采用这种商业模式,但这种趋势在2021年已经停止发展,市场发生了变化,自有品牌卖家取而代之。目前畅销榜的主导地位通常被打造品牌的卖家占据,而亚马逊设想的市场是将其没有说服力的品牌带到这个网站上进行销售。
[S2/]05
亚马逊聚合商在收购企业时更加谨慎
自2020年初以来,亚马逊卖家的估值翻了一番,部分原因是亚马逊聚合器的存在。亚马逊聚合商是亚马逊卖家最活跃的买家,他们在2021年进行了数百起收购。2020年只有几个买家,卖亚马逊卖家的概念似乎很牵强。卖家被严重低估,2021年,市场正在迎头赶上。
到2021年底,亚马逊自有品牌卖家的收购价格是SDE/调整后EBDITA的4-8倍,加上盈利能力,有时总估值超过10倍。亚马逊卖家通常以卖家可支配收入(SDE)的倍数被收购,可支配收入是调整后的EBDITA或粗略的年度净利润。
然而,上述倍数是市场的表面基准,估值不是简单地用SDE乘以预设倍数计算出来的。交易结构复杂,买家对所有业务的估值并不平等。产品类别、总利润、增长趋势、扩张机会和竞争地位是估值的显著差异因素。额外的考虑是预付多少钱,盈利能力或稳定性。
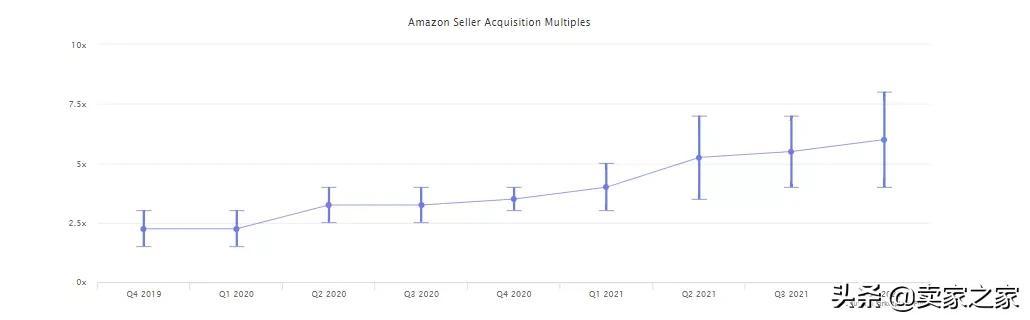
在过去,许多卖家可以很快以低倍数被收购,买家之间几乎没有竞争,基本的亚马逊优化可以回报投资。现在,由于购买价格更高,买家需要做更多的事情才能获得正的投资回报,并且需要更长的时间才能实现。更高的估值也意味着犯错的成本比以前更高。为了了解自己收购的公司,买家更加谨慎,会对公司进行详细的调查。因此,采集需要更长的时间。此外,全球供应链问题也导致一些商定的交易破裂。
对于那些成立品牌控股公司的公司来说,交多少倍无所谓。他们押注的是,他们可以建立一个未来价值会高出几个数量级的投资组合。
对于其他从私募股权倍数扩张的角度来看这个问题的人来说,倍数增长是个问题。2倍到3倍收购的企业数量与现在的4倍到8倍有明显区别,特别是考虑到影响电子商务的普遍不利因素,比如全球供应链的中断。这只是一次私募股权投资,但对于电商和供应链来说,无疑是一次挑战。操作技能比M&A经验更重要。
*本文标题图片来自:图片网,基于VRF协议。