
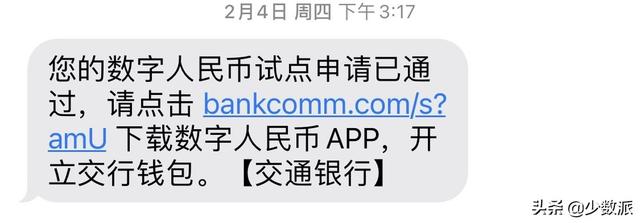
今年年初收到交通银行的短信,说有一个数字人民币的红包可以抢。当时申请了试用体验,就留了下来。最近看到关于数字人民币的讨论越来越热。不久前,支付宝还接入了数字人民币,让我感受到了一种类似当初线下支付时的吸引力。
先简单介绍一下数字人民币,以及为什么我认为它会是移动支付的下一个大事件。
什么是数字人民币?人民币的缩写是DC/EP(数字货币/电子支付),实际上是数字化的纸币,其功能和属性与纸币一模一样,只是形态数字化了。
中国人民银行数字货币研究所所长穆长春表示:
我们现在的数字人民币不是新货币。本质上是数字形式的法定货币,也就是说人民币的数字形式。还有一点就是它相当于纸币和硬币。换句话说,数字人民币主要位于M0(流通中的现金和硬币)。
中国人民银行发行数字人民币是从数字货币替代流通中的纸币和硬币入手,而不是替代所有人民币。事实上,商业银行账户中的余额已经以数字形式存在,因此没有必要替换它。
数字人民币怎么发行?发行纸币需要印钞、铸造、发行、流通、储存和回收。这一系列过程会产生人力、物力、财力成本,比如纸张、油墨、ATM机、运钞车、运钞车、残币回收等等。数字人民币没有这些成本。
数字人民币运行采用双层运行体制,即“中央银行-商业机构”的模式。中国人民银行先将数字货币兑换给银行或其他运营机构,再由这些机构兑换给公众。公众到商业银行兑换、赎回数字人民币,银行不收取兑换、赎回服务费。在可预见的未来,数字人民币将与纸币长期共存。数字人民币时代,微信和支付宝的钱包里都会加入数字人民币。我们仍然可以使用微信和支付宝支付,但支付工具不仅包括银行存款货币,还包括数字人民币的选项。
发行数字人民币,是否会增加流通中的人民币总量?数字人民币采用的双层运行体制,决定了它的发行不会对现有的金融体系或整体经济造成很大冲击。据介绍,中国人民银行不直接向公众发行和兑换数字人民币,而是先将数字人民币兑换到指定的经营机构,再由这些机构向公众兑换。运营机构需要向中国人民银行缴纳100%的准备金,按照1: 1 的比例兑换。这种双层运行体系和发行纸币基本相同,所以不会对现有的金融体系造成很大冲击,也不会对实体经济或金融稳定造成很大影响。
而微信支付宝,或者微众银行、网商银行,很可能就是其中的运营商。
数字人民币有什么优势?准备开始体验数字人民币,就去App Store搜了一下。没有这个叫“数字人民币”的app,但是我切换到国内,发现还是没有这个app。这引起了我的好奇,难道是iOS用户用不了?还是央行要进行一次试飞?经过一番查找和了解,我意识到,我必须使用应用商店中被遗忘已久的“兑换”功能!
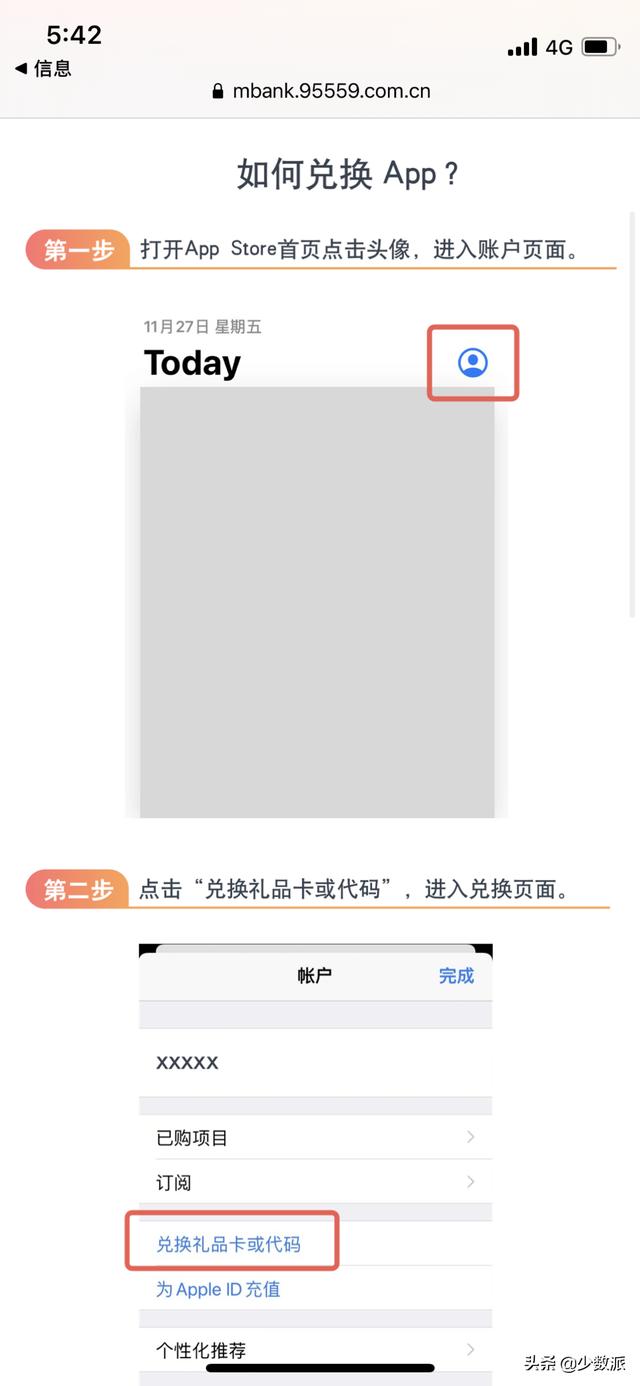
通过兑换功能兑换
在银行的网站上填写自己的姓名(不一定是真名)和手机号就可以获得兑换码。在国内App Store输入兑换码,立即开始下载安装。
安卓手机可以直接从银行网页下载apk文件安装。(注意不要自己上网搜。你可能会下载一个假的apk,得到银行卡号和身份信息)
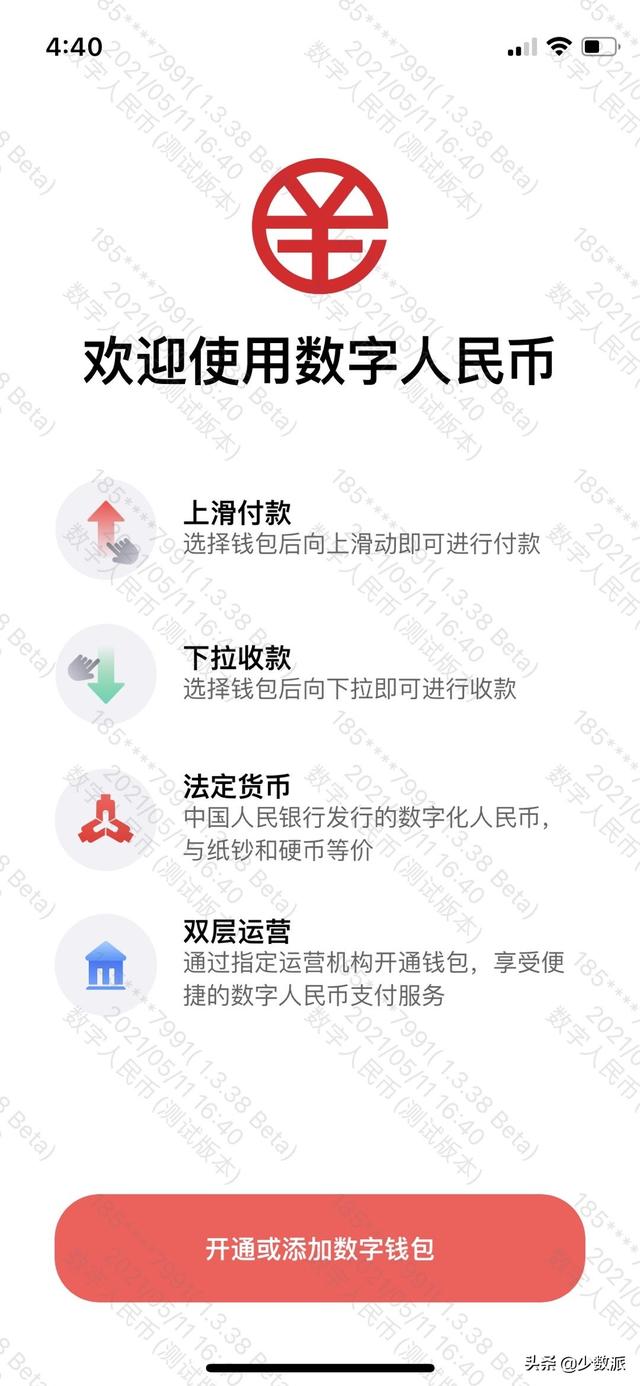
打开App后,用刚留下的手机号注册,然后选择一家银行或支付宝,开通自己的第一个数字人民币钱包:
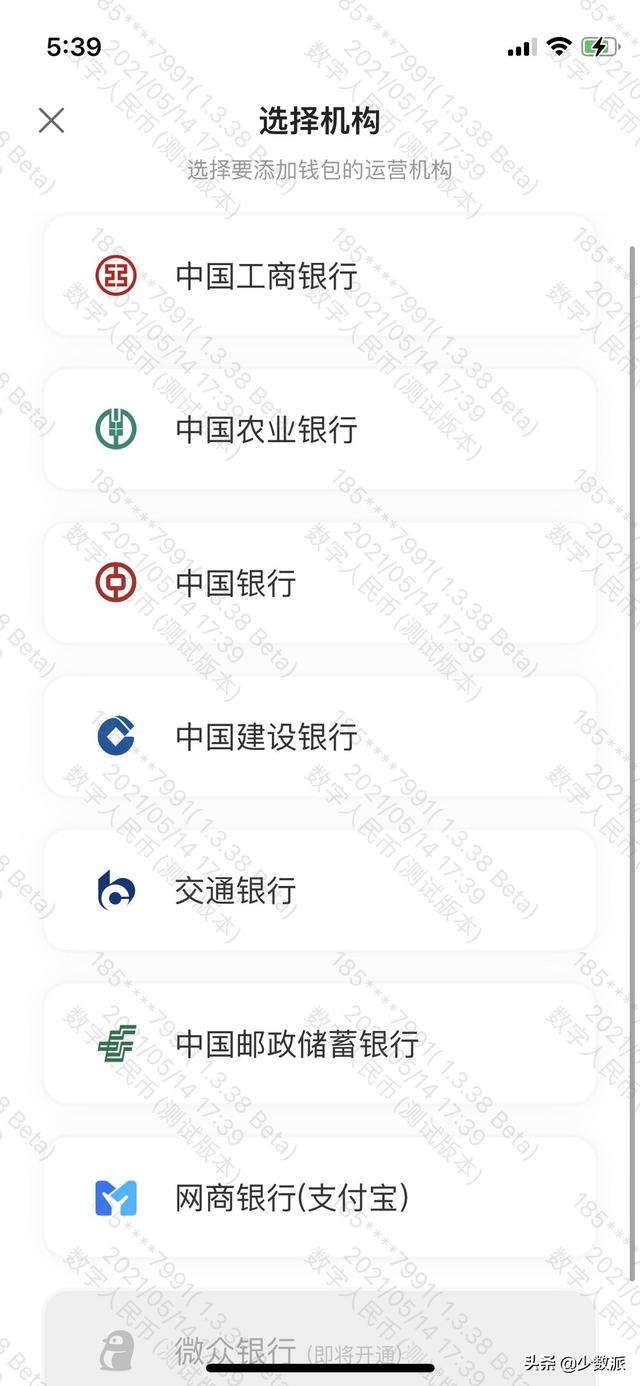
可以看到,除了五大行和邮储银行,还有支付宝和微信对应的金融机构——电子商务银行和微众银行。目前他们可以用电商银行开钱包,但是不能充值,微众银行还不能开。
值得一提的是,你可以在这里选择任何一家银行,而且你不必拥有它的银行卡,因为你可以从其他银行app支付,或者在银行充值和存款时存入自己的银行卡。
我开了一个建行和一个交行,外加一个支付宝:
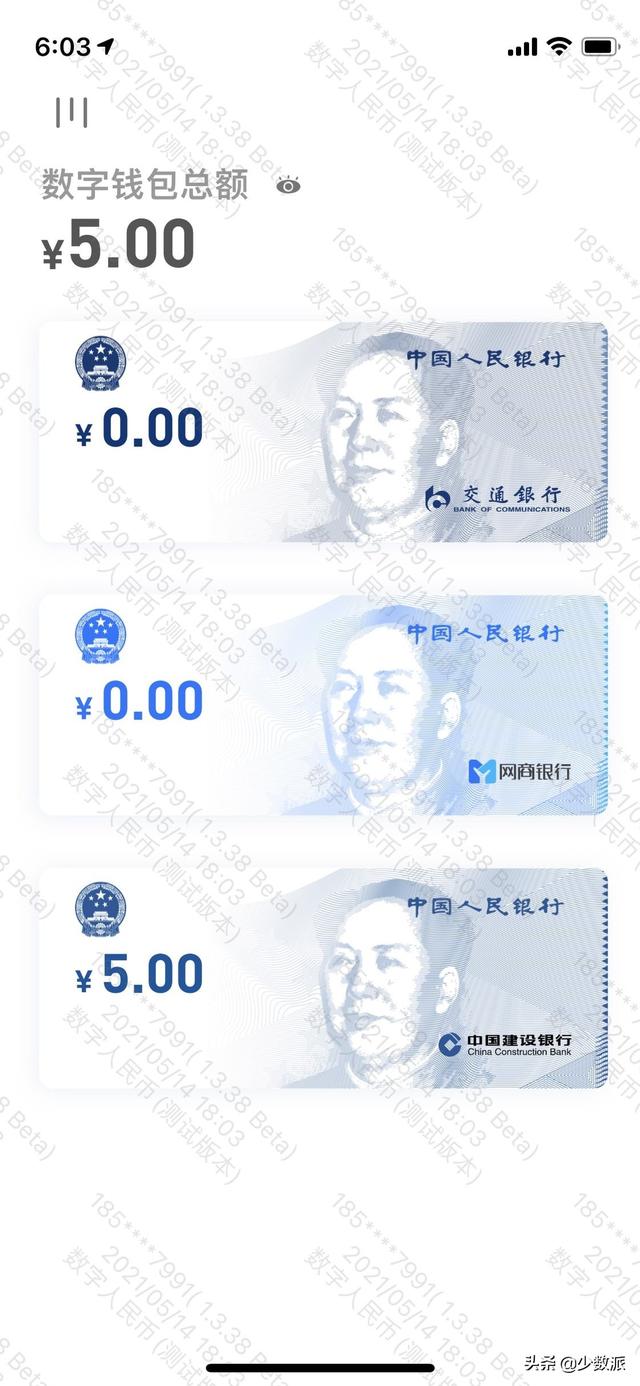
总数是五元
一开始都是0元余额。要开始用,得先给钱包充值。
不用担心,数字人民币充值提现不收费,来去完全自由。
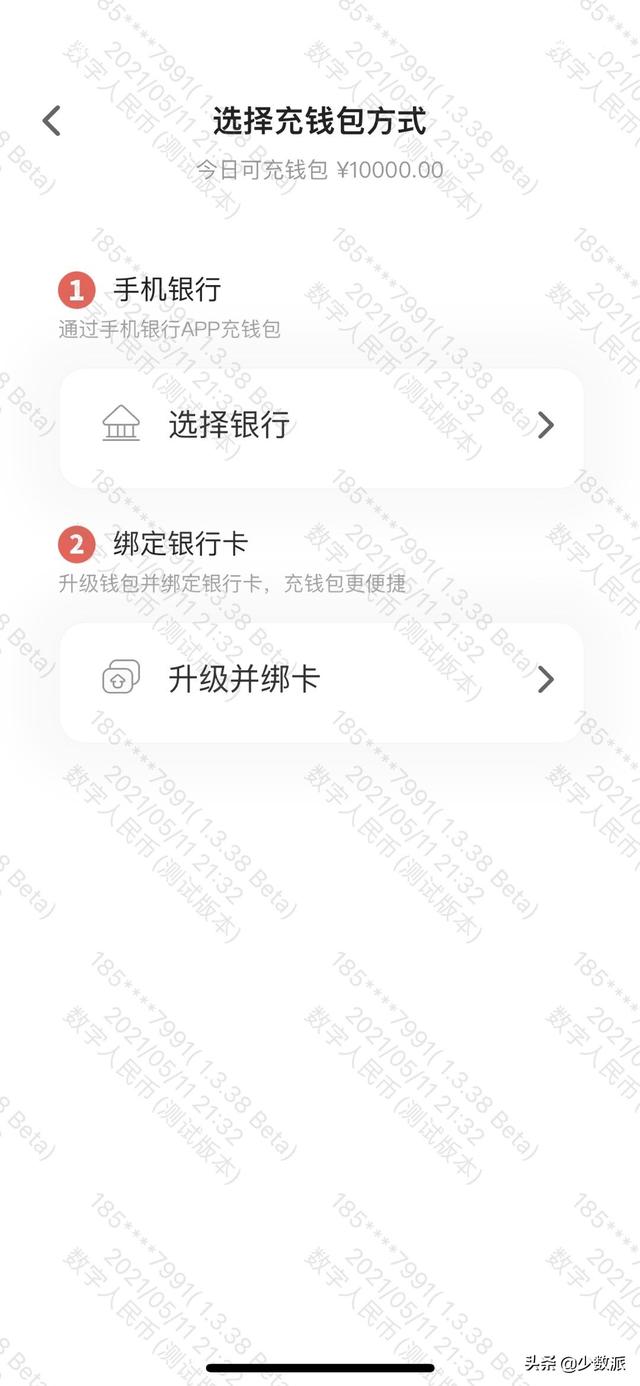
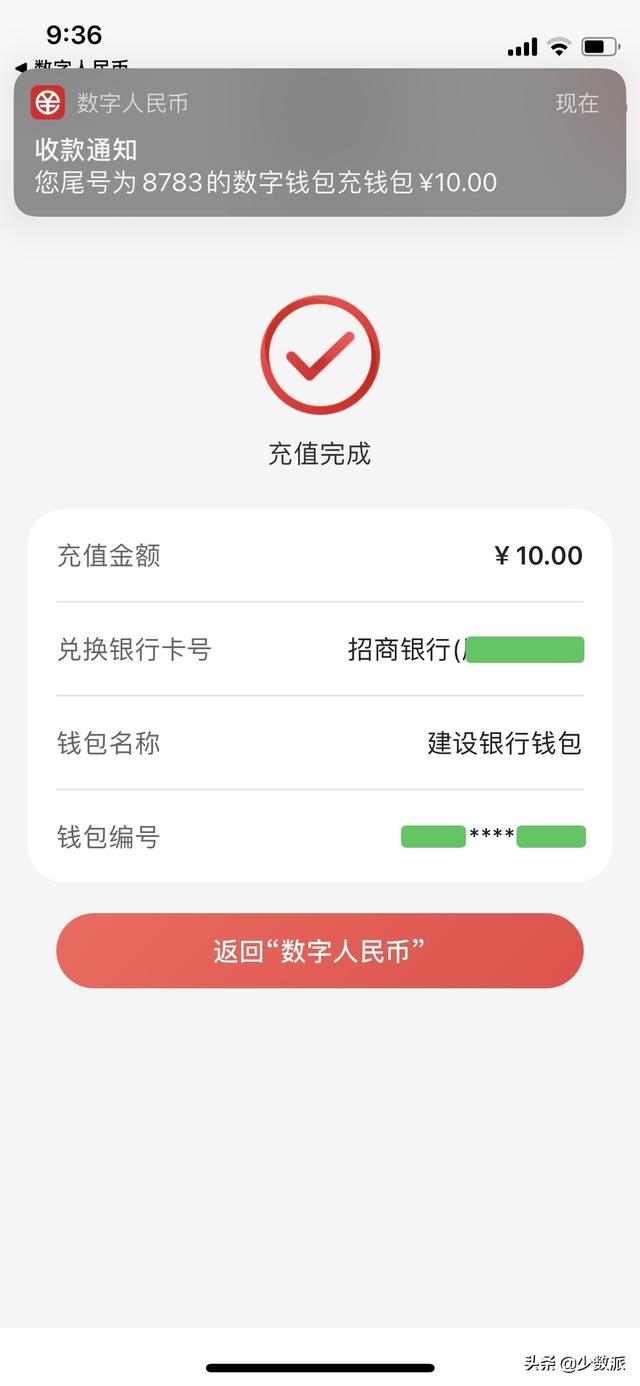
在银行卡未绑定的情况下,可以选择调出手机银行App直接充值。银行卡绑定后,只能从绑定的银行卡充值。
上图是我从招行App给钱包充值10元到建行。
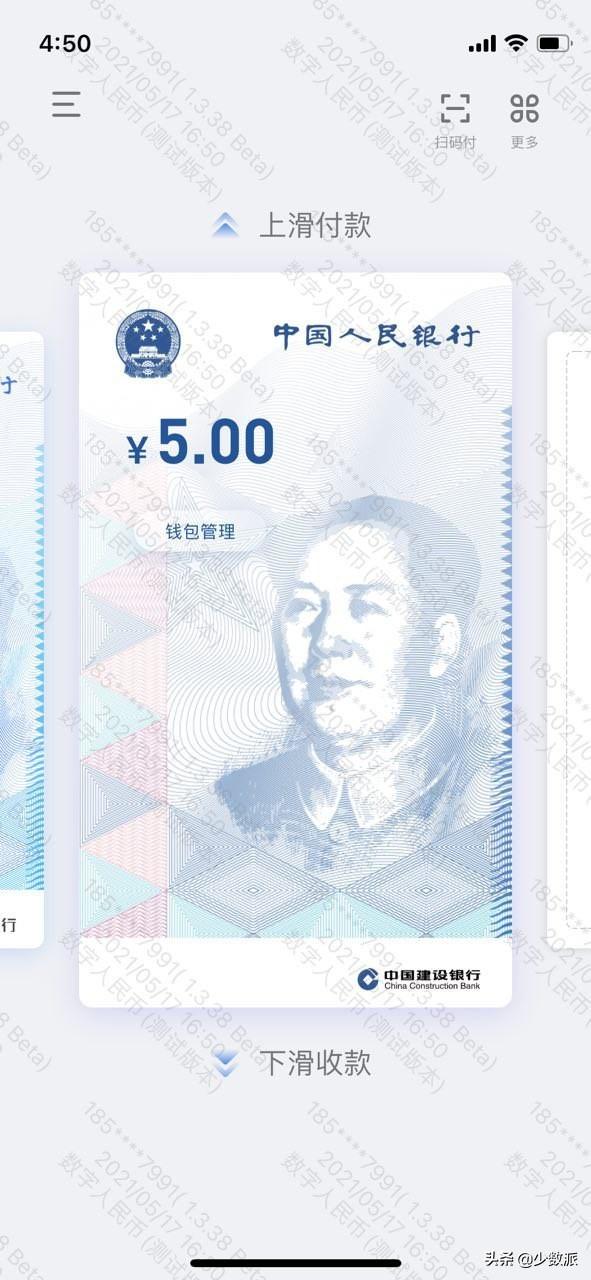
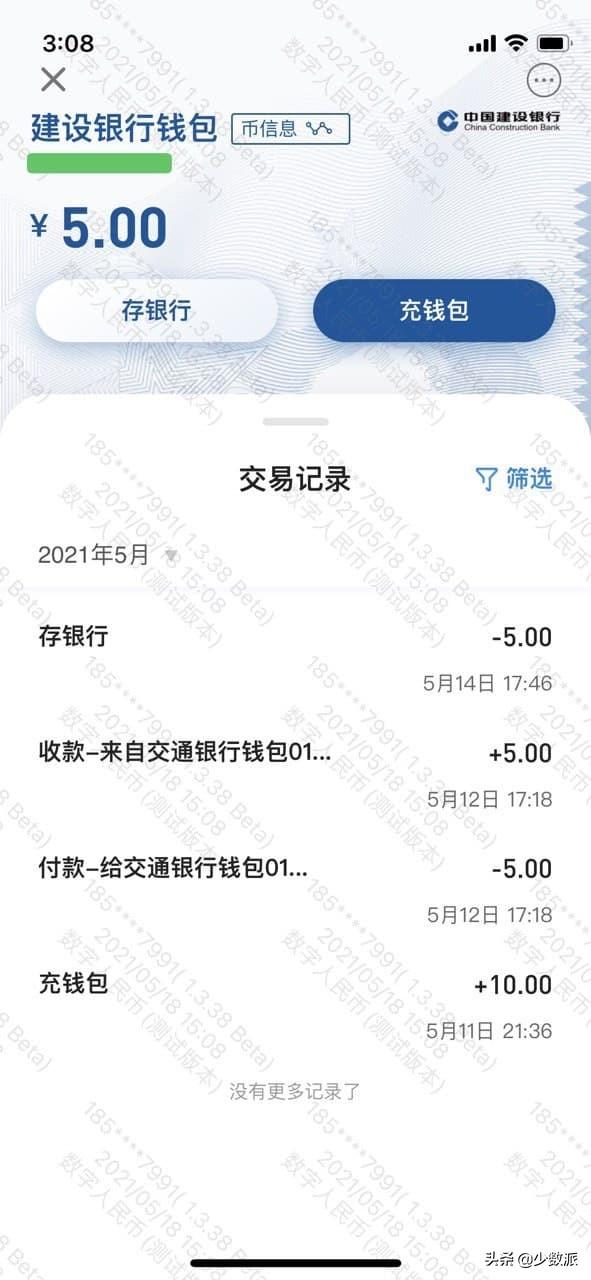
日常主界面和点击钱包后的交易记录界面。
在主界面上,顶部和底部分别是支付和收款功能:
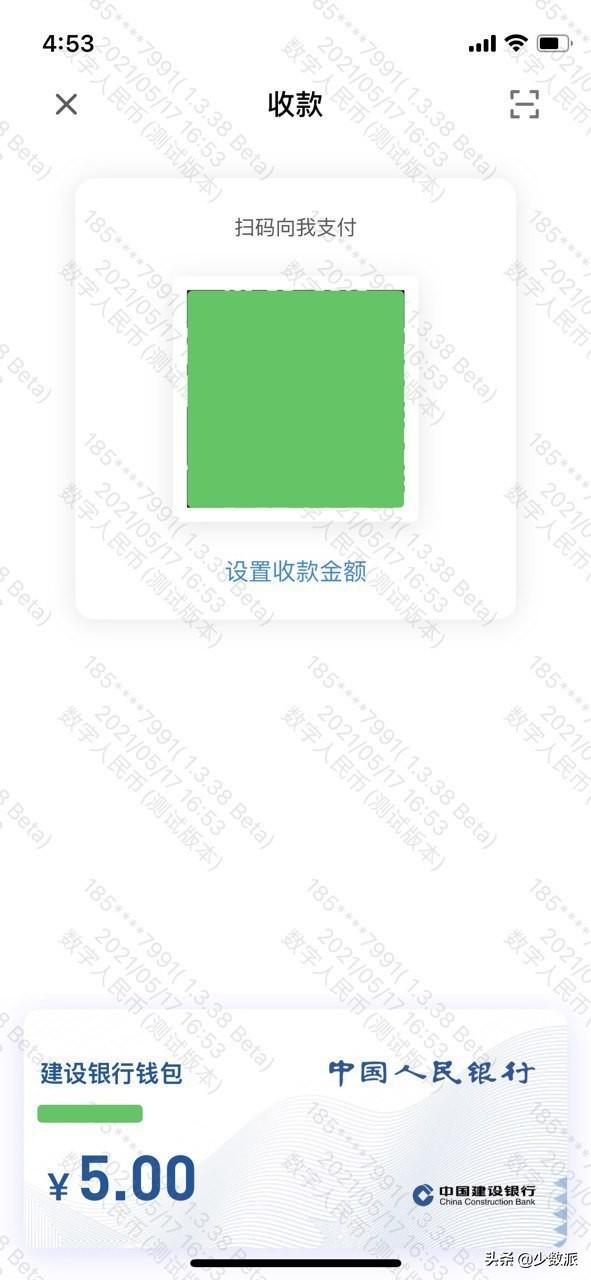
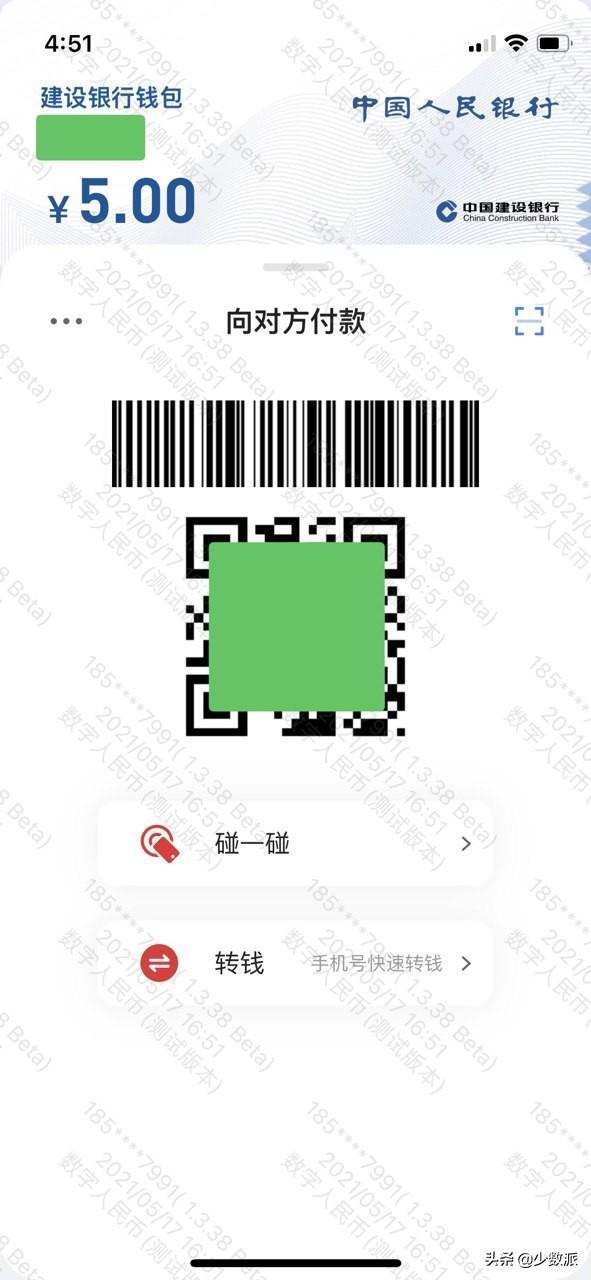
大家可以看到,收藏就像支付宝微信一样,显示一个二维码。朋友用他的数字人民币App扫描你的二维码,就可以输入金额,直接付给你,相当于递给你一张钞票。也可以设置一个收款金额让好友直接支付。
支付界面可能具有最高的每日试用频率。未来,数字人民币将会普及。在商家买一瓶水,可以显示这个二维码,让商家扫描。体验和微信支付宝一样,但是商家无法拒绝,因为数字人民币是法定货币。除非不符合技术条件,否则拒绝是违法的。
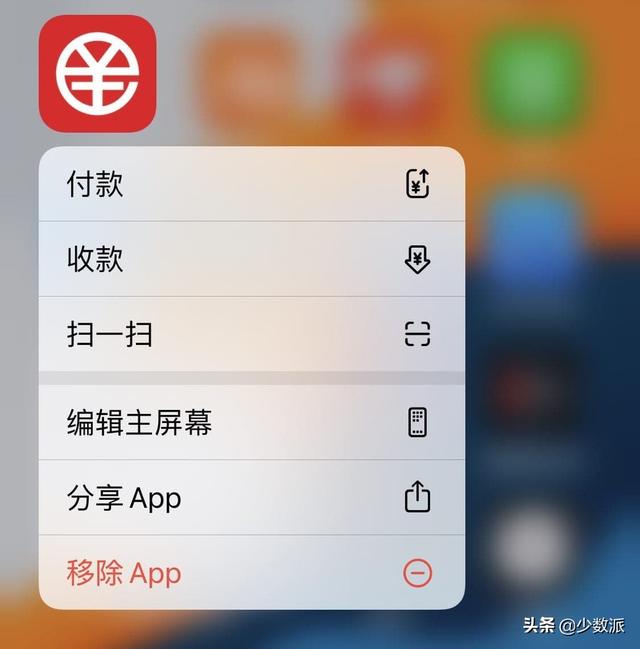
长按图标也有快捷菜单。
除了二维码,还可以通过触摸的方式进行支付,即NFC。目前,iOS上仅支持对商家的接触式支付。android系统因为NFC的开放性,可以额外支持两部手机之间的触摸式支付,但是需要将系统的默认支付应用到数字人民币App上,可能会影响日常公交刷卡的体验。
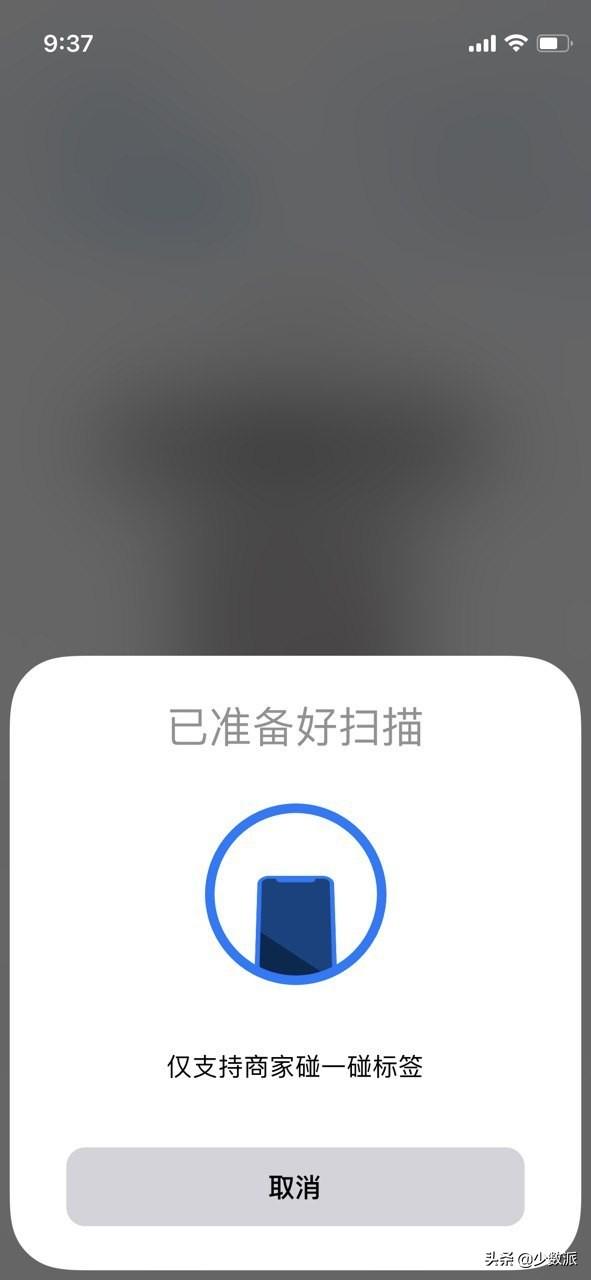
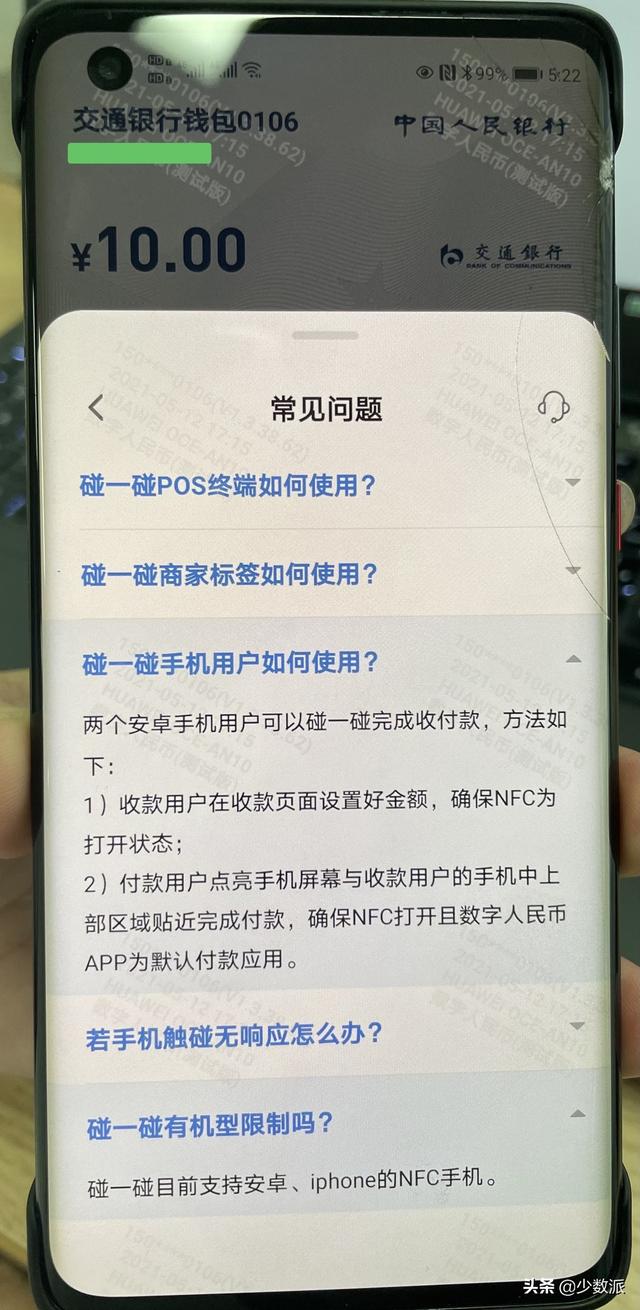
值得一提的是,由于NFC比二维码更安全,因此可以在一些支持数字货币芯片卡(可能集成在手机的SD或SIM卡中,目前Mate 40系列手机自带该芯片)的手机上实现双离线支付和收款,即即使在支付双方都没有网络的极端情况下也能完成支付。
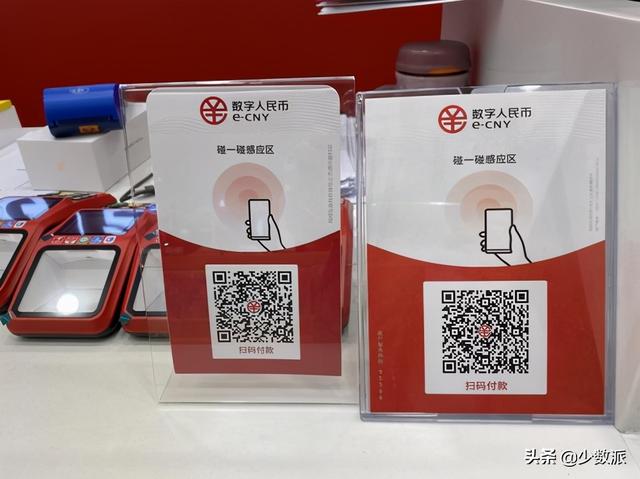
鸡蛋:这个码可以扫描出来付款...
有的商家就有这种NFC和二维码二合一的收款卡。希望路边摊也能利用这一天实现NFC收款,就看芯片成本能低到什么程度了。
没有遇到过线下可以用数字人民币支付的商户,只能通过手机号体验和朋友转账的功能。
注册时使用的手机号是你的钱包号,在上面的支付界面选择第三种方式“转账”就可以通过你朋友的手机号支付给他:
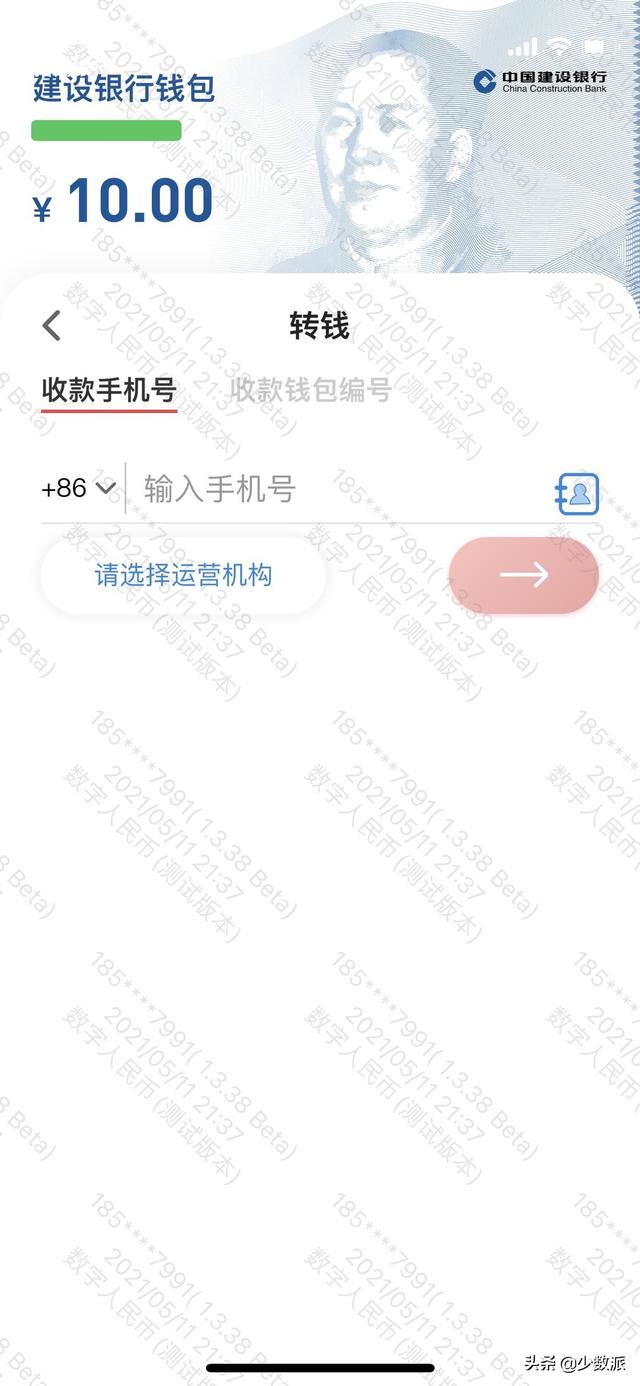
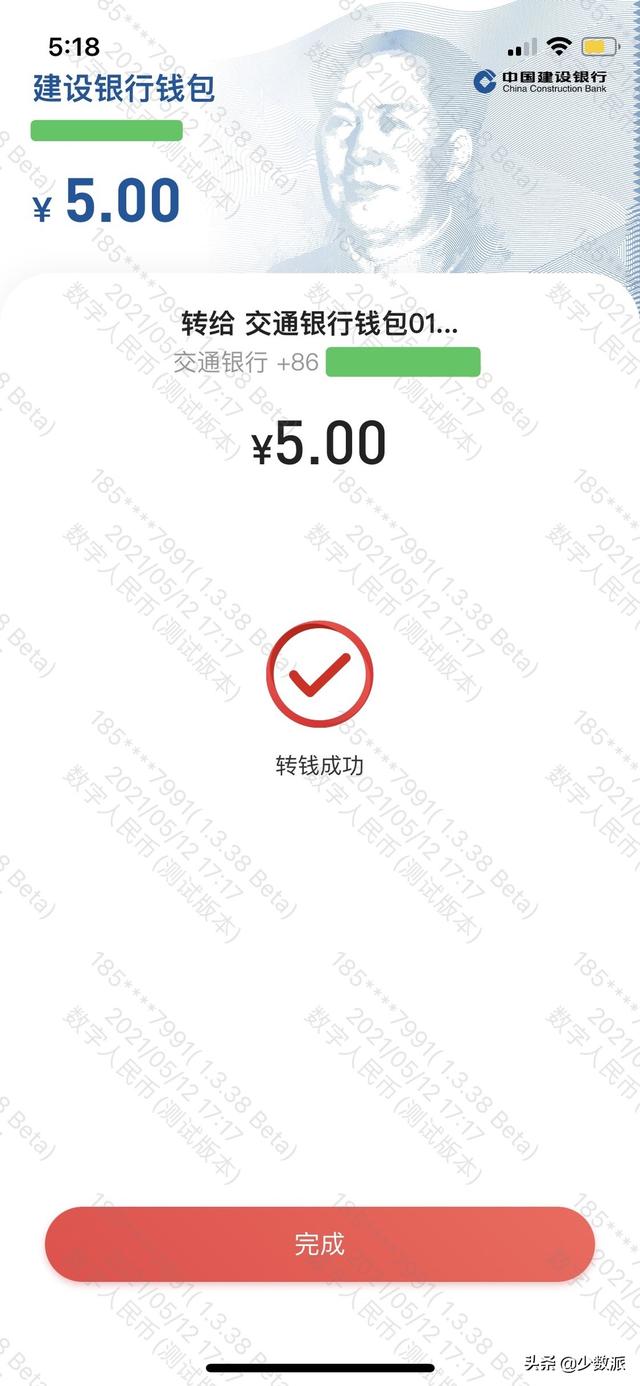
很简单,和支付宝的转账功能体验基本一致。
钱包里的数字人民币的另一种消费方式是子钱包。目前,JD.COM、苏宁、盒马、饿了么、滴滴、顺丰都已经支持数字人民币支付,但用户需要手动打开子钱包开关。
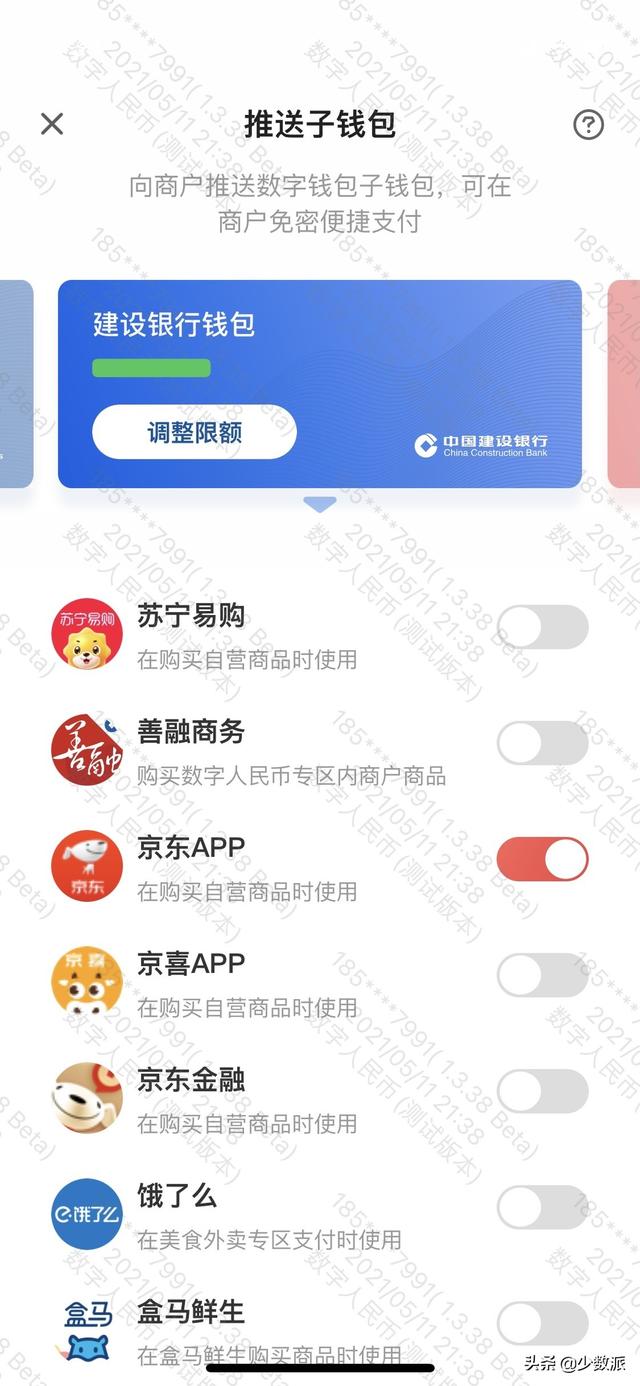
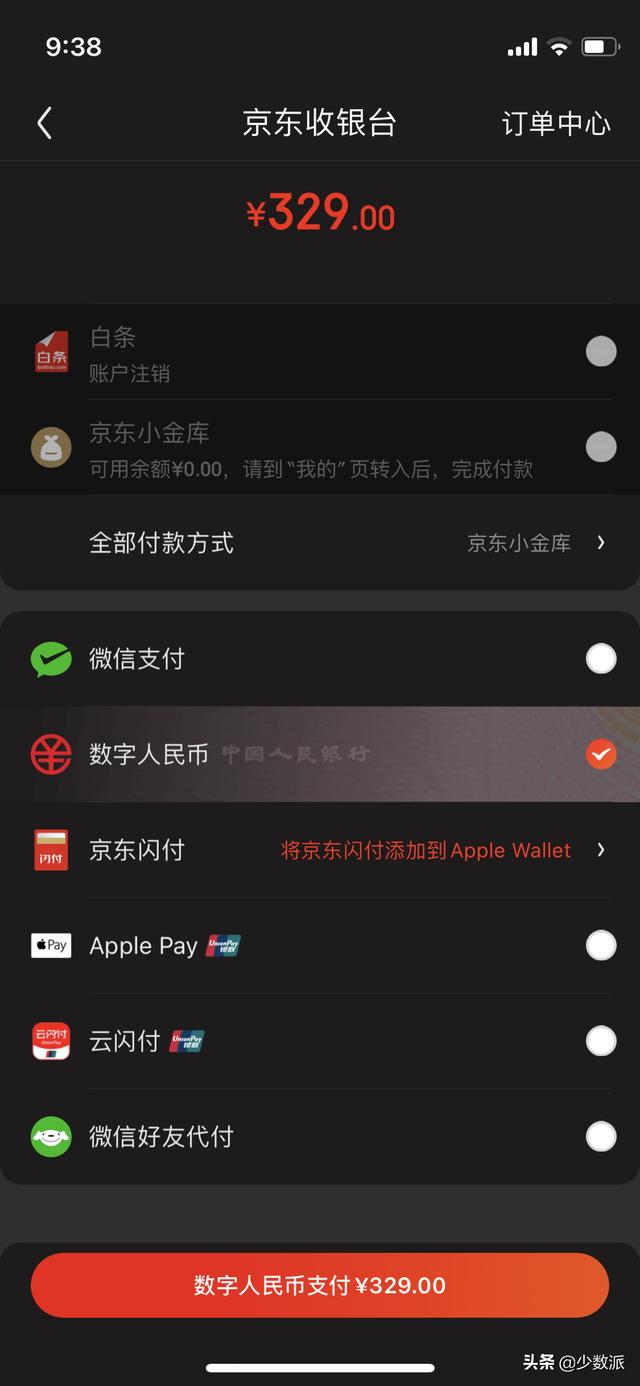
数字人民币普及后,无论是在JD.COM还是淘宝,你都可以在任何地方消费你的数字人民币。还是那句话,法币不能拒收。如果淘宝拒绝你存储在微信/微众银行的数字人民币,央行会找他麻烦。
最后,如果体验后还是花不完最后一笔余额,也可以把余额存回银行。(试点中地方政府发的数字人民币红包不行)
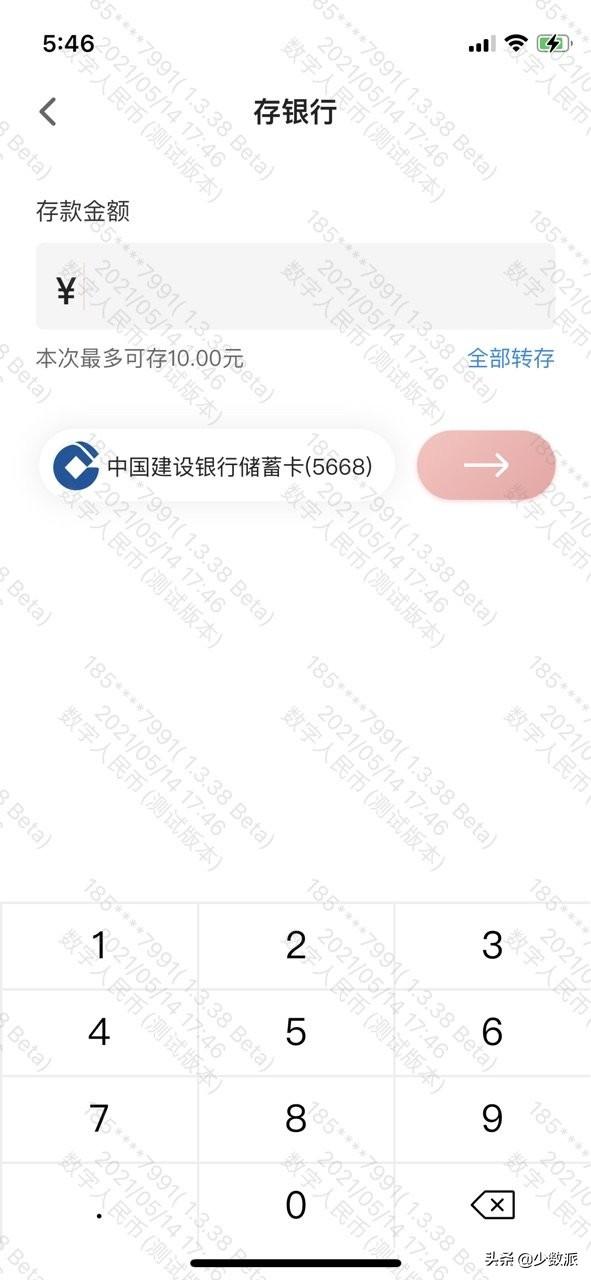
以上是我目前的一些经验分享,感觉这个App的设计和交互整体还可以。期待将来逐渐普及后,再上一层楼去体验。也希望Apple Cash能借此机会进入中国,支持数字人民币的直接存在。支付时无需打开数字人民币app,直接触摸手机上的NFC标签即可调出Apple Pay支付。目前还不清楚目前的iPhone在硬件上是否支持,但下一代版本的国行有望做出安全信封,安全元素兼容DC/EP。
支付宝微信会走向何方?根据以上,以后我能用数字人民币的地方,我会尽量用数字人民币,而不是微信支付宝。但商家向现有银行提交数字人民币不收取任何手续费,也倾向于接受数字人民币支付,而不是微信支付宝。这是否意味着这两大移动支付巨头将走向衰落?
当然不是。
首先,数字人民币没有金融增值功能。就像现金藏在家里不会增值,反而会随着通货膨胀贬值。所以,如果有大额存款,不管是原来的纸币还是数字人民币,如果想保值,还是需要投资股票基金或者购买货币基金,余额宝和微信零钱通还是比较方便的选择。
同时,微信支付宝成为了社交基础设施,在这里实现了电、水、暖气费的远程缴纳。这些都是便捷支付的一部分,大大提升了用户体验,央行没有精力也没有必要做这些配套。
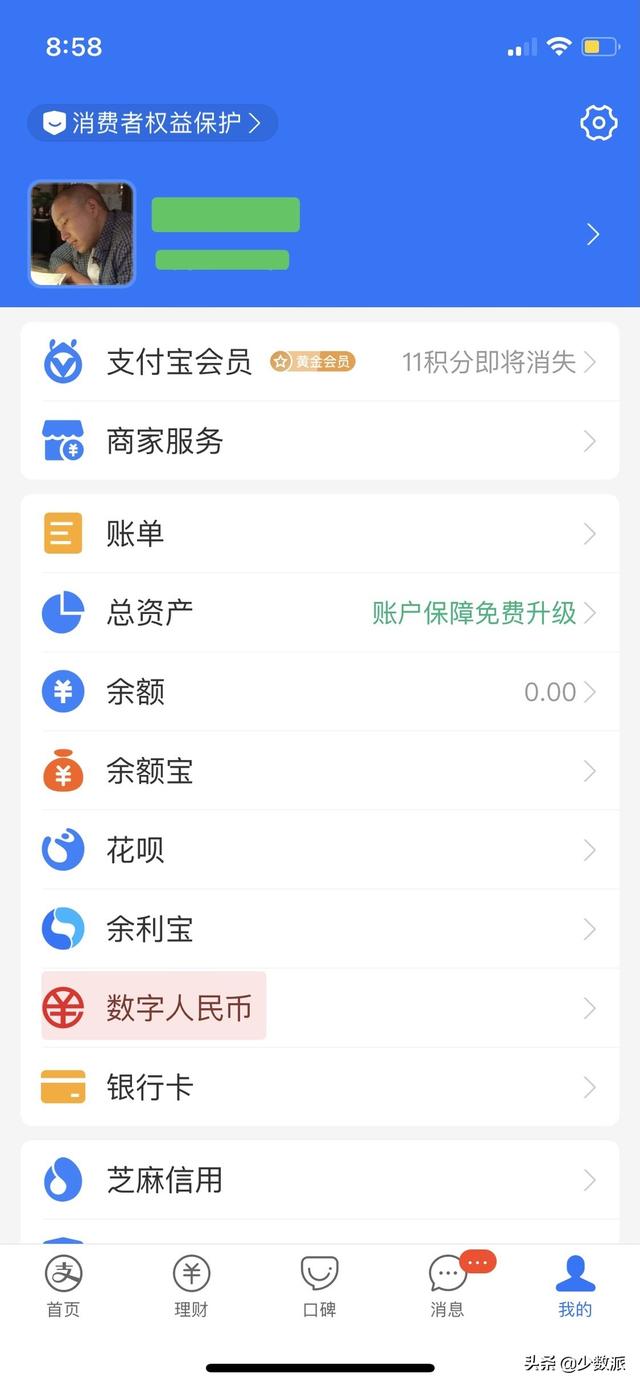
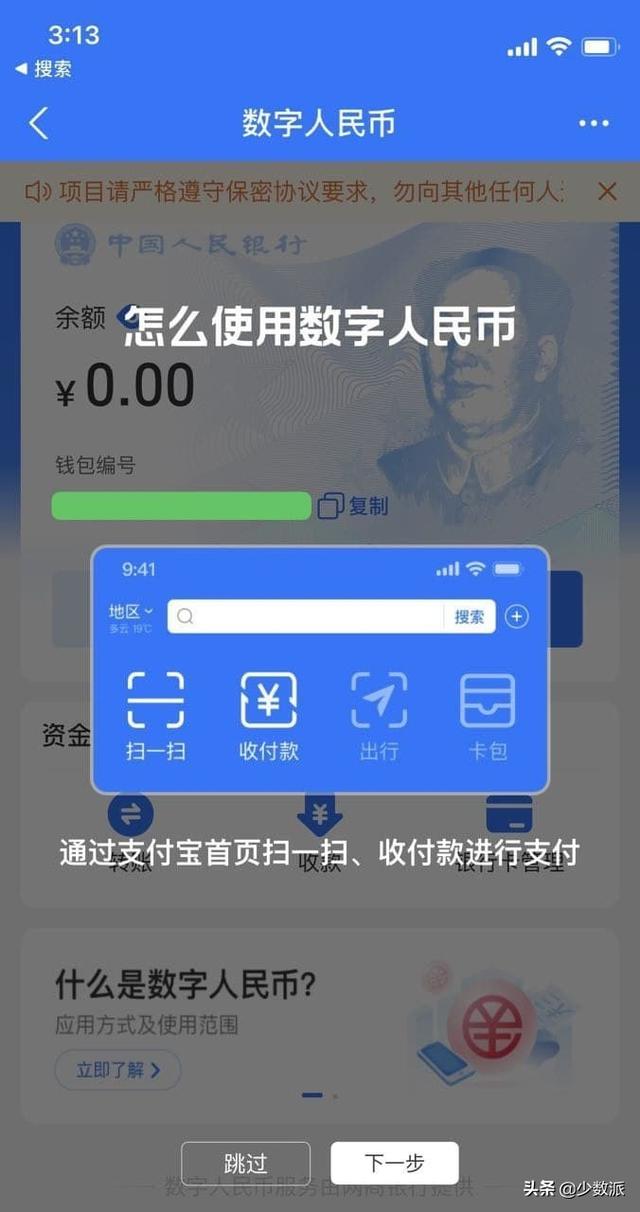
打开网商银行钱包后,支付宝里会有一个数字人民币入口。在弹出的教程中可以看到,可以直接通过支付宝扫码进行数字人民币支付。
另外,腾讯和阿里都在积极配合数字人民币的普及,估计在不久的将来,红包大战还会重现。已收到交通银行的推广短信,邀请朋友打开交通银行的数字钱包即可获得最高35元的数字人民币红包。作为国有商业银行,这的确是从两大巨头手中收复移动支付失地的大好机会。可以想见,腾讯阿里不会坐以待毙,一定会不惜代价把用户留在自己的app里。对于用户来说,能够有所作为是对的!
如果你也想体验一把数字人民币,记得关注各种线上线下的试点活动。数字人民币在国内还处于内测阶段,并不是每个申请人都能通过审核,但银行对申请人没有特别的限制,无论申请人是本地人还是外地人,都可以在上海、苏州等参与内测的城市申请。







