
1。数字化供应链金融的布局。阿里系和腾讯系频频强势出场
2021年,阿里的网商银行最“热闹”的业务是其“鹅系统”。自2021年10月正式上线以来,各品牌报名的消息不断,在行业内掀起了一股供应链金融的数字化小浪潮。根据网商银行公布的信息,截至目前,包括箭牌家居、安能物流、海尔电器、李锦记、华为等在内的500多个品牌。已经成功进入系统。
系统的“魔力”在哪里?“大研系统”是数字时代网商银行基于数字技术的供应链金融解决方案,是网商银行服务小微企业的重要布局。2020年,网商银行宣布用5年时间,通过数字化供应链金融服务1000万家小微企业,而大研系统的引入是实现这一目标的关键。
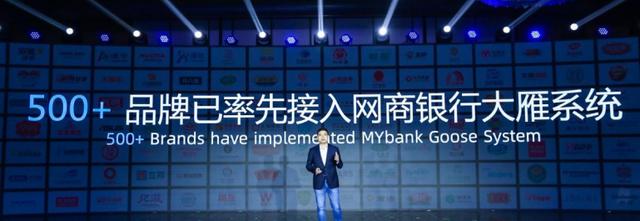
网商银行“大雁系统”上线一个月后,2021年11月,腾讯旗下的微众银行又出新招:推出“全行业1000亿”计划,在未来三年内,将供应链金融行业覆盖率提升至90%,与1000多家行业龙头企业达成合作,投入3000亿专属资金,进一步拓展供应链金融的行业覆盖面和广度。
对于数字化供应链金融的布局,两家创新驱动的民营金融机构可以说是不谋而合。
作为国内两大领先的数字化民营银行之一,数据显示,2020年,在民营银行普惠小额信贷领域,蚂蚁金服支持的网商银行和腾讯支持的微众银行普惠小额信贷余额分别达到1269.08亿元和801亿元,占民营银行的81.38%。
此外,作为互联网银行,依托腾讯和阿里庞大的用户群体,以及先进的技术研发,微众银行和网商银行在解决小微企业融资问题上具有先天优势。
此次两大行重点加大数字化供应链金融的发展,一定程度上也预示了供应链金融行业数字化发展的新趋势和方向。
二、企业数字化推动供应链金融创新
2021年政府工作报告指出,进一步解决小微企业融资问题,要使小微企业融资更加便利,综合融资成本稳中有降。在解决小微企业融资问题的具体措施中,首次单独提到了“创新供应链金融服务模式”。
因此,在供应链金融的创新中,银行必然离不开中小企业发展的市场需求,而数字化供应链金融浪潮的背后,正是实体经济中核心企业的数字化升级和产业生态的重构催生了对数字金融的需求。
近年来,由于各行各业竞争加剧,为了提高核心竞争力,扩大业务范围和规模,实体经济核心企业纷纷搭建自己的数字化平台,通过实现在线化、信息化、智能化,对企业进行科学规范的管理。尤其是作为企业的传统供应链,弊端逐渐显现,供应链的数字化升级改造已经展开。
以网商银行“大雁系统”接入的企业为例。比如家居行业的企业箭牌家居,在加入大研体系之前,就逐步实现了生产端、服务器端、内部运营管理的数字化升级。全球家电品牌海尔集团多年来借助数字化分销管理平台,将产品经销商范围下沉到县镇。食品行业的旺旺集团,早在
2012年,我们与银行探索供应链金融的模式。
随着这些实体企业的数字化转型升级,企业的分销网络层级不断扩大,业务遍布全国。其产业链上下游的小微企业越来越多,融资需求也越来越多元化。于是问题开始出现:经销商网络越深,企业资金越弱,但金融服务越不完善。传统的银行供应链金融模式,以核心企业的信用赋能经销商,因其普惠范围小、覆盖面有限,无法为与核心企业没有直接交易关系的企业获得融资,无法满足众多中小微企业长尾客户的需求。
在这个问题上,微众银行行长李南青也表达了对小微企业融资难中“第一贷款人”融资困境的关注。他认为,从数字金融服务企业和配套行业来看,银行业需要提供新的服务思路,延伸服务半径,精准触达。让更多从未获得银行信贷支持的小微企业成功申请到首笔贷款。
正是在中小微企业的市场变化下,网商和微众银行开始了数字化供应链金融的探索。
三。数字时代供应链金融信用和风险控制的变化
在数字化供应链金融的实践中,数字化不仅仅是简单的线上和信息化,更是整个行业传统信用和风控模式的改变。
1。数字供应链金融的“1+n”
根据网商银行推出的数字化供应链金融解决方案,大研系统是基于核心企业与上下游小微企业的供应链关系开发的数字化产品矩阵,主要解决小微企业在供应支付、采购订购、配送收款、加盟、薪酬发放等生产经营全链条的信贷需求和综合资金管理需求。
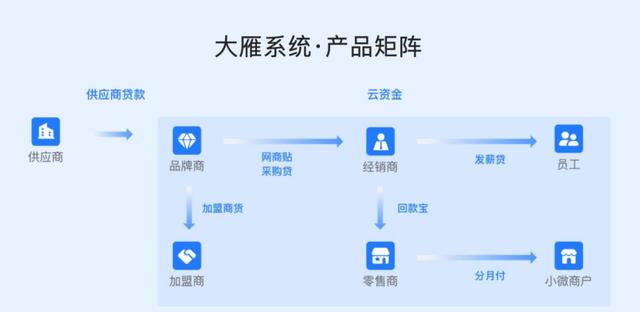
网商银行董事长金小龙解释说,数字时代的供应链金融有了全新的“1+N”,相对于传统的基于核心企业的“1”和围绕核心企业上下游的小微企业带“N”的信贷模式。数字化时代,供应链金融不仅关注核心企业“1”的价值,而且每一个原有的上下游“N”都可以成为新的“1”,每个“1”后面还有更多的N。
传统供应链金融不太关注小微企业的主体信用,而是通过与核心企业的交易关系和债务信用来判断其信用。数字化时代,供应链金融的重心已经从核心企业转移到供应链中每个企业的真实情况和对各种信息的确定性判断上。借助金融科技手段对海量信息进行多维度交叉验证识别分析,从而达到主体信用与债务信用的平衡,实现对小微企业主体信用的综合判断。
进入大研系统后,原箭牌家居无法满足融资要求的经销商,无论大小,均可加入申请购买贷款融资,下游经销商获得融资通过率超过80%。旺旺集团长尾客户和下沉区域经销商的融资也实现了精准触达。
2。依靠核心企业而不是依赖他们
从微众银行的数字化供应链金融实践来看,可以概括为依托但不依托核心企业的模式。基于核心企业上下游企业的主体信用,微众银行关注经销商自身的信用,而不是依赖核心企业的信用。企业不需要确认保理和质押,也不需要经销商提供任何抵押物。总结起来就是叫“以销定产,以贷生贷,以贷促销”。
一般利益风险控制如何实现动态平衡?微众银行依托大数据模型,实现客户“线上”自主授信,并可借助智能营销实现客户需求的精准匹配。同时根据客户定制的产品型号,实现精准定位。更加重视产业链供应链场景下企业的交易后台数据,从而摆脱对抵押物、应收账款、应付账款的依赖,弱化对核心企业信用的依赖。
微众银行“千亿产业”计划也深度渗透产业链,将未来供应链金融布局聚焦在民生消费、新基建、绿色能源、现代农业、专业化、创新化五大方向。
三。两家私人银行的小额金融服务
2015年6月,为解决中小微企业融资难、融资贵等问题,银监会发布了《关于促进民营银行发展的指导意见》。在此背景下,2014年,互联网巨头腾讯的主要服务对象微众银行成立。一年后,阿里的网商银行以“无微不至的关怀”为使命,定位服务。那么,在服务中小企业方面,腾讯微众银行和阿里网商银行是如何布局的?
2016年,在外滩国际金融峰会上谈及普惠金融时,马云表示,在传统经济的过程中,金融机构只要服务好20%的大型企业和机构,就可以带动80%的增长& # 34;八& # 34;原理不同,普惠金融要解决的是& # 34;八大理论& # 34;即如何扶持80%的中小企业和不被扶持的消费者。
事实上,网商银行成立后,依托阿里丰富的交易场景,触达小微企业,先后推出淘宝天猫贷、流量贷、口碑贷、双十一贷促、网农贷等创新场景金融信贷产品,服务线上线下各类小微企业和农村经营者。
同时,网商银行也将金融服务延伸到小微企业上下游。供应链金融服务接入1688市场、天猫超市、菜鸟等商业平台。,为这些平台上的小微企业提供存贷购、应收账款质押、存货融资等全方位的供应链金融服务。
在服务中小运营商方面,可以说是硕果累累。2018年,网商银行启动“凡星计划”,旨在未来三年携手1000家各类金融机构,共同为3000万小微经营者提供金融服务。2020年6月,网商银行宣布通过非接触贷款服务了超过2900万家小微企业。2021年6月,网商银行发布乡村振兴计划,向全国100个县域产业带提供无息贷款。
服务小微企业和普通大众的微众银行,7年来构建了包括小额贷款、微产业贷款、微众银行App、微车贷在内的多元化数字普惠金融产品矩阵。
尤其是“微业贷”,是微众银行于2017年底面向广大中小企业提供的线上流动资金贷款服务的重量级产品。
数据显示,成立4年多的“微业贷”,已惠及27个省份200多个城市的240万家小微企业。其中,年营业收入1000万以下的企业占客户总数的80%左右,60%左右的客户是首次获得企业银行贷款。2021年新增首次贷款超过7万笔。
行业方面,微众银行创新的供应链金融模式已为30多个国家的重点产业链提供了数字化、全方位的金融支持,与450多家核心企业建立了合作关系,以企业为中心,辐射生产经营关系环节的中小企业超10万家,间接扶持就业人口800万。(雨也下了)







