
来源:看零售的第三只眼作者:赵向阳
目前,中国的消费已经进入碎片化时代。消费者需求的细分化、购物渠道的多样化以及企业间的无边界竞争。在此背景下,以大卖场为代表的超市企业已经无法满足消费者的购物需求。超市作为流通渠道的价值日益缩水,企业经营者需要接受并习惯这种不可逆转的市场趋势,在碎片化时代找到适合自己企业的最佳解决方案。
超市有什么问题?
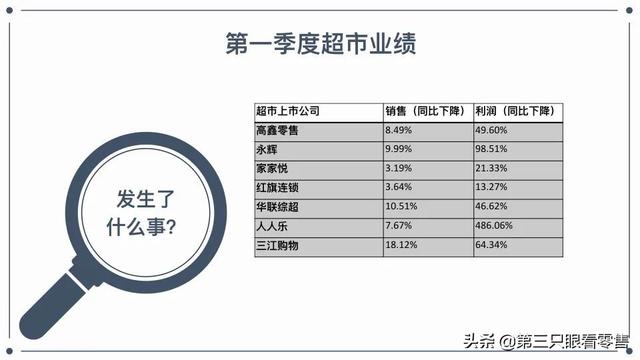
从超市行业上市公司一季度财报来看,今年超市企业可以说是集体遭遇“滑铁卢”,尤其是永辉、大润发等风向标企业销售额和利润双双下滑。数据显示,永辉超市一季度利润下滑98.51%,大润发利润也同比下滑49.6%。
考虑到去年同期的疫情,今年业绩比去年有所下滑是可以理解的。但在“零售用第三只眼”的调查中发现,很多区域超市一季度同比去年下降了20%-30%,甚至比2019年下降了10%。
5月份,部分超市业绩出现环比回升迹象。但我们认为,今年下半年超市的业绩压力依然巨大。
为什么今年超市行业集体遭遇滑铁卢?我们总结了分散超市客流的“三大杀手”,即电商的冲击、社区团购和专卖店某些品类的竞争。
以网络零售为例。中国连锁经营协会会长裴亮曾经公布过一个数字。去年电商销售额占社会消费品零售总额的四分之一,在社会消费品零售总额下降3.9%的情况下,电商仍然增长了9.7%。换算下来,去年实体店销售额亏了2万亿。
近年来,互联网对实体店的冲击有目共睹。从图书、家电、服装、百货等标准化商品,到生鲜、餐饮、半成品等非标准化商品,互联网越来越多地介入消费者的生活。麦肯锡有一个预测,到2030年,网络零售将占社会消费品零售总额的45%-50%。
除了品类细分,另一个值得关注的现象是电商在时间上的渗透。网上零售已经从最早的一天升级到当天、半天甚至半小时。
去年,JD.COM、阿里、美团等互联网巨头相继成立了同城零售事业部的组织架构,研究如何实现更快更高效的绩效。在这种背景下,便利成为了一种商品,互联网公司实际上是把消费者的时间卖成了钱。
以前我们一直认为社区商业是对抗电商的壁垒,因为它离消费者最近,但现在我们发现,同城零售对社区商业的影响很大。
互联网企业在同城零售上的野心显而易见。去年,JD.COM提出了一个名为自然选择的项目。其实就是借助京东把实体店的商品和消费者的需求连接起来。COM的数据平台和物流能力。
过去,消费者在JD.COM购买某种商品,通过JD.COM的仓配系统,从总仓到分仓,再到站点,最后到消费者手中。这个过程花了12个小时甚至更长。通过自然选择平台,JD.COM可以借助联盟商家的产品与当地消费者见面,最快可以在半小时内送达。
JD.COM通过自然选择将自己置于交易的底层,成为零售业的基础设施。可见,自然选择迎合了消费的碎片化,加剧了这种趋势。
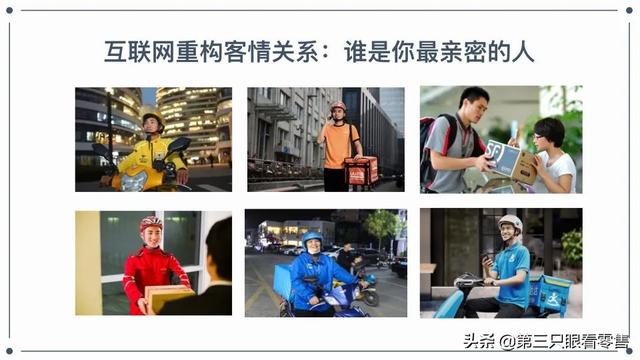
综上所述,我们认为互联网公司改变了消费模式,甚至改变了客户与客户的关系。你最亲近的人是谁?以前可能是社区店的店长,便利店的店员等。,但现在这些最亲近的人可能是外卖骑手、快递小哥、跑腿的等等。生活中经常会有这样的情况。有些在外地工作的孩子会让UU跑腿看看父母是否健康,或者外地的恋人会安排一个外卖送外卖的小哥去探班。这种现象值得关注。
另一方面,社区团购对超市业态的影响在今年一季度显现,尤其是果蔬等生鲜产品和米、面、粮、油等民生产品对超市的相关产品影响较大。
“零售的第三只眼”在今年春节期间对社区团购的1000名消费者进行了问卷调查,结果让我们大吃一惊。我们一直认为社区团购是一个很低级的业态,消费者认可度不高,主要是一些羊毛党在上面购物。但是调查的结果和我们预想的不一样。
渗透率方面,社区团购渗透率接近60%。在使用社区团购的受访者中,70%的用户每周至少使用一次社区团购,甚至有16.57%的消费者每天都使用社区团购。
从客单价来看,社区团购的客单价并不低,大多集中在21-50元之间,甚至有23%的消费者客单价超过50元。这个数字和社区生鲜店的客单价差不多。
从消费体验来看,虽然对商品质量有一些担忧,但消费者认为社区团购的购物体验并没有想象中的那么差。60%的用户表示会继续使用社区团购,28%的受访者甚至将社区团购作为常用的购物方式之一。
从社区团购格局来看,美团、滴滴、拼多多等互联网巨头。对上一代的社区团购企业有明显的冲击,如盛世优选、十社等。综上所述,我们认为社区团购正在形成气候,未来将成为一种购物方式。
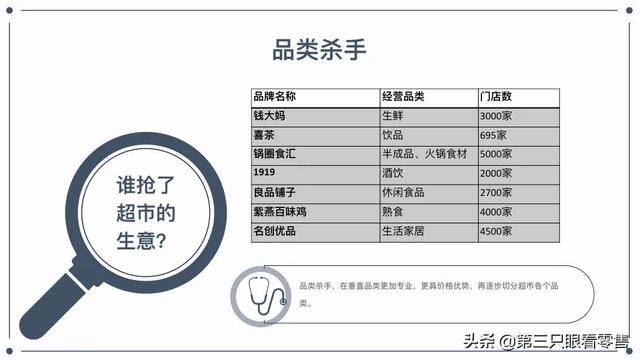
此外,专卖店某些品类的崛起对超市客流有阻断作用,如百果园、钱大妈、良品铺子、晏子百味鸡、权国食品交易所等品类杀手。
值得注意的是,品类杀手本身也在不断迭代。不久前,湖南休闲食品连锁品牌零食非常忙于红杉、高蓉等著名资本的投资,估值2.4亿元。
忙碌的小吃背后其实有一个群体。《零售的第三只眼》曾经在长沙调查报道过这类企业,他们自称“零食店3.0版”。不像良品铺子、来伊份等企业,不做自己的品牌,而是立足湖南高桥市场做零食的综合采购商。在定位上,瞄准中低端消费者。在门店类型上,采用薄利多销的折扣店模式。
为什么一站式购物不好闻?
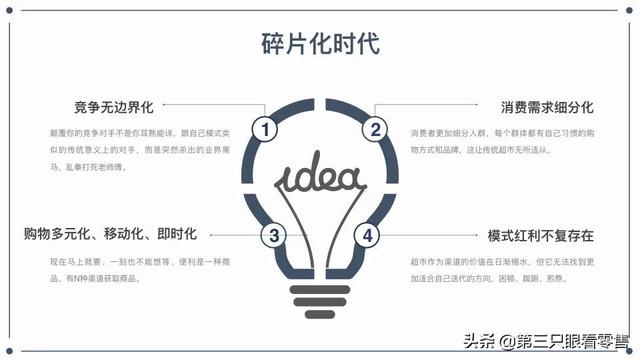
综上所述,零售业正在进入碎片化消费时代。第一,竞争是无国界的。我们发现,对各类超市打击最大的对手,并不是他们熟悉的同行,而是跨境抢劫的新生力量,可谓是不分青红皂白地打死主人。其次,消费需求更加细分,每个群体都有自己的消费特点和购物习惯,这让提倡一站式购物的超市无所适从。再次,购物渠道多样化、移动化、实时化,消费者想要某个产品后不可能等上一刻钟,所以时间是产品非常重要的属性,而实体超市很少从时间维度考虑产品。
总之,超市曾经赖以生存的模式已经不存在了。
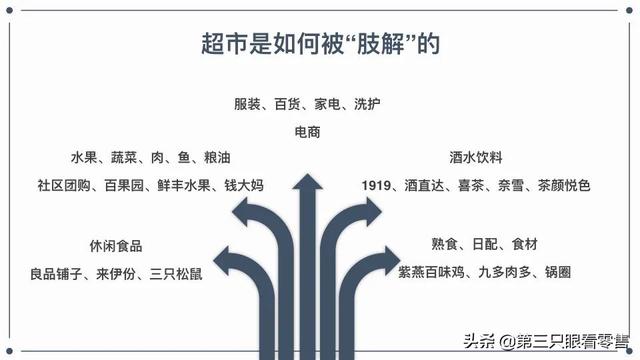
下图是超市业务是如何被“肢解”的。在生鲜领域,有社区团购、钱阿姨、百果园等竞争对手。百货、服装、家电等品类早已是电商的天下;休闲食品领域,有良品铺子、来伊份、三只松鼠等品牌。饮料类有各种酒链;在熟食,日常食品和配料领域,有晏子百味鸡,锅圈食品交易所等。
至此,我们不妨对超市业态提出三个“灵魂拷问”:一、为什么大卖场一站式购物没有吸引力?二、为什么大卖场的产品没有特色?第三,为什么很多网络名人品牌总是从网上崛起?
答案发人深省。
第一,大卖场提倡的一站式购物是在没有电商的时代建立的。互联网时代,一个大卖场最多能容纳几万个SKU,而电商平台经营的SKU是几十万甚至上百万。谁最有资格自称一站式购物?只有电商。
第二,为了提高商品的运营效率,获得规模采购的优势,大卖场与一线快消品品牌紧密合作。所以宝洁、可口可乐、联合利华等品牌是大卖场的主打产品。这在十多年前是有利的。毕竟国际一线品牌在消费者眼中含金量很高。现在是消费细分时代,消费者更喜欢小众、新鲜、差异化的产品。
在以购为利的思想指导下,大卖场的新品牌和网络名人品牌的引入非常缓慢。比如拉面,说成为“网络名人”已经很久了,但直到去年年底,沃尔玛才全线引入这个品牌。
第三,一些新品牌在JD.COM、天猫、Tik Tok、小红书等互联网渠道选择首发位置,等成为“网络名人”后再推向实体超市,这已经成为很多新品牌的标准动作。
这是因为互联网没有入门费门槛,对新品牌的容忍度很高。更重要的是,互联网有完整的消费数据记录和大数据分析工具,可以帮助这些新品牌精准触达自己的消费群体。
一位超市老板感叹道,传统超市已经成为网络名人品牌的“下水道”。
出路在哪里?
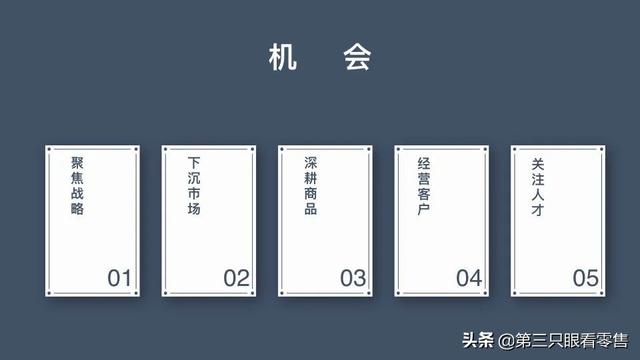
那么,传统超市就没有机会了吗?“第三只眼看零售”认为还有机会。超市可以从以下几个方向“突围”:聚焦战略、下沉市场、培育商品、经营客户、重视人才。
聚焦战略是指超市企业忍痛放弃自己不擅长、不具备领先优势的领域,将资源集中到自己具有优势的领域和业态上。比如华润万家,这几年退出了很多地区;永辉云创和mini业态的调整是聚焦战略的体现。
第二个机会点来自下沉的市场。中国市场非常广阔,地区发展不平衡。一二线城市和竞争激烈市场的成熟业态,可以复制到三四线市场和竞争不那么激烈的城市。
这个原理其实是日本软银CEO孙正义提出的时光机理论。他的投资逻辑是把美欧等发达国家成熟的商业模式复制到日本、中国、印度等地区,打个时间差,享受市场下沉的红利。国内超市业态也是如此。
比如青海的一家亲超市,位于西宁,年销售规模约10亿元,近几年复合增长率超过20%。它是怎么做到的?
《第三只眼看零售》相信有一家做到了以下几点。首先是让fresh food成为当地最好的生鲜超市。一家超市的生鲜食品占比超过40%,这在东部城市或南方并不罕见,但在偏远的西北地区却是领先的业态。
二是利用时光机原理,将运营标准和优质大卖场业态引入县级市场。一位家族老板在考察当地市场时发现,很多县城没有一个像可口可乐这样的一线品牌,甚至在青海的一些偏远县城,当地牧民都用洗衣粉洗头。所以一家开到了青海的一些县级市场,周边的牧民都会驱车几百公里去购物,客单价达到1000元以上。
第三点,充分挖掘县级市场需求,引领当地消费升级。比如一家县级市场店,用的硬件设备很好,货架是德国王中做的,地板是凯尔波罗做的。
第四点是老板亲自抓货和运营。一家的老板之前在菜市场做蔬菜批发生意,对生鲜和消费者有很深的了解。为什么永辉、华联、大润发等全国性零售巨头不如西宁的一家?这是因为这些企业是由职业经理人管理的。他们受到公司各种制度的约束,不能充分发挥主观能动性。
第三个机会点是深耕商品。对于商品力,《零售的第三只眼》有以下观点;一是极致性价比,向会员店、折扣店看齐,回归零售本质;第二,加强自有品牌发展,打造企业核心壁垒;第三,细分客户群体,关注特殊群体的需求,如银发经济、家庭小型化趋势等;第四,把商品当成产品,从包装、规格、方便等角度重新审视商品。
比如锅圈食汇提供的牛羊肉卷、调料等食材,超市里也有。为什么这么受欢迎?这是因为它从产品角度考虑商品,从包装、规格、重量、食用方便性等方面进行综合考虑,充分了解消费者的痛点和需求。在这一点上,传统超市做得还不够。
第四个机会点来自运营客户。如前所述,超市客流下降是大势所趋。所以超市企业要锁定核心用户,增加散客消费,也就是所谓的单客经济。
《孩子王》在这方面做得很好。众所周知,孩子王今年4月IPO通过,有可能成为中国母婴第一股。孩子王的做法是将所有用户转化为会员,会员销售额占比98%以上。此外,借助互联网思维,孩子王将0-6岁母婴的需求细分为几百个单品,然后不断挖掘这些需求,不断提高客单价。
最后,未来企业之间的竞争是人才的竞争。实体店处于动荡期的时候,互联网公司开始大量挖掘零售人才,很多零售高管都去了互联网公司。这种现象必须引起店家的重视。[结束]







