
1.去年以来,基金真的跌得太惨了,10%的跌幅就算优秀了,20%以上的亏损也不少见。
所以基金的风险真的太大了。
2.但是另一个高风险的品种彩票,收益很高,最高收益250万倍。不中奖,就什么都没了。
3.为什么很少有人说买彩票风险太大?
4.我觉得最核心的原因是抽奖的规则简单。在买之前,我们知道如果不中奖,我们将会失去一切,所以大多数人可以根据自己的情况来决定是否投资以及买多少。
5.如果根据自己的风险承受能力和预期风险做出投资决策,风险就不会越界。
6.至于基金,很多人买是为了高收益。买之前,他们对基金的波动没有一个正确的认识。他们从来没有想过买了基金会亏钱。
7.没有亏损预期,所以当亏损发生时,特别难受。
8.基金的真实表现如何?
01 |收入表现
前两年基金投资收益很高,但也不是一直这么高!
首先,长期收益率
下图为2002年以来股票型基金、偏股混合型基金、灵活配置型基金的历史平均收益率。
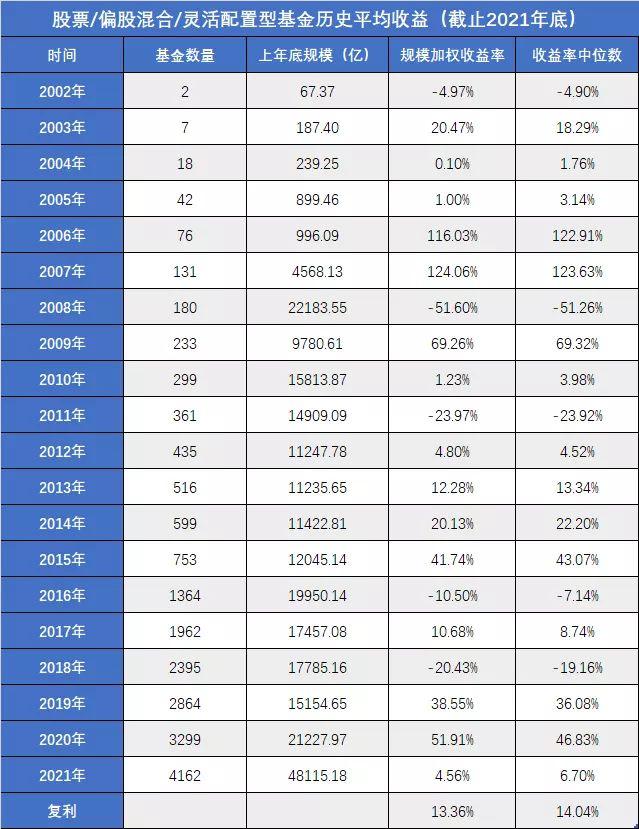
我们可以发现,过去20年基金的复利是13-14%,真的很高!但是
其次,基金的收益是脉冲式的
但也有明显的年份,有些年份(2020年),平均收益超过45%。有些年份(2018年)过了一整年还是亏损,平均亏损19%。
赚10%就跑。当真正的行情来临时,你很可能会步空
第三,收益的波动
长期复利13-14%,但不是每年的收益率都是13-14%,或者每个月的收益率都是1%。
如果每个月看基金,每个月赚1%,不可能每年看基金,每年赚12%。如果靠运气每五年、十年看一次基金,复利10-15%,将成为大概率事件。
四、什么是复利?
1.长期复利10%,不是每年收益10%。2.假设三年期收益率为-20%、30%、30%。3.这三年的最终收益率是35.2% (0.8 * 1.3 * 1.3-1)。4.复利10.5%。
02 |知道风险?
一、什么是风险?
10000元,年理财5%,20年后,到2041年,可以增值到26500。
但是有一个问题。现在的26500元和2001年的10000元有可比性吗?
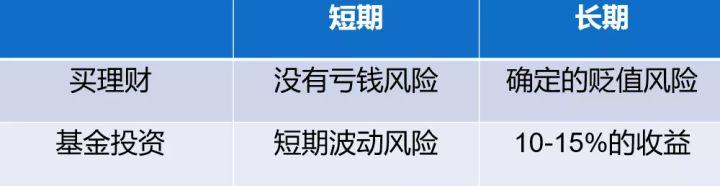
买理财没有亏损的风险,但长期来看买基金有一定的贬值风险,短期来看有波动亏损的风险,但长期来看有10-15%收益率的大概率。
赔钱是风险,贬值也是风险。你总是不得不接受风险。
第二,基金也会亏损
2018年基金平均亏损在20%左右,2016年在7-10%。
长期收益率13-14%,短期亏损就是亏损,没办法。
第三,三年不赚钱很正常
2002 -2005: 4年,该基金的收益为18%。当时,这一收益率低得可怜。
已经4年了。基金太不靠谱了。卖了。
然后2006年,2007年,大牛市来了,又用了两年,6年累计收益变成了48.8%。
如果2年,收益就是18%和488%的差额。
2011 -2013: 三年时间,平均下来,基金不仅没赚到钱,还亏了10%。如果有,要不要吐血?
资金都是骗人的。卖掉它们。
然后在2014-2015年的大牛市中,即使没有在牛市的高位卖出,也在2015年底拿到了57%的最终收益率。
不亏10%,多拿2年就赚57%。
2016 -2018: 三年,亏损19%,比以前更惨了。。
但是,2019年和2020年是两年的基金年。
只要到了,5年最终收益率就变成63%。
19%亏了,63%赚了。
第四,即使在赚钱的年份,也是很痛苦的
2019年该基金平均收益率为38%,但2019年全年处于中美贸易战的高压之下。
2020年基金收益率超过45%,但在全球新冠肺炎疫情爆发的2020年,金融危机的恐惧从未散去。
2021年基金平均收益5-7%,但常年下跌,吃了一年亏,但年底小幅反弹后,收益5%。
这就是基金投资的现实。
03 |为什么要长期投资?
大部分基金可以随时申购赎回,没有强制投资期限,但为什么要长期投资呢?
首先,短期投资的风险
如果投资遇上2018年,持有一年,基本上所有基金都会亏损,稍微亏一点就是优秀的基金。
投资时间短,谁也不能保证不会出现极端的下跌。需要钱的时候,没办法。
其次,时间可以跨越牛熊周期
从2018年的3500点到2020年只有三年时间,大部分基金的净值在2018年已经远远超过3500点。
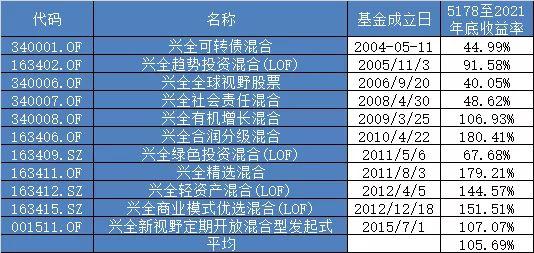
从2015年的5000到2021年底,仅仅6年半的时间,无脑的兴全基金所有偏股或股票型基金的平均收益已经达到105%。
时间足够长,风险越小,长期持有的优秀基金足以跨越牛熊周期。
第三,资金分配
有必要做一个简单的资金规划。
1.日常使用的钱由收入支付
2.确定以后要用的钱:买房,买车,结婚,教育孩子,退休。
投资中低风险理财,不要赌高收益。
3.未富先病,因病致贫是大多数家庭的主要风险。这种风险只能靠保险来保障。
4.安排好以上三点后,剩下三年以上不能用的闲钱可以投资基金。
5.可以最大程度规避短期投资风险,享受长期投资收益。
04 |摘要
基金投资收益高的原因是波动总是很大。
一直都是这样,不只是现在,以后也是这样。
现在不跌,以后也不会涨。更别说买基金赚钱了,基金的风险变小了。
正确认识投资的风险收益特征后,就可以根据自身情况制定投资策略。
投资是家庭资产配置的一部分,不必过于关注短期市场的涨跌。
想好策略后,坚持下去,做到无怨无悔。
注:投资有风险,入市需谨慎。以上内容不构成任何投资建议,决定要根据你个人的投资策略来做。
#理财# #基金# #股票#







