
近日,家乐福与银联签署全面合作协议,宣布推出Carrefour Pay,支持银联二维码支付,同时可完成会员验证,获得会员优惠。家乐福Pay的推出为已经蓬勃发展的移动支付市场增加了又一个潜在的竞争对手。然而,基于大型超市的会员制能否为其移动支付业务注入新的能量?
而影响和效果都是后来的故事。消费者能不能用,首先要看产品。我们来看看家乐福Pay是怎么开通和使用的!
家乐福Pay是换了马甲的银联二维码,开通流程不简单。
家乐福与银联合作推出Carrefour Pay后,并未公布详细的使用方法。其实家乐福Pay只是家乐福APP内置的一个小功能选项,所以首先我们需要下载家乐福APP。
首先,注册您的会员卡
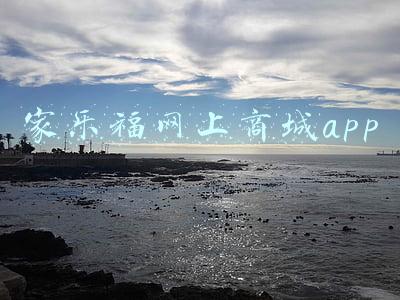
以苹果手机为例(下同),在App store搜索“家乐福”并下载安装(注意是“家乐福”,不是“家乐福商城”或其他)。从最新更新版本的功能中,我们还看到了“新家乐福支付功能”。
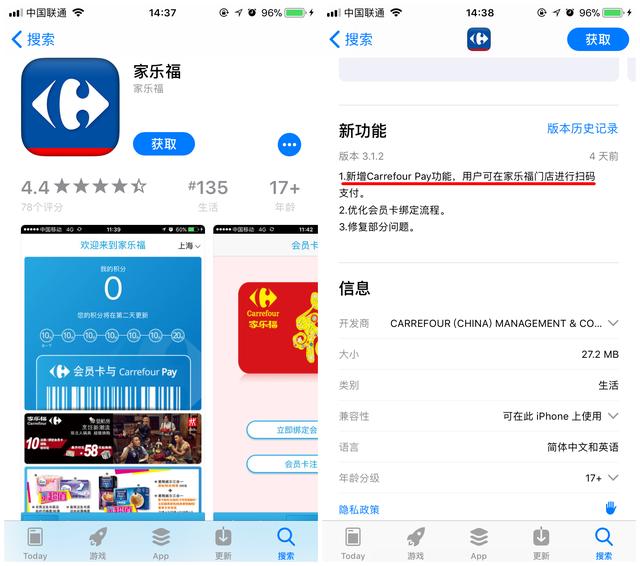
安装完成后,进入APP,选择地区和最近的家乐福门店。然后我们可以在APP里看到几个选项,包括首页、店内推广、会员卡、家乐福Pay和我。此时点击家乐福支付会提示“注册或绑定会员卡”。
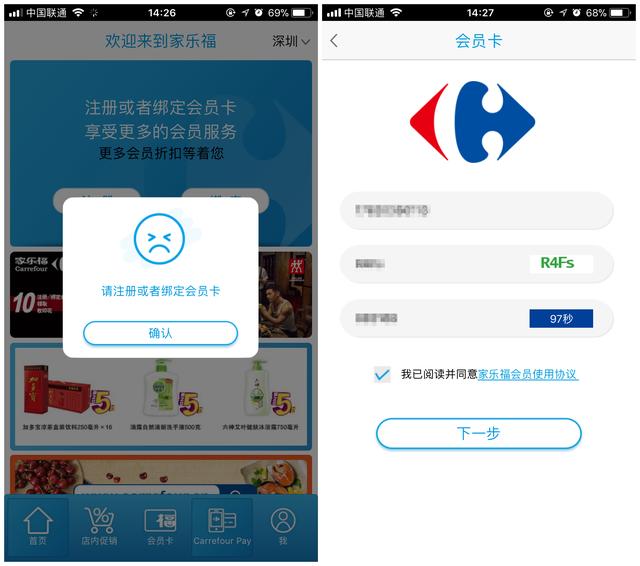
注册会员卡,需要先填写“手机号”获取验证码,再填写“身份证号”,最后填写会员卡的详细信息,包括姓名、性别、生日、手机、地址等。
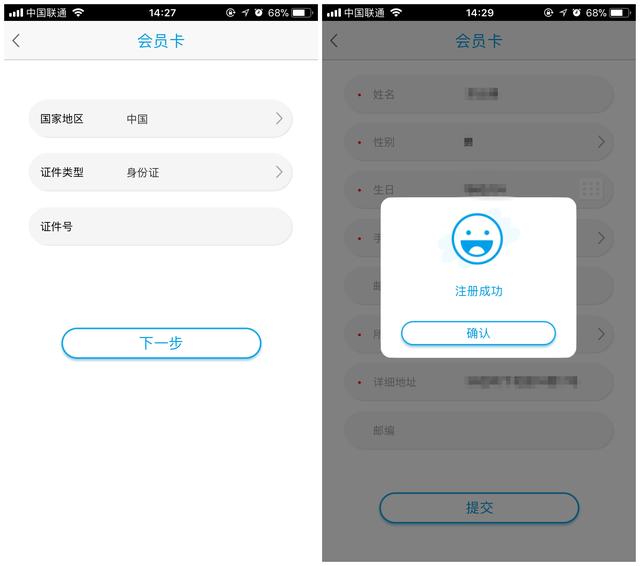
需要说明的是,边肖本人之前并没有注册过家乐福的会员卡。如果他之前已经用个人信息(身份证)注册了会员卡,你需要记住会员号绑定手机才能登录。如果不记得会员号,将无法登录重新注册,可能需要咨询家乐福的客服。
二。注册家乐福付款
注册家乐福会员卡后,点击“家乐福支付”,需要用手机号重新注册家乐福钱包。
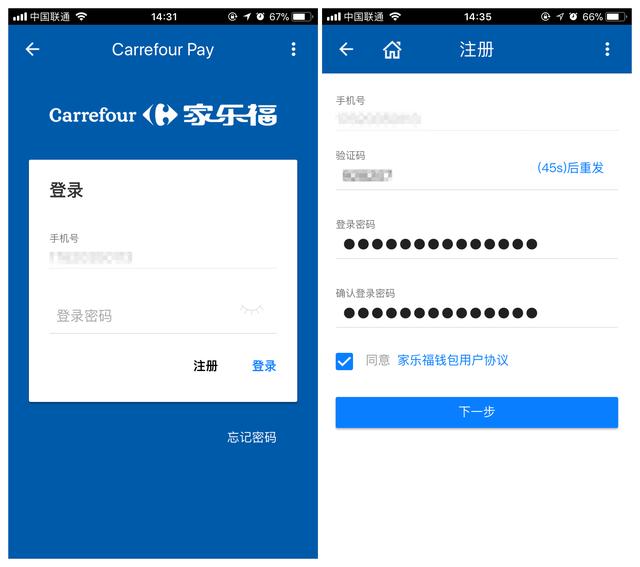
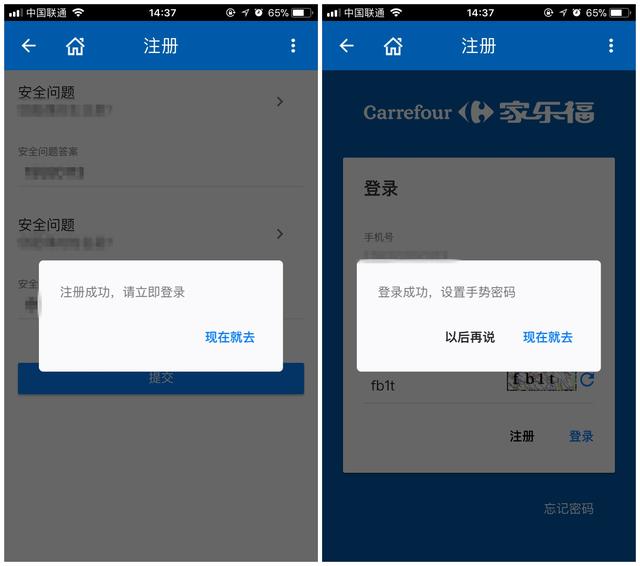
设置登录密码和安全问题。通过手机验证码验证后,即可注册成功。注册成功后,可以设置手势密码,方便每次启用家乐福支付。
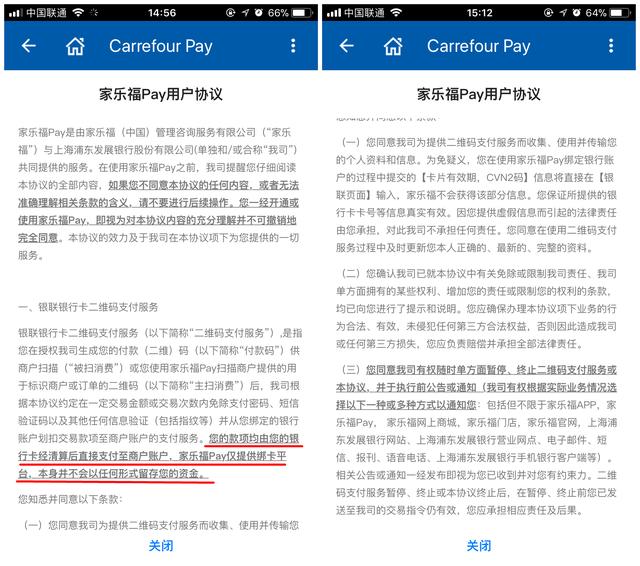
此外,家乐福Pay的用户协议中显示“您所有的钱在清算后将由您的银行卡直接支付到商户账户,家乐福Pay仅提供卡绑定平台,不会以任何形式留存您的钱”,因此消除了家乐福未支付牌照的担忧,换句话说,家乐福Pay只是换了马甲的银联二维码。
三。绑定银行卡
做完以上准备,我们来到了家乐福Pay最关键的一步,添加绑定银行卡。
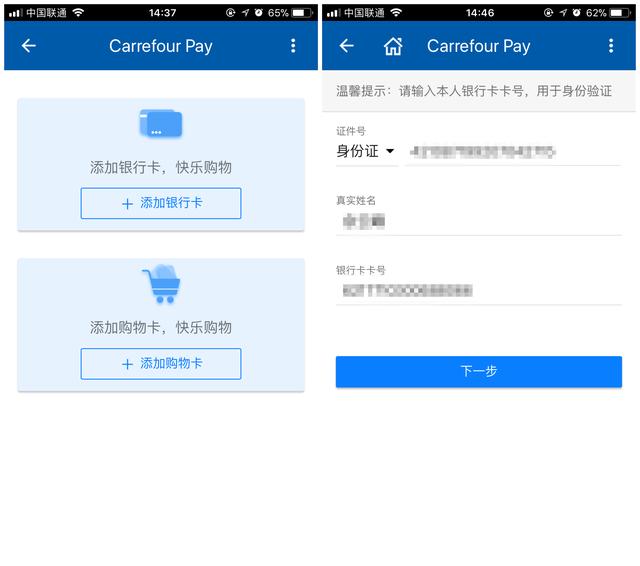
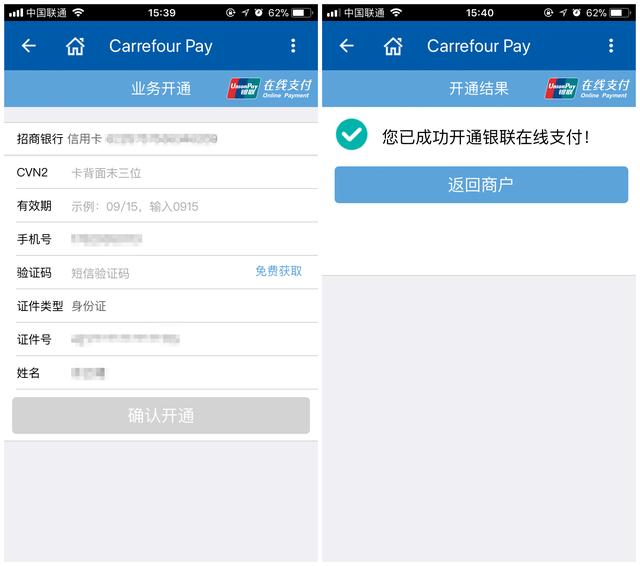
添加银行卡需要先填写个人身份信息和银行卡号,然后进入银联在线支付的开通页面,填写银行卡取款密码、短信验证码等。
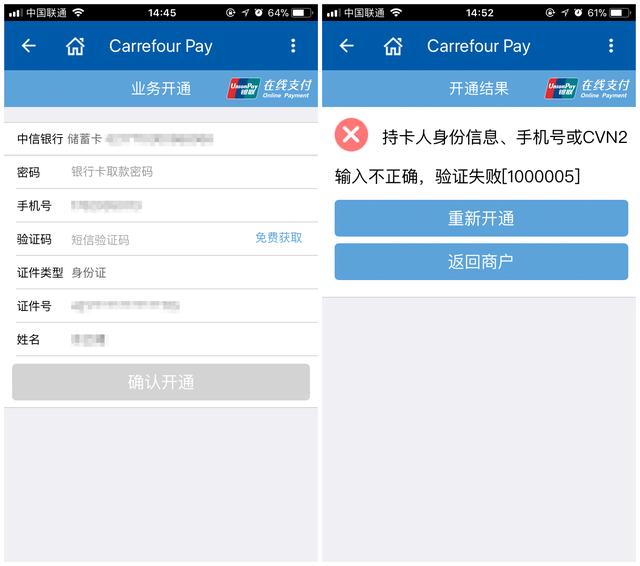
边肖首次新增个人中信银行储蓄卡,绑定失败,显示“持卡人身份信息、手机号或CVN2输入不正确,验证失败。”
第二个边肖加了一张招商银行的信用卡,成功开通。
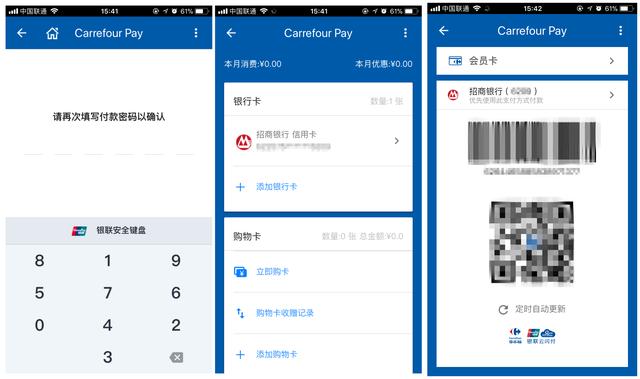
开通成功后,需要设置支付密码,然后才能生成专属的银联二维码。另外需要注意的是,每次在家乐福APP点击家乐福支付,都需要重新登录。虽然可以设置手势密码,但是没有指纹识别还是不够方便。
另外,很有意思的是,边肖的几个同事用中信银行卡绑定也得到失败的结果,“交易失败,详情请咨询您的发卡行”。
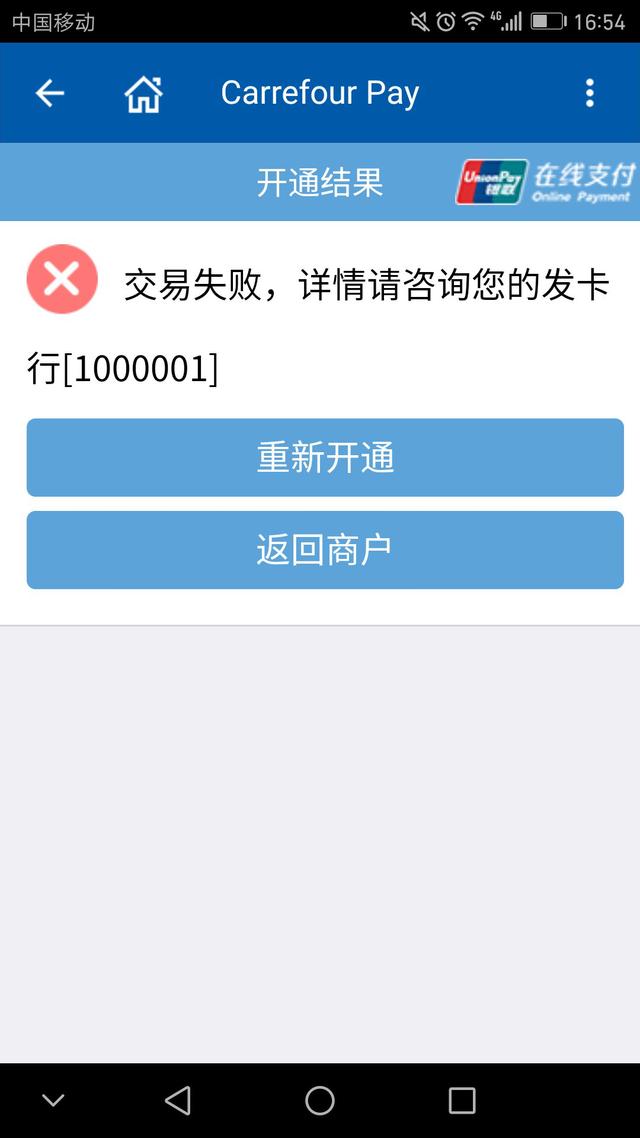
根据移动支付网咨询银联相关人士的回复,第一个故障是银联需要通过四个因素来确定持卡人是不是本人,即填写的个人信息、手机号或CVN2不正确,但边肖的中信卡一直是本人使用,个人信息和密码没有问题。第二种失败情况可能是卡因故停机,“无卡支付”业务关闭。但三起故障都是中信银行储蓄卡,不免让人怀疑中信对银联的支持。
整个开通过程还是比较麻烦的,尤其是会员卡和家乐福Pay需要分开注册,绑定银行卡也需要一段时间,而且银联对安全还是有严格控制的。
扫码体验很快,但是“会员和支付”需要单独扫描
几经波折,边肖终于成功开通了家乐福支付。一切只因为东风,剩下的就是拿着二维码去家乐福实际体验了!
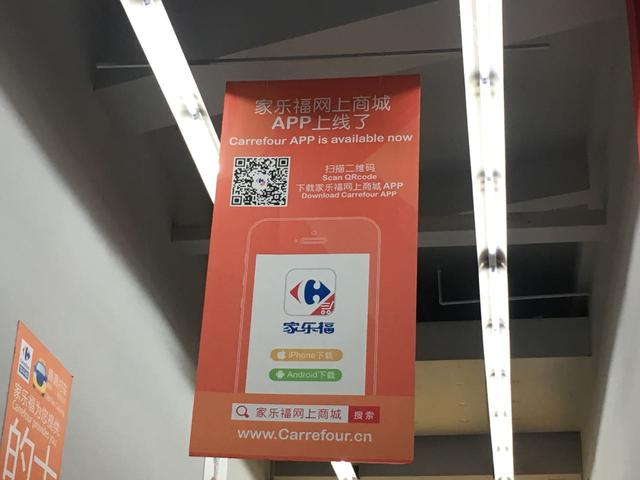
来到最近的家乐福,边肖没有找到任何关于家乐福Pay的促销信息,只有一条关于“家乐福网上商城”APP的促销信息。获得两个不同的应用程序有点令人困惑。
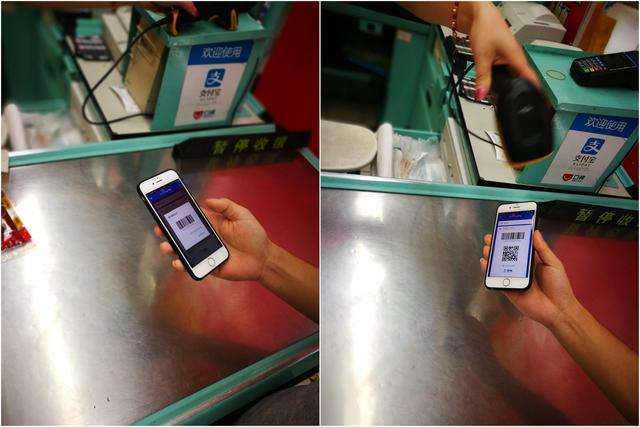
付款分为两步。先向收银员出示会员卡条形码进行扫描,再出示银联二维码完成支付。扫码过程更快,支付体验更好。
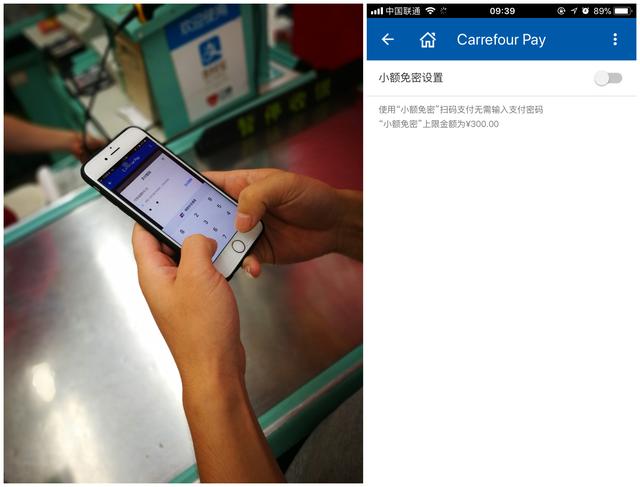
但由于边肖并不是第一次开启“小额免密设置”,所以还是需要输入密码。为了让支付更加方便快捷,边肖还是建议开启小额免密设置,毕竟上限是300元。
家乐福买单的意义是什么?
家乐福并不是大型超市尝试移动支付服务的第一个例子。之前有美国零售行业联盟联合推出的Currentc,后来也有沃尔玛Pay自己,但是效果并不理想。最近台湾省和familymart也在推手机钱包My FamiPay,国外一些超市也在布局移动支付。
家乐福和银联在国内这么血腥的移动支付领域一起推出Carrefour Pay有什么意义?很简单!家乐福要拓展会员体系和支付功能,通过APP把线下优势带到线上;银联要拓展二维码支付的使用场景,通过绑定家乐福APP会员,将银联二维码推向市场。
基于家乐福自身的客户忠诚度计划和用户体系,以银行的金融支付账户为保障,Carrefour Pay充满野心和信心,集会员、预付卡、权益、增值服务和银联扫码支付功能于一体。但就目前的体验来看,只是“银联二维码+家乐福会员卡”的组合。付费还是付费,会员还是会员,两者之间没有实际联系,也没有相应的增值服务。不可否认,家乐福自身的会员体系有一定的忠诚度,但如今的会员卡已经被“手机号”取代,很多人不愿意再增加一个APP来增加自己手机应用的负担,尤其是在国内在线支付如此强大,网购平台众多的当下,家乐福Pay如何培养用户粘性,提高留存率,是一个值得思考的问题!
当然,家乐福与银联的合作未来还会扩展到综合支付平台、会员体系、大数据、智慧零售等诸多方面。目前二维码支付的竞争处于水深火热之中,大家都明白落后就意味着死亡的道理。两者率先创新支付或许是个不错的选择。
本文经作者授权发布,不代表移动支付网立场。转载请注明作者和出处,移动支付网保留未按规范转载追究相应责任的权利。







