
图片@视觉中国
文|钛都研究院
随着科技的进步和互联网的发展,社会各行业的信息化和数字化进程正在快速推进。智慧医疗作为一个重要领域,正在被大数据、人工智能等技术改造。近年来,国务院不断出台文件推动公立医院高质量发展,其中智慧医疗是重要抓手。
我们如何理解当前的政策形势?信息技术如何赋能医疗行业?赛道有哪些投资机会?近日,钛金资本投资研究院邀请支林资本投资副总裁徐嘉雯分享了“百年时代巨变下的智慧医疗”主题。
徐女士,上海交通大学学士,负责to B资本领域的投资。支林资本专注于早期科技创新产业、下一代TMT硬技术、工业技术应用等领域,投资了黑芝麻智能(AI自动驾驶芯片)、一号药网(纳斯达克)、科林布里(医院数据中心)、六度仁和(SCRM企业服务)等企业
01回顾互联网医疗上市潮
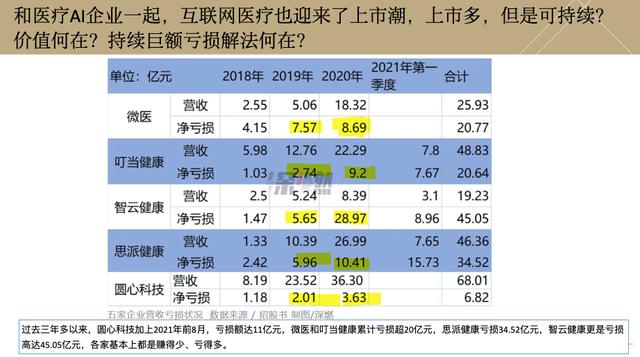
2021年,互联网医疗经历了一波上市潮,多家公司提交招股书并成功上市,如麦都科技、易脉通分别于1月15日和7月15日上市;此外,微医、丁当快药、元欣科技等公司提交了招股说明书。注册制的实施,让企业上市不再是终点;上市能否让价值更高,真正为中国医疗带来价值,才是可持续发展的硬道理。
下表列出了几家上市公司的收入和净亏损。微医2020年营收18亿,净亏损8亿;丁当健康营收22亿,净亏损近10亿;智云健康营收8亿,净亏损28亿。此外还有思派健康和居中科技。这些企业方向不同,但共同面临巨额亏损。
如何保证互联网医疗公司上市后能够不断提升价值,解决巨亏问题?对此,我们提出三点关注:一是重视数据接入,用数据重塑服务链;第二,关注公立医院的深层次改革;第三,关注药品流通。
02医疗投资的宏观问题
让我们先来看几个宏观问题:
第一,未来10-20年,“医疗信息化”是否是国家政策层面优先推进的?
第二,在大框架下,如果财政走弱,对医疗信息化的影响有多大?
第三,如何量化新基础设施带来的增量?新冠肺炎疫情对医疗宏观投资的影响有多大?
宏观层面多涉及国家政策,中观层面涉及赛道大小、竞争格局、成长性、收益、公平等。微观层面涉及公司如何打通数据,重塑医疗中的服务链条,帮助公立医院进行深度改革,在药品流通中发挥关键作用。
如果能提前预测宏观趋势,就能把握最相关的投资机会。举几个例子:一是房地产相关的服务业。2015年以来,房地产行业一直在进行供给侧改革,核心点是控制房价持有市场。这个政策脉络非常明显,房地产收入在收窄,其相关上下游也面临很大挑战。
二是阿里、腾讯、美团等企业。这些公司运营着14亿单一市场的普遍需求,享受着大赛道中的人口红利、人均GDP增长红利、制度创新和技术红利。这些是构成经济增长的主要因素,也是可以预测的。
第三,校外学科教育和私立医院。其中,投资机会也是可以提前预测的。2019年中国基尼系数已经达到0.47,收入差距相当悬殊。中央经委提出了共同富裕的目标,包括第三次财富分配,防范和抵御各种风险,消除贫富差距。这些都是可以提前预测的趋势。
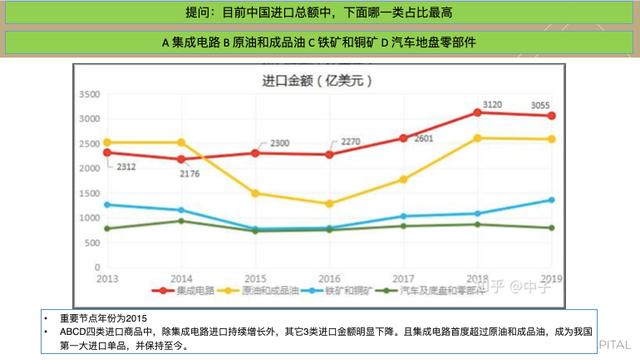
第四,集成电路,新能源汽车,碳中和,国产替代。2015年,集成电路首次超过原油和成品油,成为中国最大的进口单品,至今仍保持第一。
下表中,红线代表集成电路,其进口额从2013年的2000多亿美元飙升至2019年的3300多亿美元。其中2015年是个关键点,集成电路进口超过原油,正在失控。
事实上,当我们关注宏观形势时,我们会发现政策是一脉相承的,这可以帮助我们找到机会,增强我们的投资信念。
接下来,我们来看看三个宏观层面的问题。
一、未来10-20年,医疗信息化会是重头戏吗?这取决于我们对国家未来十年历史使命的理解。
二战后,世界科技话语权从英德转移到美国,金融话语权也由美国掌控。中国需要重点关注这两点。如果把中国比作一列高速列车,关键问题不是GDP增长缓慢,而是整体增长停滞。高铁可以慢,但不能停。由此看来,医疗是民生风险中的重中之重。
“稳”字在中国经济发展中举足轻重,讲究待遇的效率和公平,为的是防止社会矛盾激化,医疗必须保证维护阶级稳定和社会稳定。在中国GDP这么大的前提下,医疗需要谨慎发展,不能有方向性的错误。综上所述,医疗一定是国家未来的重点。
第二个问题是哪些宏观风险点会影响智慧医疗?
要回答这个问题,首先要明确两个前提。第一,为什么中国的经济增速能够保持?二、有哪些潜在的风险点需要注意?
推动中国经济增长的因素有几个:第一,中国经济增长的动力没有问题;第二,市场足够大;第三,中国工业门类齐全;第四,交通便利;第五,高层没有改变改革开放的大趋势。
综上所述,中国经济处于调整期而非衰退期,各种因素叠加导致经济减速。对此,国家决策层并非毫无准备,而是有意识地进行调整。所以我们认为未来基本是好的。
同时,如果财力薄弱,对医疗IT的投资将不减反增。医院有两大IT标准,即医院信息化和公共卫生信息化。这两点未来不会萎缩,会快速发展。有几个原因:
一是疫情推动了大量政策的出台,加强了医院信息化的支出。这家医院是B I见过的最独特的大医院。资金雄厚,有信息化需求,医院之间没有规模优势,价格低廉。医院的信息化建设主要依靠医院自有资金。以公立医院为例。我国公立医院信息化投入占总收入的比例为1.3%。一家收入50亿的三甲医院,基本上每年投入5000万到1亿元进行信息化升级。此外,公立医院的收入主要是医疗收入,财政补贴对医院整体收入影响不大,仅占10%左右。
二是各地都在加强医疗经费支持公共卫生信息化。疫情发生后,各省市都加大资金补充公共卫生短板。目前,各省市“十四五”医疗相关规划和促进公立医院高质量发展规划正在陆续出台实施。
那么,新的基础设施带来了多少增量?疫情对医疗的宏观影响有哪些?
“十四五新基建”给整个医院市场带来的新增量相当于新增三级医院1230家,增长1/3。
大型公共事件在两个方面刺激投资:一是政府的公共卫生支出。2003年非典之前,国家公共医疗支出占政府总支出的17%。非典之后,大量医院扩建改建,支出成倍增长。在新冠肺炎之后,这个国家在医疗保健方面的进步将会很大。目前我国医疗支出占GDP的比例是个位数,还有很大的提升空。其次,二级市场资金的投入。很多医疗公司都在上市过程中,但上市后股价能否持续上涨,需要行业的共同努力。
03 医疗投资中的微观问题
接下来我们关注医疗层面的三个微观问题。
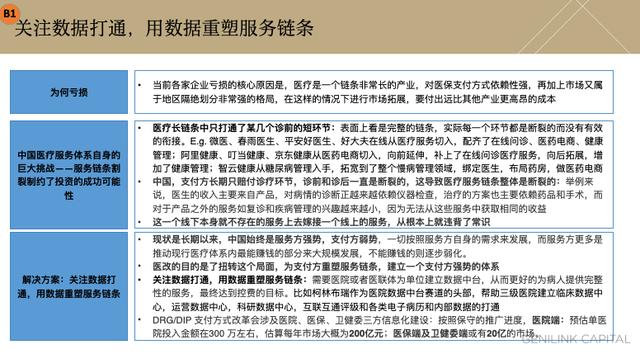
第一,数据接入,用数据重塑服务链。上市医疗企业亏损严重的核心原因是:医疗产业链条长,对医保支付方式依赖性强,市场的区域隔离性强。在这样的市场环境下,市场拓展必然要比其他行业付出更多的成本。
中国医疗体系本身碎片化的服务链制约了投资成功的可能性。一方面,医疗的每一个链条都是碎片化的,参与者只能从某一个链条切入,没有考虑到其他环节。支付方只关注诊疗环节,而诊疗前后两步是线上的,传统医院不重视,导致医疗服务链整体断裂。另一方面,医生的收入主要来源于产品。产品外的服务,比如随访,医生无法从中获得经济利益,这才是问题的根源。
长期以来,中国的医疗环境一直是服务者强,支付者弱。公立医院根据自身需求发展,执行现有体制中最赚钱的部分,弱化赚不到钱的部分。医改的目的就是要扭转这种局面,为支付方重塑服务链,为支付方建立一个强大合理的体系。以科林伯里为例,帮助三级医院建立临床数据中心,运营数据中心和科研数据中心,接入各类电子病历和内部数据,帮助患者提供更完善的服务,最终满足成本控制的要求。
第二,关注公立医院改革。公立医院改革已经提出很多年了,但是一直没有成功。医改的核心是帮助公立医院重塑服务体系。在中国,由于医保和医院都由政府控制,医改有两个方面:一方面,增加医疗服务支付方的支付规则,加强监管;另一方面,赋能公共医疗体系,降本增效。
公立医院改革有两个方向,第一是数据中心。以科林伯里为例,针对我国医保监管体系较为粗放、缺乏精细化管理的现状,帮助三级医院建立数据模块,促进公立医院的体制调整和服务市场化改革。
二是帮助公立医院建设智慧医院。以卓健科技为例,它让患者不仅可以在线挂号,还可以看到之前所有的电子病历,打通跨医院、跨科室的数据。目前,公司已覆盖30个省份,发展了500多家三级医院、130多家医联体、3000多家医院,实现了智慧医疗赛道的头部位置。我们也很看好这类公司。
最后说一下药品流通,我关注药品流通有两个原因。
一是药品流通需求大。一个慢性病患者每个月都要去医院拿同样的药。即使他对医院的每个角落都很熟悉,他还是要排很长时间的队。这是一个不合理的现象。解决这个问题最好的办法就是在网上药店的支持下,采取处方外流或者网上调剂。从慢性病患者的角度,处方外流可以解决根本问题;从供给上看,国家鼓励处方外流,加快药品流通,可以弥补不同地区药品的不平衡。
二是药品流通市场大。2019年处方外流市场规模在2000亿左右。美国和日本的零售药店分别占处方药市场的70%到80%,而我们只占10%多,差距巨大。未来中国有巨大的空市场。
解决处方外流问题,可以从三个角度突破。
首先是处方来源,即保证处方的真实性。
第二,赋能有能力的药店。处方药外流对药店的服务能力要求很高,包括品类丰富度、药店规模、区位特征、供应链能力、服务和信息能力等。
三是药品流通,包括医保支付。2019年,国家医保局推行医保电子凭证后,这个问题有了突破。以后大部分慢性病患者都可以通过统筹医保账户报销。
问题和答案
Q1:从二级市场来看,最近医疗信息化的股价波动很大。一级市场的投资会受到影响吗?
答:二级市场不能简单根据“短期内是否退出”来评价。退出也是一门艺术,毕竟二级市场是未来自由现金流的一条断线。我们要注意它的价值判断。既要看到短期的影响,也要看到长期规划对整个医疗体系的影响。目前很多行业都会受到经济增速下滑的影响,但是医疗就像一个风险减震器,会有很多资金涌入,很难做出投资判断。由于医保和医院都在国家政府手里,整个医疗体系的改革难度很大,周期会很长,所以不能以二级市场的短期波动来判断中国医疗体系市场。
Q2:在不同的省份,对“数据访问”的推广是非常不同的。说到医保报销,每个省的政策都不一样,推广起来难度很大。其实国家未必有意愿推动数据通过?
答:诚然,现阶段从省级或国家层面的数据很难打通,只能从单个医院和医联体入手。我们会坚定的投资一些相关的公司,从每家医院打通数据中心,把所有的数据放在一起,然后应用。从国家层面的数据打通其实很难,因为现在医保信息分散在各个医院,每个单个医院的数据是最丰富的。
Q3:二级市场医疗信息化有哪些投资机会?
答:最近上市的AI医疗和医疗信息公司亏损严重。市值再次达到高点还需要一段时间。目前各企业还在想办法突破整个长链条,抓住十个环节中的一部分,比如药品流通、慢性糖尿病管理等,但其他环节还是亏损的。在从一个环节推向其他环节的过程中,一般会有很大的损失,这就是二级市场的现状。
钛都研究所观察
从国家层面看,2021年,国务院办公厅印发《关于推进公立医院高质量发展的意见》,从公立医院高质量发展新体制、新趋势等六个方面推进公立医院质量提升,强化信息化支撑作用。
智慧医院的建设可以分为三个部分:电子病历、智慧服务和智慧管理。电子病历是公立医院的绩效考核指标之一。从美国的经验来看,高等级的电子病历可以提高医疗服务质量,所以在电子病历领域,未来会有很大的发展空。智慧服务和智慧管理,中国分别于2019年和2021年推出评级标准,为医院相关建设提供依据。可以预见,电子病历将进一步互联互通,数据驱动模式将推动更加个性化和精准化的诊疗方式,在线和移动智慧医院将带来新的医疗服务模式。
2021年,中国智慧医疗规模将达到1259亿元,年复合增长率为17.4%。未来赛道会有巨大的发展空。根据麦肯锡的预测,2025年全球智能医疗产业总额将达到254亿美元,约占全球人工智能市值的20%。
目前,赛道上的选手可以分为三类。一是传统医疗设备公司,如GE、飞利浦、西门子医疗等巨头。GE拆分医疗业务,专注于数字医疗应用和解决方案;飞利浦以医疗AI为切入点,自建生态平台,收购初创企业,与生态伙伴合作。二是科技巨头,如IBM旗下的沃森健康收购了多家医疗数据公司,解决方案覆盖医疗支付、服务提供、政府管理和生命科学四个领域,谷歌、苹果、微软、亚马逊也有一些布局。在国内,阿里巴巴、腾讯、华为、百度、科大讯飞和华大基因也已进入该市场。腾讯的AI医学影像、AI辅助诊疗、AI运动视频分析、AI病理分析等技术层取得突破,开发了互联网医院、电子健康卡、医学科普等创新解决方案。第三,初创公司。近年来,超过100家专注于医疗的AI初创公司问世,投资机构权重增加,获得融资的初创公司均在A轮及以上,这意味着赛道已经进入发展期,企业将加快申请产品认证,在未来的市场竞争中获得优势。
对于医院来说,与企业合作建设医疗信息渠道是第一步,接下来是从信息化到智能化的飞跃。医院将从数字化转型中受益。云计算、大数据、人工智能、物联网和5G技术将进一步渗透到医疗核心,在临床和科研领域产生深远影响,在智能管理方面贡献价值。对于医疗IT企业来说,在拓展符合医院需求的边界和能力的同时,也在努力输出智慧医院的整体解决方案。未来智慧医疗将形成多方合作的共赢格局。







