文|杨乔
编辑|杨杰
在新的消费浪潮下,内衣行业也开始“滚滚而来”。
近日有消息称,新消费内衣品牌Banana完成新一轮7000万美元融资,估值20亿美元(约合人民币130亿元),成为近十年来估值最高的内衣企业。然而,香蕉公司的创始人臧于冲后来否认了这一消息。香蕉在去年11月份拿到了最新一笔融资,当时盛远资本投了几个亿的A轮融资,当时的投后估值是25亿元。
新的内衣品牌正在消费升级的大潮下崛起。Ubras、焦内、内外、内外等品牌只用了3-4年。deus ex开始与老牌内衣品牌争夺市场份额。关注内衣无尺码的Ubras,去年9月获得红杉资本领投的十亿美元B+轮融资;不久前,中国内外获得1.5亿美元D轮融资。他们主打的“无钢圈、无尺码、无体验”的内衣逐渐赢得了年轻女性消费者的青睐。
对于登陆资本市场的都市丽人、爱慕股份等老牌内衣企业来说,发展步伐也有所放缓。甚至在很多年轻用户的心目中,成为了“贵且土气”的代表。焦虑的老牌巨头也纷纷推出新的舒适、“科技感”产品。
内衣行业大战拉开序幕。中国有3000多个内衣品牌。在行业分散、品牌集中度低的情况下,新势力带着创新的理念能走多远?
女性内衣,不要性感,要自由
“性感”这个词往往与女性苗条的身材和挺拔的胸部联系在一起,所以女性内衣一度与“性感”有着强烈的联系。但是现在很多年轻人不再这么想了。
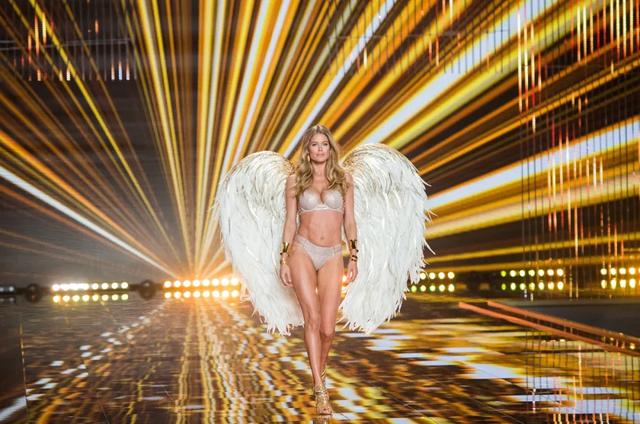
从1995年开始,维密每年都会举办举世瞩目的年度时尚嘉年华“维密大秀”,邀请世界顶级超模为“维密天使”走秀。每年的维密秀都会得到全世界时尚娱乐圈的极大关注。t台上走秀上身巨大“翅膀”的超模和衬托其魔鬼身材的时尚设计内衣,将“卖性感”展现到极致。在国内市场,维密2017年上海首秀赚足了眼球。“超模奚梦瑶摔跤”、“王思聪无座站立”等话题都登上了微博热搜。这场时装秀的门票也被炒到了每张35万元的天价。
然而,维密的“性感”标志将会过时。到了2018年,维密大秀的收视率跌至低谷,只有327万人观看,是2011年巅峰时期的三分之一。
在举办了24年之后,维密大秀终于在2019年11月被取消。维密在关店、破产、业绩下滑的消息中跌下“神坛”,步履蹒跚。2020年5月,维密母公司L Brands宣布2020年永久关闭北美250家维密门店。6月,维密英国公司因疫情关闭全部25家门店,宣布破产。
维密放弃了性感的标签。方自己也说,要更多地关注“人的感受”,从“关注男人要什么”到“关注女人要什么”。2019年,维密首次使用“大码模特”拍摄内衣广告大片。今年5月,维密宣布选择一星娱乐CEO杨天振作为品牌朋友。杨天振既不是明星,也不是模特。她从明星经纪人做起,打开了个人知名度,创办了大码女装品牌Plusmall。
今年5月底登陆上交所资本市场的艾莫,上市首日股价上涨44%,但在经历上市首周大涨后,股价一直处于低迷状态。截至目前,爱沐市值103.48亿元,缩水40%。
这个因在国内率先推出“钢圈文胸”而闻名的老牌内衣品牌,也面临着业绩增速下滑的焦虑。2019年至2020年,艾莫股份营收分别为33.18亿元和33.62亿元,但增速从6.39%降至1.33%。或将面临未来经营业绩下滑的风险,成为其招股书所列的首个风险因素。
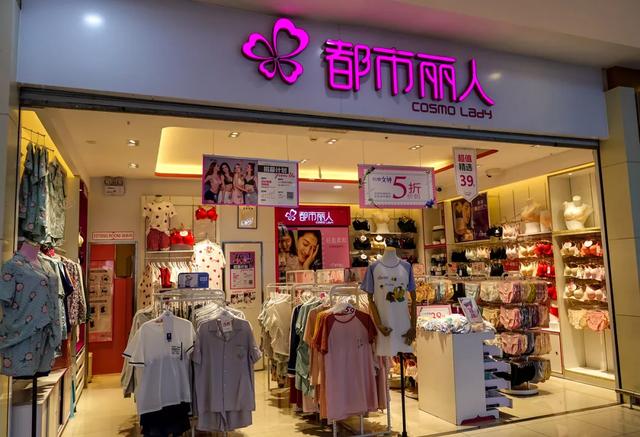
2014年在香港上市的都市丽人,顶着“中国内衣第一股”的光环,一度风头正劲。然而,2019年,都市丽人的业绩发生了变化,交出了一份亏损12.98亿元的成绩单。随后,这家老牌内衣企业开始探索转型多年,但根据2020年财报,公司营收30.57亿元,同比下滑25.09%;净亏损1.16亿元。城市丽人的股价现在不到1港元。大都会美妆的门店数量也从7000多家减少到2020年6月的5457家。
这些曾经打着“中国版维密”旗号的品牌,日渐老化,性感内衣“难卖”。
内衣APP主编胡传辉告诉AI财经社,人们消费观念的改变,女性独立意识的提高,让现代女性更加注重自己的感受。
现在年轻人的衣柜里不再充斥着内敛性感的钢圈内衣,更多的是舒适合体的内衣。女性更独立自信,更注重健康。她们对身材的追求也放弃了“男性凝视”,开始追求自由和“自我满足”。
新的内衣品牌也开始注重简单舒适的产品标签,在宣传中减少性感元素。
在新兴品牌中,香蕉将自己定位为“体感技术”公司,以无标签内衣占领市场;内外主打“无钢圈内衣”,提出注重内衣的舒适、无痕、无感。Ubras以无尺码内衣为主;糖派专注于服务C罩杯及以上大码内衣市场,服务更多元化的用户。
有意思的是,在已上市的内衣品牌中,安、、惠洁、都市丽人的创始人都是男性,安的创始人郑,也被称为中国“现代内衣之父”。这些品牌在一开始也比较注重“性感为美”的概念。
但是,在新品牌中,Ubras的创始人,内外都是女性。其中,Ubras的创始人严亚倩在创业前曾在艾莫股份担任营销总监。那年艾莫砍掉背心文胸项目后,严亚倩离开了艾莫。糖派的三个创始团队中,也有两位女性;创始人大白决定开拓大胸内衣市场,是因为2015年妻子怀孕后乳房再次发育。
胡传辉认为,Ubras等新内衣品牌的创始团队也具备传统内衣行业的生产工艺和技术基因。但传统文胸的款式更大众化,而Ubras的小资概念和个性化标签更鲜明。
这与现代独立女性的需求不谋而合。新锐品牌在“她经济”发展的基础上,更注重女性需要自由空、不应该束缚自己、独立自省、摒弃传统束缚的思想,认为当代女性应该追求“自我安慰”。
老牌内衣公司显然开始担心了。2018年,艾莫推出了无钢圈的新品牌“虎溪”。2020年,该品牌为爱沐带来了1.28亿元的收入。但2020年占总营收不到4%。
《都市丽人》也向与她共事七年的性感女神林志玲挥手告别,签约小明星关晓彤代言。2020年,都市丽人宣布“二次创业”,品牌定位从性感转变为“舒适、科技、健康、美丽”的产品理念。其内衣款式开始向舒适、多功能方向发展,相继推出了AirBra、软心杯、零感内衣等。
整个内衣市场正在发生巨大的变化。
新内衣品牌更倾向于通过线上渠道销售,“试穿”也是传统内衣行业固有的营销逻辑。用户可以进入实体店的试衣间,作为内衣交易的第一步。大多数新锐内衣品牌都没有线下试穿环节,所以其品牌推广更侧重于高端内衣材料的使用、工艺制作和科技感。内衣女生也讲过“科技”的故事。甚至一度,为了追求舒适和科技创新,“量子内衣”等各种伪科技产品层出不穷。
一位新消费领域的投资人也对AI财经表示,在行业整体缺乏品牌创新的大环境下,新品牌找到了切入点。“内衣本身就是刚需,反正是个好买卖”。
颠覆传统销售渠道
传统内衣品牌主要依靠线下门店渠道销售,也在被颠覆。
2017年以前,在“双十一”期间,天猫内衣排名靠前的品牌基本都是大都会美妆、爱沐、优衣库、黛安芬等传统内衣品牌。
2020年“双十一”,Ubras占据内衣品类销量榜首,香蕉也位列前三。2021年的“618”,新品牌再次发力。Ubras、香蕉Inside、Inside和Outside占据了淘宝和天猫累计销量榜前三,取代了老牌,都市丽人仅排在第九。其中,香蕉全渠道成交额超过1.8亿元,“618”期间天猫U Bras累计销售额超过3亿元。
投资人徐良认为,新内衣品牌在电商渠道的增长数据也给了投资人很大的想象空间空。所以新品牌频繁融资,有传言香蕉估值高达130亿元也是可以理解的。
这背后是新品牌在渠道和营销改革上的努力。
Ubras在2019年“双十一”前签约年轻明星欧阳娜娜为代言人,并将产品带到了头部主播Viya的直播间。CBNData数据显示,欧阳娜娜的代言直接导致了品牌销售额的大幅增长,Viya的直播工作室也贡献了品牌销售额的35%-50%。2020年双十一期间,维雅直播间为Ubras带来了34%的预售额,李佳琪香蕉带来了39%的预售额。
某内衣品牌创始人Lucy告诉AI财经社,很多网络名人品牌都是“营销的产物”。这些新品牌的营销广告、种草视频、文案遍布微博、小红书等社交平台,进一步刺激了年轻消费者的购买欲望。
对于整个内衣行业来说,Ubras等新品牌以电商渠道为重点,改善过去鱼龙混杂的SKU体系和分散的渠道,重组产品体系和供应链资源。
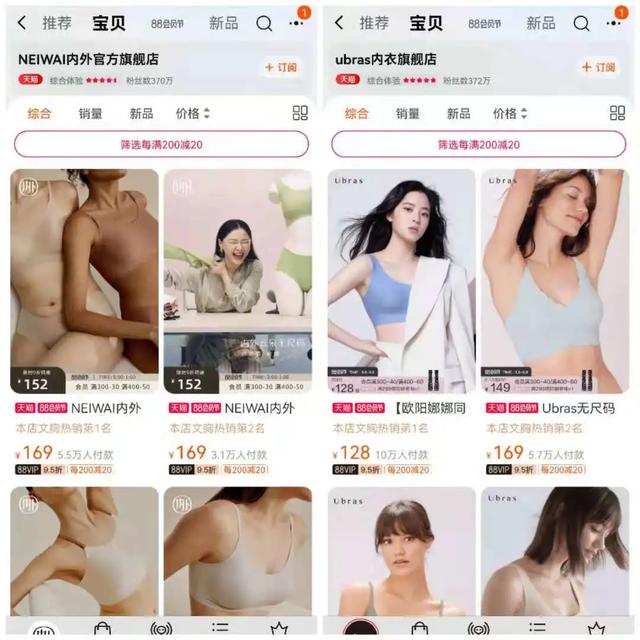
(图片/来源:品牌官方淘宝旗舰店截图)
从天猫官方旗舰店的数据可以看出,Ubras天猫旗舰店拥有372万粉丝,销量最高的内衣是欧阳娜娜代言的无码背心文胸,月销量超过10万。内外旗舰店也有370万粉丝,香蕉的有389万粉丝。都市丽人天猫旗舰店拥有426.1万粉丝,爱沐天猫旗舰店拥有317.4万粉丝。
投资人徐良认为,新品牌的出现也推动了传统内衣行业向降本增效方向的转变,提升了用户体验。
比如“无尺码”“无钢圈”的内衣,模糊了过去文胸罩杯的概念。在工业化的过程中,过去罩杯内衣的制造工艺复杂,至少需要14套设备,几十道工序。现在没有尺码的内衣生产从罩杯变成了“一号”。一般只有3-4套生产设备可以进行流水线作业,生产大批量的内衣。
与此同时,善于利用互联网渠道与用户沟通的新品牌也打破了线下门店的传统玩法。艾媒咨询数据显示,2020年通过线上渠道购买内衣的消费者比例为43.2%,未来有望进一步提升。
U Bras的后患
新品牌的崛起给内衣巨头带来了焦虑,但也面临着“成长的烦恼”。
女性对内衣品牌的忠诚度非常高,很多消费者告诉艾财经社,“如果这个内衣质量好,适合自己,产品不断更新,还会继续再买。”但线上渠道销售永远无法给用户带来亲和力,新锐内衣品牌开始走向线下,提升实际用户体验。
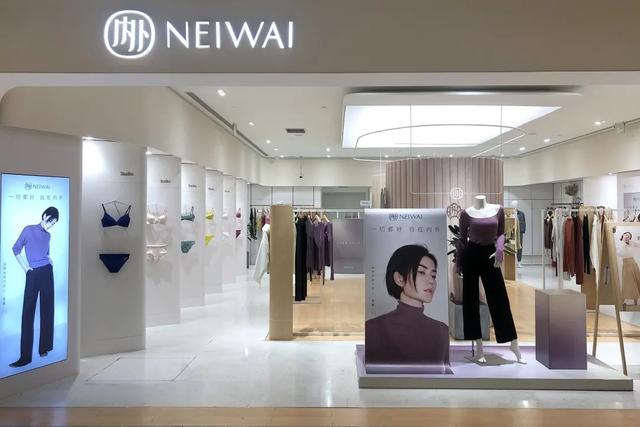
2019年3月,Ubras第一家门店在上海成立。至今已在北京、重庆、上海等一线城市开设约10家线下门店。Ubras曾说,线下门店不是简单的销售渠道,而是品牌与用户接触和感知的窗口,传递品牌服务和产品理念;同时用于洞察用户消费需求,监测用户体型。
2020年12月在深圳开设首家线下门店的焦内,预计今年将在北上广等一线城市新开6-8家门店,2022年将扩张30家以上门店。内外开了120多家线下店。
但在徐良看来,对于这些新锐品牌来说,开设线下门店的成本还是太高,所以不排除主动拓展线下门店是用人单位的要求,或者是他们未来有IPO的计划。
胡传辉也认为,新内衣品牌开设的线下门店数量远不如传统内衣巨头,所以他们开店的主要目的不是销售,而是与电商渠道合作。此外,他认为这些品牌的线上营销费用过高,也在消耗大部分利润。虽然新品牌给老牌内衣企业带来了挑战,但真正想要追上都市丽人,还需要更加努力。
与此同时,当内衣新品聚焦于“无尺码”、“科技感”、“舒适性”等字眼时,Ubras也面临着新的挑战。市场研究机构HCR Q-group的研究表明,女性对内衣设计、功能和风格的需求在不同年龄阶段不断变化。对于新的内衣品牌来说,他们必须思考如何将上述概念扩展到其他产品上,实现更多人的转化。而当下一次消费迭代到来时,他们又该如何满足新的消费需求?
徐良还表示,这些产品概念更多的是吸引消费者的营销“噱头”。如果这些项目的品牌力减弱,就需要提出更新的产品和新概念。“品牌理念也要及时更新,把握用户心理。”
但目前新品牌开始步入产品同质化、价格分层困难的局面。露西担心没有尺码的内衣市场空有限,“玩不出新花样”,产品只能在材质、成型等方面创新。
同时,她也表示,目前“内衣无尺码”等概念的肆意营销,其实是在弱化消费者的真实需求,让消费者很难清楚地了解自己真正适合的内衣。“无规矩不成方圆”,她也担心这种长期发展会影响女性用户对胸部健康的认识。
胡传辉还指出,没有尺码的内衣过度泛滥,容易导致女性乳房向外膨胀下垂,丧失美感。所以他认为“当无钢圈内衣发展到一定程度,市场会再次回归塑形风格。”
本文由《财经天下周刊》账号AI财经社原创出品。未经许可,请勿在任何渠道或平台转载。违反者将被起诉。