
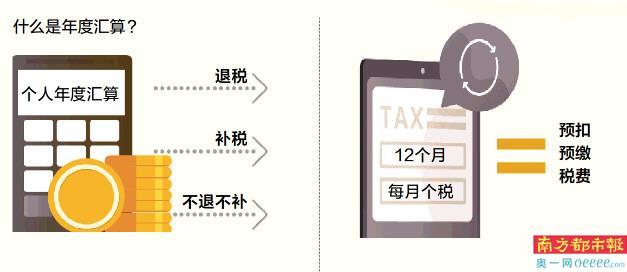
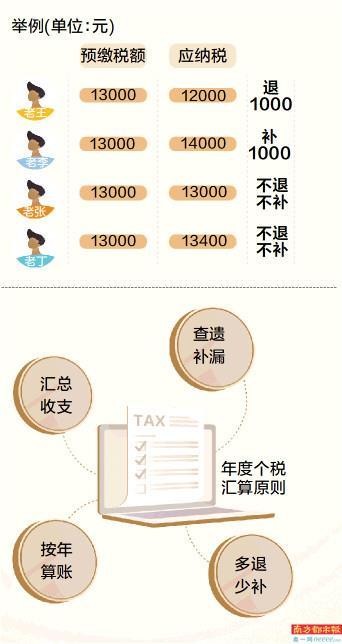
2021年3月1日起,年度汇算清缴正式开始。再次,多退少补。快来看看你是退税还是补税。2021年最终结算时间为2022年3月1日至6月30日,周期为4个月。
为了提高大家的办税效率和申报体验,防止汇算清缴初期扎堆带来的不便,税务部门推出了预约办税服务。
需要在年度汇算清缴初期(3月1日至3月15日)纳税的纳税人,可登录手机税务APP预约期的任意一天。3月16日至6月30日,纳税人无需预约,可随时登录手机个人所得税APP进行年度汇算清缴。
需要注意的是,2022年2月16日-3月15日每天早上6:00-22:00开放预约功能。纳税人可于3月1日至3月15日登录手机个人所得税APP,预约年度汇算清缴。
想要第一时间收到退税红包,赶紧拿起手机预约吧。
应该注意的是
年度汇算清缴不涉及财产租赁等分类所得,以及纳税人选择不纳入综合所得按规定计算纳税的所得。
●年度汇算清缴主体仅指个人所得税法规定的居民个人。非居民个人不需要办理年度结算。
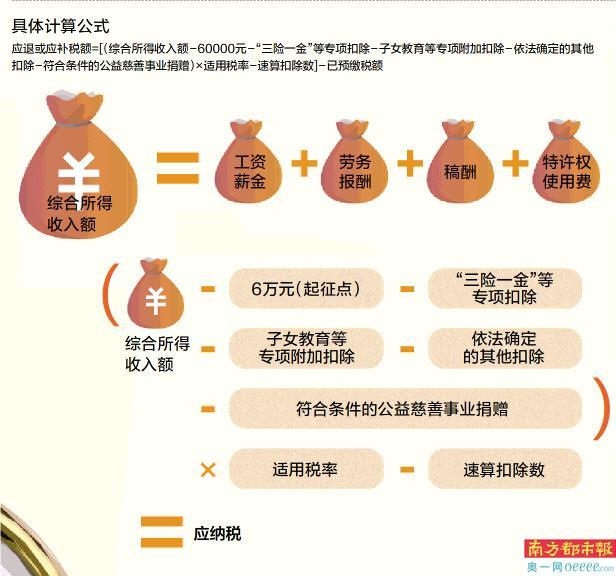
●年度汇算清缴的范围和内容仅指纳入综合收益范围的工资薪金、劳务报酬、稿酬、特许权使用费等四项收入。股息收入、财产租赁收入和其他分类收入不计入年度结算。
●根据相关文件规定,纳税人取得的不能纳入综合所得进行计税的所得,不纳入年度汇算清缴。
为什么需要进行年度结算?
●通过年度汇算清缴可以更好地保护纳税人的合法权益。
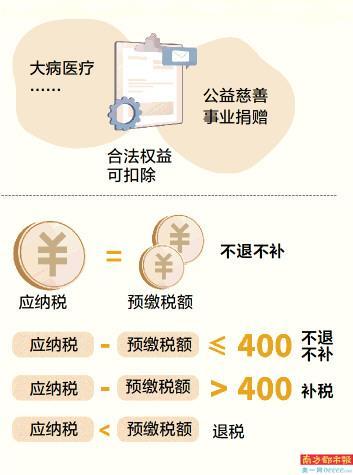
比如有些扣除项目,比如专项附加扣除中的大病医疗费用,只有在年度终了后才能确切知道年度支出金额,需要在当年进行计算以补充扣除。
对纳税年度内发生的下列税前扣除项目,未申报或者未全额扣除的,纳税人可以在年度汇算清缴期间填报扣除项目或者补充扣除项目:
(一)纳税人及其配偶、未成年子女符合条件的大病医疗费用;
(二)纳税人符合条件的子女教育、继续教育、住房贷款利息或者住房租金、赡养老人专项附加扣除,以及费用扣除、专项扣除和依法确定的其他扣除;
(3)纳税人符合条件的慈善捐赠;
(四)取得综合所得、经营所得的纳税人,可以在综合所得或者经营所得中申报扣除6万元、专项附加扣除、专项附加扣除以及依法确定的其他扣除,但不得再次申报扣除。
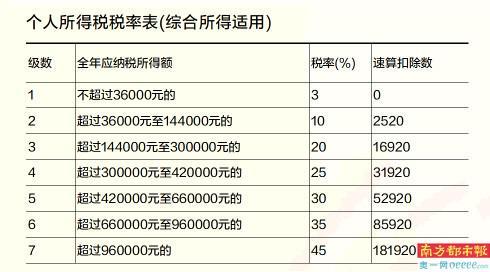
●通过年度汇算清缴,可以更准确地计算纳税人综合所得每年应缴纳的个人所得税。
纳税人通常取得综合所得的情况比较复杂。无论采取何种代扣代缴方式,都不可能让所有纳税人都做到平时预缴税额与全年应纳税额完全一致。这时候两者就会产生“差异”,需要通过年结来调整。
谁需要办理年度结算?
有下列情形之一的,纳税人应当办理年度汇算清缴:
(一)预缴税额大于全年应纳税额,申请退税;
(二)纳税年度内取得的综合所得超过12万元,补税金额超过400元的。
哪些情况不需要年结?
纳税年度内已依法预缴个人所得税并符合下列情形之一的纳税人,不需要办理年度汇算清缴:
(一)年汇算清缴需纳税,但综合所得不超过12万元;
(二)年度汇算清缴税额不超过400元;
(三)预缴税额与年度应纳税额一致;
(4)符合年度退税条件但不办理退税的。
如何办理年度结算?
办理年结有三种方式:自己做,公司做,请人做。可以根据自己的需求选择如何处理。
税务机关提供了高效快捷的网上办税渠道,建议纳税人优先通过自然人电子税务局,尤其是手机个人所得税APP掌上税务进行年度汇算清缴。
一是优化报关单项目预填服务。二是优化社保费的填报方式。三是优化增加提醒。一方面,增加更多服务提醒,方便纳税人办理年度汇算清缴;另一方面,对申报减少收入或增加扣除、免税收入和减免税的纳税人进行风险提示,提醒纳税人依法如实申报,降低纳税人填报错误信息的概率。
继续实行“先违不罚”年度汇算清缴
纳税人办理年度汇算清缴时,申报信息错误导致年度汇算清缴多退或少缴税款。经税务机关提醒后,纳税人主动或及时改正的,税务机关可按照“首犯不罚”的原则免除处罚。
退税可以免,补税不能免。对于需要在年度汇算清缴中纳税的纳税人,年度汇算清缴期结束后未申报纳税的,税务机关将依法收取滞纳金,并在其个人所得税记录中予以标注。
A08-09版本
统筹/安排:易方俊







