
大家好,我是格子。
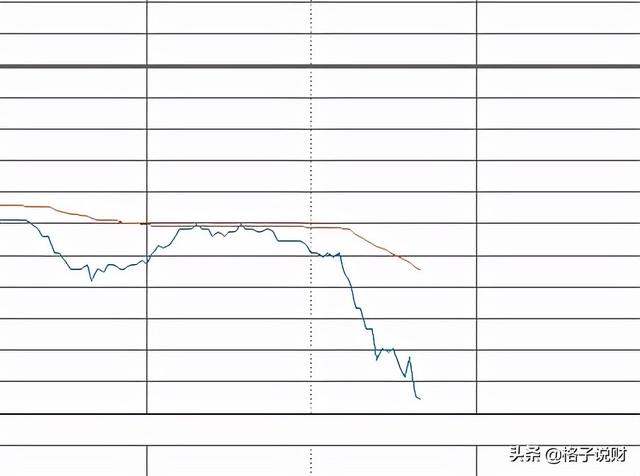
今日消息“支付宝、微信个人收款码明年3月1日起禁止商业使用”导致腾讯在盘中直接跳水。
后来媒体传言之前的消息被误读了,业务使用的收款码不在通知限制范围内,但个人静态收款码禁止用于远程非当面收款,但即便如此,腾讯收盘时仍未拿到。
通过这件事的发酵,再来说说金融科技中的支付业务,以窥见相关行业政策的每一次变动对其公司运营的实际影响。
一、强支付监管的大方向
从政策上看,先确定大方向:
今年1月,中国人民银行发布《非银行支付机构(征求意见稿)》,其中提到了监管部门对平台提出的整改方向:
1。第三方支付业务回归支付源头;
2。市场定位是针对个人的,不是针对大众的;
3。提高交易的透明度;
4。反垄断和纠正不正当竞争。
基于第一点的整改:(护城河优势减弱)
花呗数据接入央行征信系统;
信贷业务与支付业务分离;
投资账户与支付业务分离;
怎么分开?页面跳转或者APP分离!支付的便利性下降,但金融数据的保护性提高。
基于第二点的行业定位:(成长天花板)
三方支付只能是一个C端客户和一个小的B端客户。
基于第三点的行业整改:(行业利好)
不同支付机构之间、商业银行之间、支付机构与商业银行之间的支付业务应当经过清算机构的验证和批准。
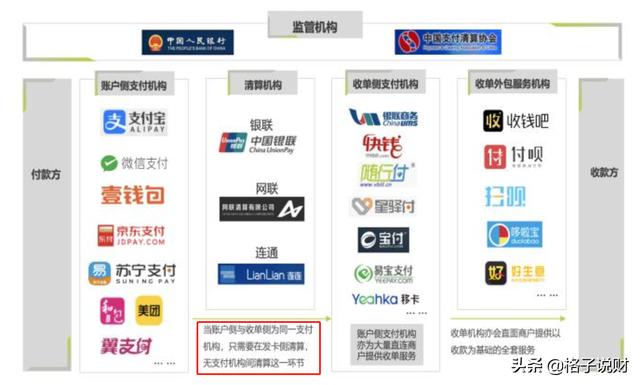
将来,同样的支付系统可能仍然需要通过清算机构。当然,提高交易透明度有利于打击洗钱和恐怖势力,有利于国家对支付机构安全性的认可。
基于第四点的行业预警:(行业利润空已耗尽)
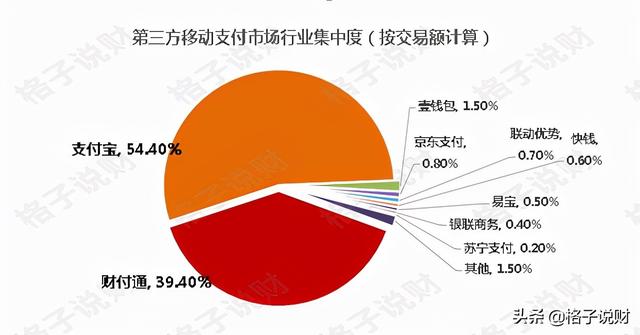
三方支付细分市场与支付宝、微信财付通形成垄断局面,但行业垄断标准是在“全国电子支付市场”中的份额。
全国电子支付市场包括网上支付、移动支付、电话支付、ATM服务和POS服务六种类型。
在这种分类下,三方支付龙头几乎不能触碰警戒线。
例如,2019年第二季度至2020年第二季度,电子支付总额为2544万亿元,但同期支付宝的交易额仅为118万亿元,远未达到触发垄断的标准。
关于不正当竞争,随着今年4月底“阿里巴巴滥用市场地位,强迫商家二选一,被罚182亿元”,相关支付机构已积极实现相互融合互通,阿里应用接入微信支付,利润空耗尽。
第二,新的征收规定对谁有利?
新法规中提到了两个主要限制:
1。限制个人静态收款条码用于远程非面对面收款;
2。不得通过个人收款代码开展业务活动,并建立收款条码分类管理制度,区分个人代码和商户代码。
第一点对应前面提到的。提高交易透明度也是为了规避洗钱风险。从用户的角度来说,对微信业务的影响更大,显然对微信支付的影响比支付宝更大。
第二点其实对两大支付巨头的收入影响不大。
以前个人收款码是用来免费收款和提现收费的。基于这个逻辑,个人商户不能轻易取钱而是直接留在账户里,投资者可以直接转行投资理财。对于支付巨头来说,减少了基于交易的运行收入,却增加了金融业务收入。
商户代码统一后,商户需要向账户端支付平台支付0.19%-0.2%的手续费,减少了账户内资金留存的金融业务收入,但增加了基于交易的跑路收入。
这个时候我们就来说说大方向提到的“支付业务回归本源”的问题。没有收入来源的转变,从支付到金融的业务都会被砍掉,金融业务一开始就会萎缩。
基于这个逻辑,限制个人代码的运营资金流是一个很好的突破口。
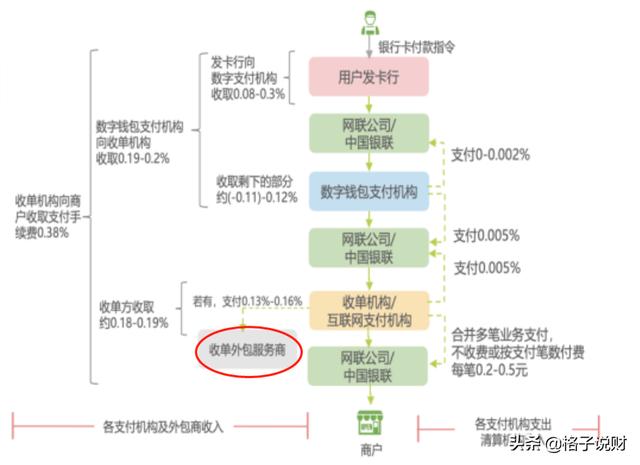
但是我们还需要考虑一件事。支付宝和微信巨头完成个人码到商户码的转换,还需要一定的时间和成本。
在此期间,不可否认的是收单机构提供的商户代码会抢占收单机构的市场份额。(有利于收单机构)
接下来我们来看两大巨头在这件事情上的推进速度和市场份额。
在更换收款渠道的过程中,必然要向服务商让利。
其实这个时候已经可以提前预见巨头之间的市场厮杀盛况,我们拭目以待。
祝大家周末愉快。







