明年3月1日起,条码支付新规正式实施,支付宝微信个人收款码也将发生很大变化。
作者|张浩东
出示|支付百科
今天,一则关于“明年3月1日起禁止支付宝、微信支付收款码商业使用”的消息刷屏。但是根据《支付百科》规定,被限制的主要是个人静态收款码,业务使用的商业收款码不受限制。(此文可通过辟谣转发给他们阅读)
个人收款码主要用于个人转账。很多三四线城市的小店,把个人代码打印出来贴在柜台上,以个人转账的名义记录业务收入。
但商事代码需要登记,有个体户等实体采集的,也有电子卡采集的。这些属于商业催收码,和个人催收码有本质区别。
01
对个人收集代码的监管限制
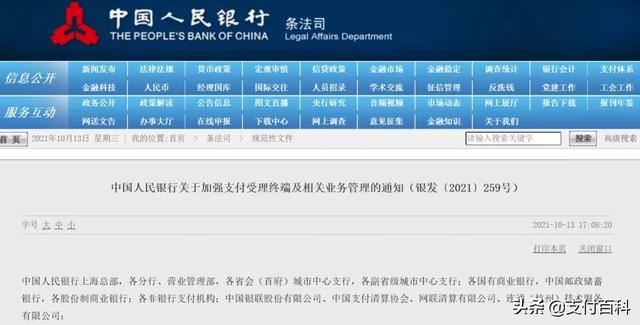
今年10月,中国人民银行发布关于加强支付受理终端及相关业务管理的通知,进一步明确了银行卡收单和条码支付终端的管理要求。在加强条码支付监管的大背景下,个人收款码面临调整。
从内容上看,新规对条码支付提出了三点具体要求。第一,业务收款不应使用个人收款条码;二是个人静态收款条码原则上禁止用于远程非当面收款;三是制定支付条码分类管理制度,能够有效区分个人和特约商户使用支付条码的场景和用途。
央行《个人归集码使用规定》将对个人归集码进行规范,同时将改变目前个人归集码的使用现状。
对具有明显经营活动特征的个人,条码支付收款服务机构应当为其提供特约商户的支付条码,不得通过个人支付条码为其提供与经营活动相关的支付服务。
这也意味着,无论小微商户还是街头摊贩,只要有经营行为,通过个人收款码收款就行不通,会受到各种限制。将个人收款码升级为商户收款码是合理的。
02
为什么个人收藏码受到限制
央行有关部门负责人曾表示,近年来,除了个人采集码的正常使用外,一些潜在风险开始显现。部分机构利用个人收款条码转账业务办理大量生产经营和消费交易,不仅交易信息失真,也对风险监测效果产生不利影响。
此外,诈骗、洗钱等违法行为逐渐向个人收款码延伸,出借个人收款码赚取佣金的情况频频出现,尤其是大量“跑分平台”的存在,成为网络黑灰产业非法支付的主要手段。
不法分子利用“跑步平台”,以高额利润为诱饵,吸引大量人员参与跑步活动。这些人利用微信、支付宝个人静态收款二维码,在“点对点”线上与赌客远程转账赌资,使得收取赌资的行为看似发生在正常的交易场景中,实际上却影响了条码支付业务的正常秩序,也使得相关部门无法实时、高效地追查涉赌“资金链”。
近年来,央行不断加强条码支付的合规管理。早在2017年,央行就发布了《中国人民银行关于发布:的通知》,为条码支付制定规则。
静态扫码支付,同一客户银行或支付机构单日累计交易金额不得超过500元,动态扫码支付最高限额自2018年4月起执行。
《支付百科》目前,此次政策调整利好三方面:
一是聚合支付服务商,可以更好的渗透到小微群体中,原有的小商家依靠个人收款码已经无法在业务收款中做到信息灵通,有助于四方聚合服务商签约落地电子码卡,扩大商户数量和交易量;
二是有利于设备厂商。【/s2/】拥有个人收款码的小微厂商群体众多,电子卡设备将迎来市场销售前景;
第三,利好支付宝微信两大巨头。[/s2/]以前个人码交易不归入商业支付,数量上没有利润,现在可以从股市上补充。