世界网商杨跃新
编辑王诗琪
2月18日上午,农村产业互联网平台汇通达正式在港交所挂牌上市,发行价43港元,成为“农村电商第一股”。截至记者发稿时,其股价为44.2港元,总市值为247.64亿港元。
早在去年6月17日,汇通达就向HKEx提交了招股书。半年后再次提交,但募资规模缩水70%。
汇通达创始人王建国创办了多家公司,其中五星电器被收购,母婴零售品牌孩子王去年10月在深交所创业板上市,市值超过200亿元。汇通达上市后,王建国仍为公司第一大股东,直接和间接持有汇通达29.56%的股份。
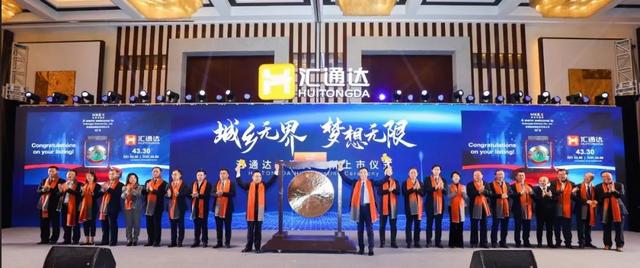
汇通达官网
阿里巴巴是汇通达的第一大机构股东和第二大股东,持股比例为17.33%。2018年4月,阿里45亿元投资汇通达。当时王建国说,“汇通达是在质疑中成长起来的,阿里巴巴45亿的投资是对汇通达模式和理念的认可。”
汇通达是目前中国下沉市场最大的电商平台,覆盖21个省份,2万多个乡镇。但从本次上市的募资计划可以看出,汇通达在继续扩大市场规模的同时,也面临着增长放缓和商业模式转型的压力。
五环内中产阶级的生意之外,乡镇和农村市场依然是电商的蓝海。Jost的Sullivan报告将中国一二线城市地区以外的广大地区称为下沉市场。到2020年底,将有12.3亿人,下沉零售市场规模将达到15.1万亿元,占零售市场总量的79.2%,预计2025年将达到20.6万亿元。
在这个极具想象空间空的市场,汇通达是耕耘10多年的先行者。招股书显示,汇通达2020年中国下沉市场份额排名第一。
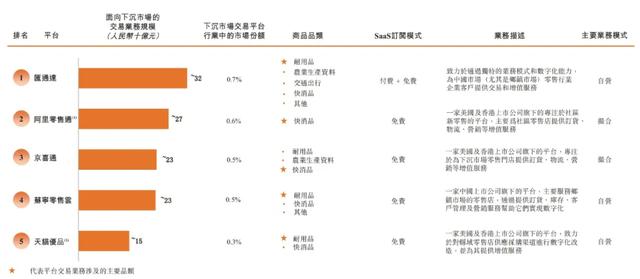
汇通达招股说明书
去年1-9月,汇通达业务范围覆盖全国21个省份、20000多个乡镇,活跃会员零售店57000家,活跃渠道合作客户13700家,供应商4268家,提供超过175000种SKU零售产品,产品类别涵盖家用电器、消费电子、农业生产资料、家居建材、交通运输、饮品等。
背靠消费能力不断释放的下沉市场,汇通达近三年营收规模持续增长,从2018年的298.17亿元增长到2020年的496.29亿元,同比增速达到两位数。其中,99%的收入来自汇通达的贸易业务,即供应商的产品以自营模式直接供应给会员零售店,再由门店销售给农村消费者。
汇通达总裁徐秀贤将这种商业模式概括为“B2B2C”。大部分电商平台“to C”没有被选择的原因是“在农村做电商和在城市不一样,城市做电商的思维方式和做法不适合农村,在农村一定要根据农村特点做农村电商。”
从需求端来看,农村地区的电商普及率和数字化水平低于一二线城市,消费者仍习惯于在熟悉自己家、能砍价的商店购物。供应链层面,居住在农村的人口分散,交通物流基础设施相对落后,对于电商平台来说配送成本过高。
所以汇通达选择零售店作为其用户。夫妻店、个体工商户、中小型超市等这些零售终端,就像整个商品供应链末端的“毛细血管”,直接触及农村消费者。
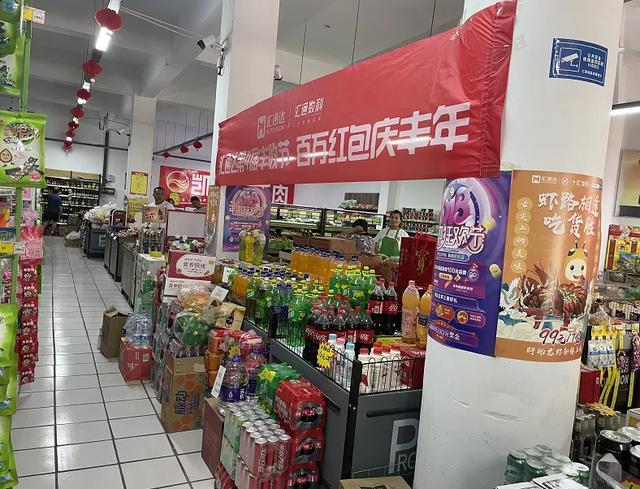
汇通达会员零售店地图汇通达官网
除了面向会员零售店和渠道合作客户的自营业务,汇通达的收入来源还包括作为电商平台的线上撮合业务,以及向门店提供的SaaS+(软件即服务)和商户解决方案两项数字化转型服务。截至去年第三季度,自营业务以外的业务仅占0.8%,但与2018年相比呈增长趋势。
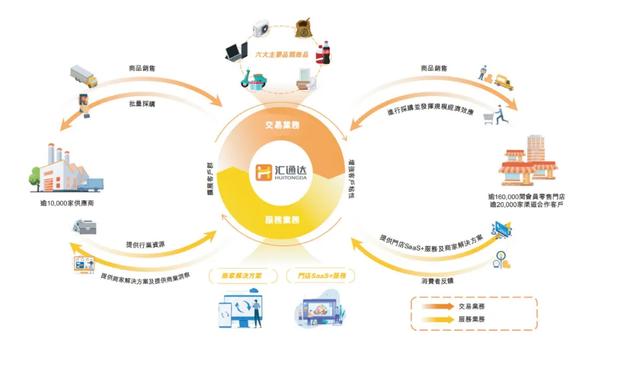
汇通达主要业务模式图汇通达招股书
2010年12月,王建国和徐秀贤创办汇通达的时候,距离淘宝商城(后更名为天猫)第一个双11刚好一年,中国的电子商务方兴未艾。
在此之前,王建国离开江苏省商务厅,进入“五星电器”的前身江苏五交化公司,从事家电零售业务。2009年,五星电器出售给美国家电连锁巨头百思买后,王建国将新的创业方向转向母婴、农村和城市中产,分别成立了孩子王、汇通达和好享家。现在孩子王已在a股上市,好享家已完成9轮融资,连续四年被南京评为独角兽企业。
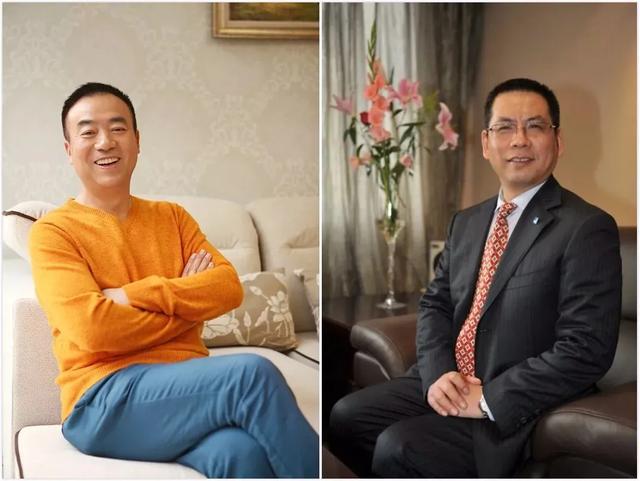
汇通达创始人王建国与总裁徐秀贤
其中,面向农村市场的汇通达,主要从供应链上连接家电厂商和小乡镇。到2020年底,家用电器仍是汇通达的主要销售产品之一,占总营收的24.5%。
2015年,汇通达改制为股份有限公司。同时引入会员制,将乡镇夫妻店作为会员零售店,商品销售范围扩大到农业生产资料和家居建材。一年后,会员店扩展到1万多个乡镇,公司营收突破100亿元。
自成立以来,汇通达一直是投资者眼中的灯塔。一方面,汇通达在下沉市场建立的零售网络和供应链能力,短时间内难以被其他电商平台替代;另一方面,其发展方向赶上了农村消费升级的趋势和农村数字化、物流建设的政策红利,因此得到了央企资金和政府补贴的支持。
据天下网商统计,汇通达在IPO前已完成9轮融资,投资人多达20人,总融资规模超过58亿元。
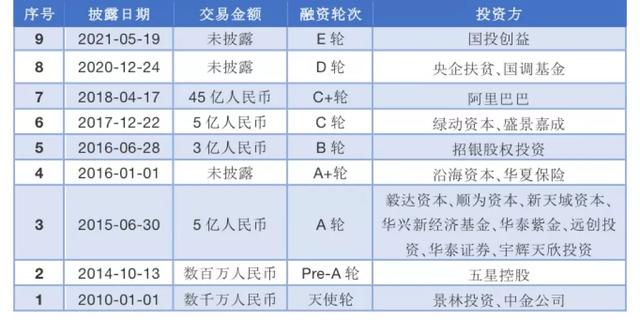
《世界网商》根据田玉娥的数据整理。
最大的一个来自阿里巴巴。在王建国看来,如果把阿里巴巴比作连接城乡资源的高速公路,汇通达就是这条高速公路上的加油站和服务点。
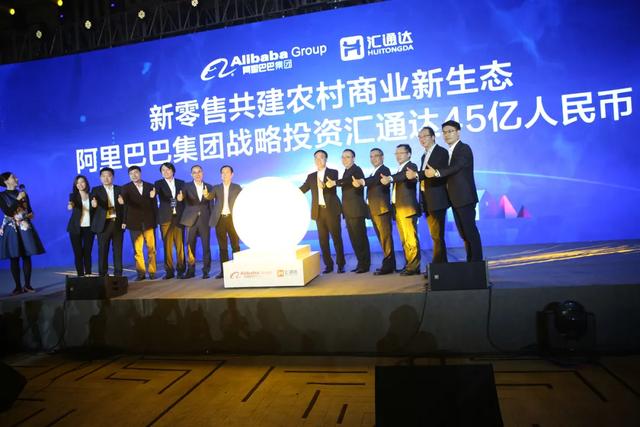
汇通达官网
在全球IPO期间,汇通达吸引了6家基石投资者,包括创维海外投资控股有限公司、金羽公司(金螳螂)、意外之财T&L SPC、蓝海集团有限公司、SensePower Management Limited(商汤)和林静资产管理香港有限公司,按发行价认购了总计1.5亿美元的可流通股份,占已发行股份总数的49.76%。
汇通达虽然实现了营收的持续增长,但未能实现盈利。2018年至2021年第三季度,净亏损分别为2.76亿元、3.05亿元、2.8亿元和1.58亿元。
亏损的主要原因是占营收99%以上的交易业务毛利率一直处于非常低的水平,从2018年的3.2%逐渐下降到2021年第三季度的2.2%。因此被戏称为“拧毛巾”生意。
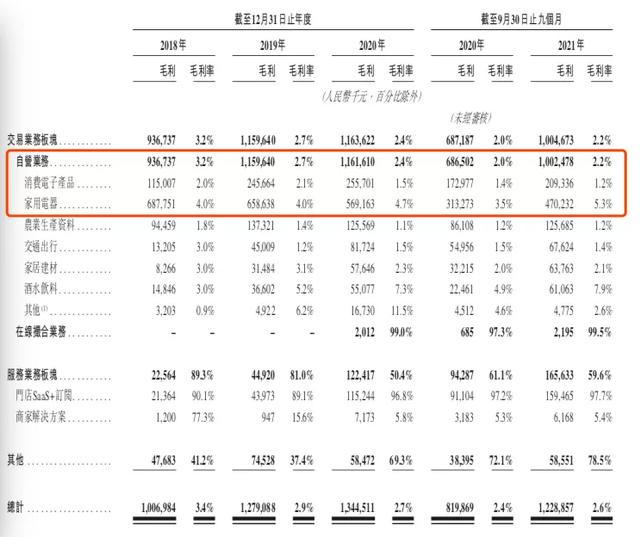
汇通达招股说明书
在汇通达自营业务中,毛利率相对较高的家电产品在营收中的占比在下降;为了提高消费电子产品在农村的销量,汇通达采取了薄利多销的降价策略,导致利润进一步压缩空。
从汇通达赖以生存的会员零售店和渠道合作用户来看,其增长也停滞不前。截至2021年第三季度,汇通达活跃会员零售店数量为5.71万家,流失率为50.6%。虽然渠道合作用户(主要是区域经销商、连锁店、全国经销商和电商平台)对营收的贡献一直在增加,但与去年同期相比,渠道合作用户不仅没有减少,流失率更是高达70.3%。
对此招股书的解释是,一方面,传统空开关、电视、洗衣机、冰箱等家用电器市场规模下降;另一方面,自2020年以来,农村线下商店受到新冠肺炎疫情的重创。
面对主营业务收入增加而利润不增加的影响,汇通达试图将服务业务作为新的增长动力。2017年,汇通达推出门店SaaS+订阅服务,通过“超级老板”等运营平台为门店提供数字化管理服务,从中收取每年1999元至28888元不等的订阅费。
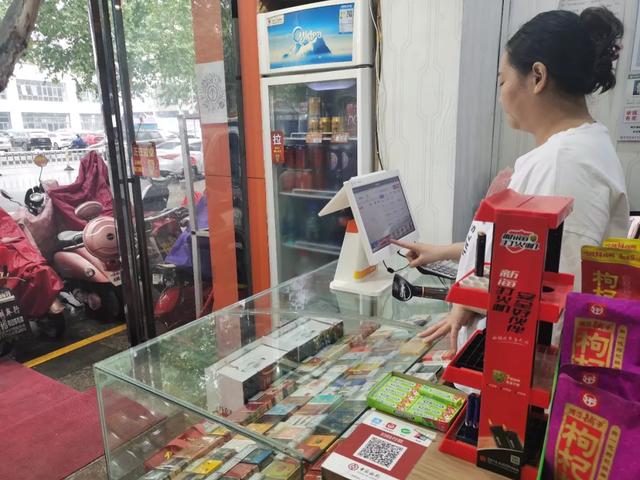
汇通达会员零售店使用SaaS+订阅系统图汇通达官网。
具体来说,店主订阅汇通达SaaS+业务后,可以通过电脑或手机上的“超级老板”APP查看库存,及时进货、补货、查物流。
招股书显示,门店SaaS+订阅业务收入从2018年的2370万元增长至2021年第三季度的1.63亿元,增长5.88倍,毛利率超过90%。
汇通达还预计,未来该业务对营收和利润的贡献将继续增加。本次上市募集资金中,拟将630亿港元(约511亿元人民币)用于SaaS+认购业务相关资金,约占募集资金总额的30%。
汇通达能否在下沉市场进一步突破,SaaS+订阅服务能否发展成为一项独特的业务,还得等待市场的检验。