贵州茅台2021年净利润增速仅为11.3%,而作为白酒经销商的华致酒业公司利润增长超过80%。这真的可持续吗?
现在最赚钱的代理商是什么,而且还是稳赚不赔的。对,是贵州茅台。
大家对茅台(600519)又爱又恨。嘘)。爱是因为酒的品质好,稀缺性,收藏价值高等。不用说;讨厌,一个是因为抢不到,还有一个很重要,中间利润被黄牛等人拿走。
有人曾开玩笑说,这也间接给国家造成了损失(怎么感觉酸酸的),毕竟茅台背后有贵州省国资委。
言归正传。这里要说的是茅台的经销商。茅台经销商一直是一个神秘的存在,很低调,毕竟是在默默赚钱。
在这场茅台酒的“价格保卫战”中,经销商成了最大的赢家。利润率甚至超过茅台。
所谓“积极的人受欢迎”的并不多。
在茅台脚下,一座巨大的“金山”,“雇佣黄牛”,“左右易手”,“建设场外渠道”,“囤货”等等成为经销商的固有标签。难怪,那么,赚钱其实是个资质问题。怎么才能让人不吃醋?
但是这个资格是不寻常的。而且从2019年开始,茅台停止发展新的经销商,现有的经销商都成了宝。
今天的家庭不是陌生人。财大气粗的不仅是茅台的经销商,还有五粮液的经销商,也就是顶着“白酒流通第一股”光环的华致酒行。
01茅屋旁,大树下乘凉
中国酒类专卖店的业务(300755。SZ)很容易理解为大型经销商。但与普通经销商根本不同的是,规模品牌和上市公司的光环,使得华致酒行的口碑远高于普通经销商。
中国酒铺的生意很简单。作为主要的白酒经销商,处于行业中游(典型的双向经销商),具体包括白酒、葡萄酒、进口烈酒等收入。白酒业务包括代理茅屋等酒商品牌及定制白酒业务。
这里需要说明的是,华致酒行的门店以加盟连锁为主,主要包括直营店、连锁店、华致酒行和华致名酒店(华致酒行升级版),属于华致酒行自有品牌。
其他还有终端零售、KA店、团购、电商等,都是非自有品牌渠道。
直营店数量少,目前只有4家,只是为了展示企业形象。关键是看连锁店和酒库。虽然都是华致酒业公司的加盟商,但是两者还是有一些区别的。
连锁店面向高端客户,只卖华致酒行,店面也很大,装修豪华。华致酒行面向大众消费者,单店面积较小。更关键的是,酒铺还可以销售除华致之外的其他供应商的产品。
同时还推出了华智优选和华智名酒专卖店APP和线上小程序。简单来说,华智的首选商品就是华智自己的股票现货。华致酒行是华致酒行的综合连锁平台。页面显示的是最近的店家酒水店,可以就近配送。
模型说完了,就该说说华智的业务了。总之,白酒业务占营收大头,这种情况短期内很难改变。
2020年财报显示,白酒业务占比86.93%,由于中国的品类多元化战略,这一数字仍在下降。2018年达到94.73%,真的是单腿走路。
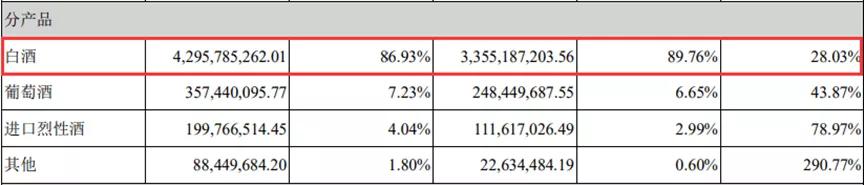
图片:2020年华致酒行财报
白酒业务中,茅台五粮液营收领先,从招股书可以看出。(除招股书外,其他未公布)。
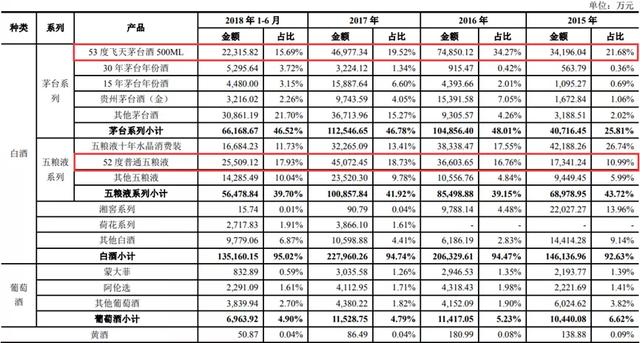
图片:华致酒行招股说明书
其中华名酒专卖店主要代理茅屋产品(分别于2006年和2009年拿下五粮液和茅台的经销权),包括天妃茅台、茅台年份酒、普通五粮液和部分定制酒产品。
定制酒是华致酒行与酒厂联合推出的产品,包括五粮液年份酒、贵州茅台(金)、莲花酒、钓鱼台精品酒(铁盖)、顾靖贡酒1818、湖头汾酒等。
作为华致用的引流产品,大单品天妃茅台和乌普2018年上半年营收占比33.62%。
虽然招股书之后的财报不再披露毛五大单品的营收,但这个数字只是多了很多。
招股书显示,2018年上半年天妃茅台平均单价为2565.05元/升,即每瓶1282.53元;五粮液1423.97元/升,即每瓶711.98元,这是当时的平均批发价。
自茅台涨价以来,业内掀起了一股涨价潮。茅台的最高批准价格已升至3500元,相当于2018年上半年的1.73倍。即使现在有所回落,也还是2700多元。
五粮液更差,2018-2020年中期几次提价。截至目前,出厂价969元,核定价格约980元,仅比2018年上半年上涨38%。
也就是说,茅台是华致酒业公司的收入。
02净利润大幅增长的秘诀:左手渠道,右手定制酒
毛收入占比太多,也是管理层头疼的问题。
在茅台控制价格、终端价格下降、价格波动有限、五粮液渠道利润率较低的情况下,华致依然实现了全年80%以上的增长,本质上享受了渠道扩张和品类多元化的红利。
1月10日,华致酒业公司发布年度业绩预告。预计全年营收在74.3亿-76亿之间,同比增长50.36%和53.80%。归母净利润6.74亿-6.91亿,同比增长80.61%-85.16%。这个增速足以秒杀茅屋路一线酒企。
净利润大增的原因是什么?预测的原因主要有两个:营销队伍扩大,直供终端店和华智连锁店数量和质量稳步提升;定制精品酒和名酒的销量有了很大的提升。
流行,就是华智营销投入增加了;连锁店数量增加,出货量增加;定制精品葡萄酒业务和名酒销售(此处不仅指白酒,还包括洋酒烈酒)增长,对业绩有所贡献。
酒类流通行业的商业模式简单来说就是卖酒,赚差价钱。所谓的R&D大多是投资定制酒。所以营销对这个行业来说极其重要。
从销售人员来看,2020年占员工总数的比例接近60%,员工人数为723人,增加200人。
2021年虽然没有公布具体人数,但是销售费用大幅增长。前三季度销售费用4.27亿,已经大大超过2020年的3.76亿。这主要是由于第一季度的增长,第一季度的1.87亿是2020年同期的两倍多。
除了营销,业绩增长的关键在于连锁渠道的快速扩张。虽然华智一再强调“大B小C”的营销策略,但这是未来。短期增量还是靠B端,也就是加盟连锁发展增量。
中国酒类专卖店从来没有准确描述过加盟店的数量,所以只能通过公开信息的描述来估算。
2020年年中业绩报表中,门店数量突破1000家,同比增长47%。2021年9月,光大证券研报显示,门店数量突破2000家,短短一年左右翻了一个数量级。
此外,华智计划2021年底达到3000家。所以可以理解为公司的连锁店现在扩张很快,近两年平均每年增长近千家。
同时,零售终端和KA店也是重要的渠道增量。根据光大证券的研究,2015年至2018年,公司零售网点数量从2788家增加到4190家。
2019年公司优质零售网点超过5000家,到2021年达到10500多家。扩张速度非常快。
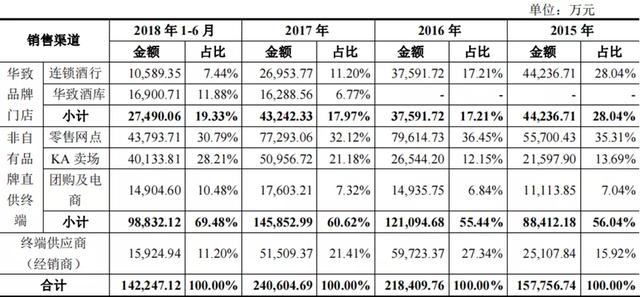
图片:华致酒行招股说明书
招股书显示,报告期内主要销售渠道中,营收占比最大的是非自有品牌直供,达到69.48%。
虽然零售网点占比有所下降,但仍是一家独大,占比30.79%;其次是KA店,也是增长最快的,占比从13.69%增长到28.21%。自主品牌华致酒仓增速也比较快,2018年上半年已经超过2017年全年销量。
招股书虽然时间线比较长,但是重点强调了渠道对中国发展的重要性。
在2019年初华致酒行上市之际,创始人吴向东表示,华致酒行计划发展5000家连锁门店和50000家直供终端网点。即使以3000家连锁店,10000多个终端计算,未来的扩张空也是非常大的。
此外,定制酒增量也在推动业绩增长。这也是华智非常重要的一项业务。“茅屋引流,定制酒增利”是华致新的主要看点。
2018年上半年,华致酒行拥有总经销资质的定制酒占比高达89.5%。招股书显示,2018年上半年贵州茅台(黄金)和荷花酒的毛利率分别为56.84%和45.65%,较同期白酒业务高出21.27%。
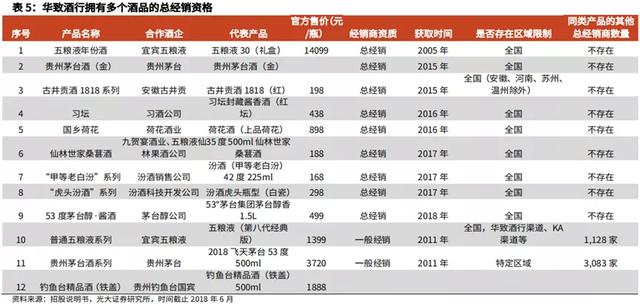
遗憾的是,华致酒业公司自招股书以来从未披露过白酒的具体品类营销(估计与天妃茅台的毛利率有关,担心有内幕交易嫌疑),但从白酒板块的整体营收变化也可以看出。
2021年上半年,白酒业务收入34.43亿,同比增长63.51%;毛利率为22.94%,同比增长3.99%。
2021年茅台终端价格相对稳定,不像2020年。所以天妃茅台额度对整体毛利率影响不大,关键在于渠道拓展和定制酒。
03行业“混战”还是黄金赛道?
与国外相比,目前的酒类流通行业仍处于发展初期。虽然行业参与者众多,但几个龙头城市的市场占有率并不高,也没有一两家很有话语权的大型企业,这也为未来的发展提供了想象空间。
白酒行业是典型的传统行业,渠道商在整个行业的商业周期中不可或缺。白酒与普通商品相比,价格更高,产量更大,更依赖经销商。
虽然电商直销模式也是行业趋势,但电商针对的是大众消费者,消费力不稳定且有限。行业一旦遇到风险,就很难转移。
这也是渠道商的优势,可以有效消化酒厂巨大的产能,分担风险,也可以掌握大量的终端客户资源。当然,这也是酒庄的软肋。
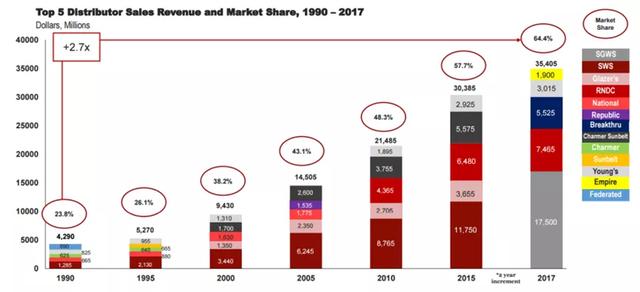
与国外发达的酒类流通行业相比,中国的行业发展犹如“小弟弟”。自1990年以来,美国酒类流通市场的集中度不断提高。
帕克街数据显示,2017年,美国前10名和前5名经销商分别占美国葡萄酒市场销售额的74%和64.4%。
图片:华致酒业公司2020年财报
其中,南戈雷兹的葡萄酒行业市场份额以31.8%排名第一,接近第二到第五名的总和(32.6%)。
另一方面,在中国,差距非常明显。根据2016年商务部公布的数据,全国注册酒类经营者82.42万家,100家店以下的中小企业占据了70%以上的市场份额,CR3(华致酒行、九九酒、中酒连锁)仅为5%。
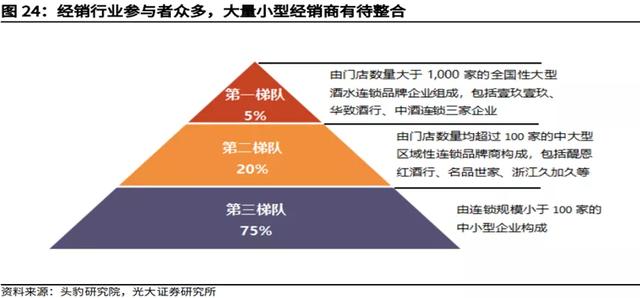
行业集中度虽低,但发展迅速。据投宝研究院估算,预计到2023年,中国白酒流通市场规模将以14.85%的复合增长率增长,市场规模也将达到4654.6亿。
同时,国家也在大力倡导行业发展现状。
中国酒类协会发布的《中国酒业“十四五”发展指导意见(征求意见稿)》中提到,计划至少培育一个千亿级酒商,五个百亿级酒商,十个五百亿级酒商。旨在提高行业集中度。
目前,华致酒业公司已经走到了行业金字塔的顶端,但仍然面临着1919、酒仙网、中粮庄鸣俱乐部、名家汇、歌德老酒公司等竞争压力。
相比国外的发展趋势和政策引导加持,华智能成为“幸运儿”吗?只能用时间来检验。