文|专业餐饮网刘妍
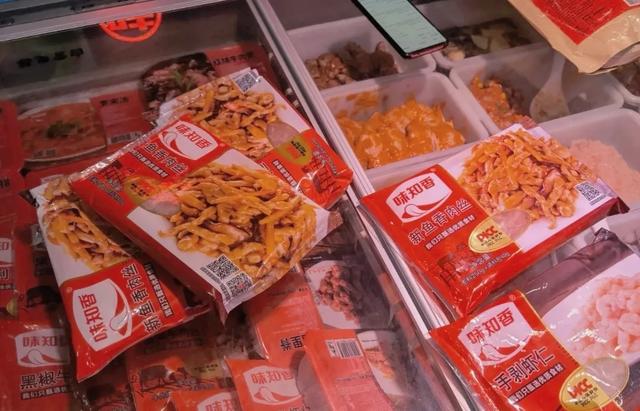
近日,预制蔬菜头部品牌“味之香”正式在上交所上市,成为“预制蔬菜行业第一股”。
这两年,预制菜因为方便快捷,受到越来越多年轻人的欢迎,各大餐饮企业也纷纷布局:
西贝推出“贾功夫料理”,海底捞、梅州都是半成品菜,连双汇、三全、等食品巨头都争相入轨。
知香是如何发展成「第一道预煮菜」的?
看似爆发前夕的预煮食物,真的那么容易做出来吗?
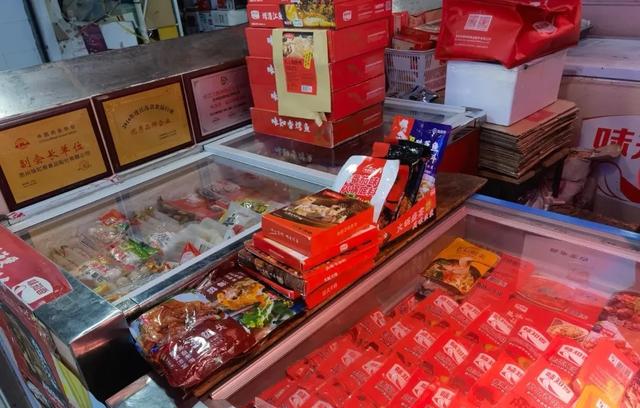
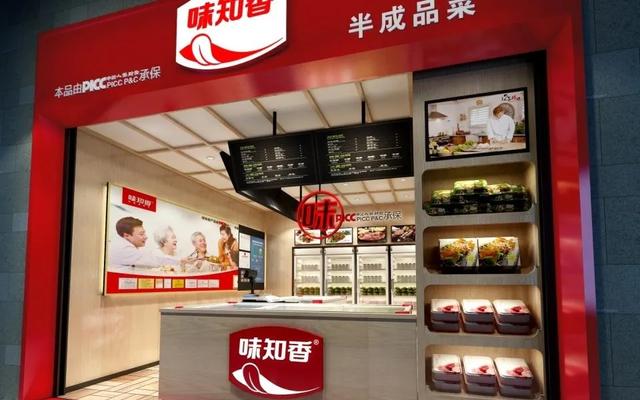
在菜市场卖半成品菜,味之香成功上市!
2021年4月27日,“第一批预制菜”味之香成功登陆上交所。截至2020年底,味之香经销商数量为880家,加盟店数量为1117家。
智翔成立于2008年。前期以供应链为主,给食堂、餐厅提供半成品菜。近两年尤其是去年加速布局,开了421家店。
如何知道如何成为第一个进入资本市场的人?
1。避开主流市场,瞄准菜市场店
大部分企业在布局预制菜时选择电商平台、便利店、超市,或者干脆在自己的店里再开一个档口卖。
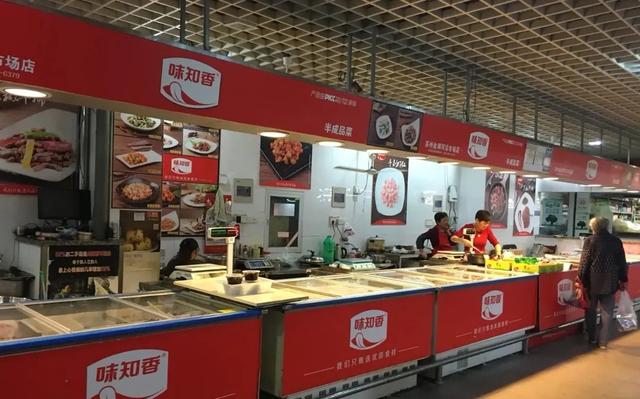
志祥避开主流市场,大部分店都在菜市场和农贸市场旁边。
一方面,熟食是家庭餐桌生意。在菜市场开店,不仅可以更贴近目标客户,而且相比尚超、电商平台等渠道,菜市场一般没有半成品菜出售,基本没有竞争。
另一方面,与尚超店相比,菜市场店的经营成本明显较低。
2。主打产品低价,比市场同类产品便宜50%
除了另辟蹊径瞄准菜市场门店,味之香还有一大特点就是“价格便宜”,比市面上同类型产品低50%以上。
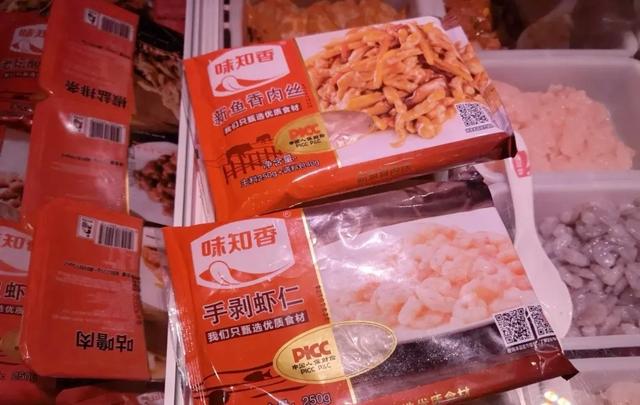
以一份鱼香肉丝为例。眉州东坡28元,海底捞25元,味之香只要12.8元。
宫保鸡丁,眉州东坡,卖30元,很受欢迎,卖24.8元,味之香只卖14.4元。
预煮蔬菜的家乡市场,价格是最敏感的。对于消费者来说,如果一个预先做好的菜和在餐厅点的价格一样,他们就没有必要回家加工,直接去餐厅更方便。
3。现在称之为现金销售和差异化销售
另外,味之香的卖法也不一样。
传统的预制菜都是打包的,但是打包的菜很难吸引顾客。消费者看不到里面的菜是什么样子,不会主动买,店家只能喊着卖。这也是预制蔬菜销售的门槛。
通过观察味道鲜美的店铺,可以发现有三分之一的店铺是预先做好的蔬菜展示柜,另外三分之二都是现卖的展示柜。
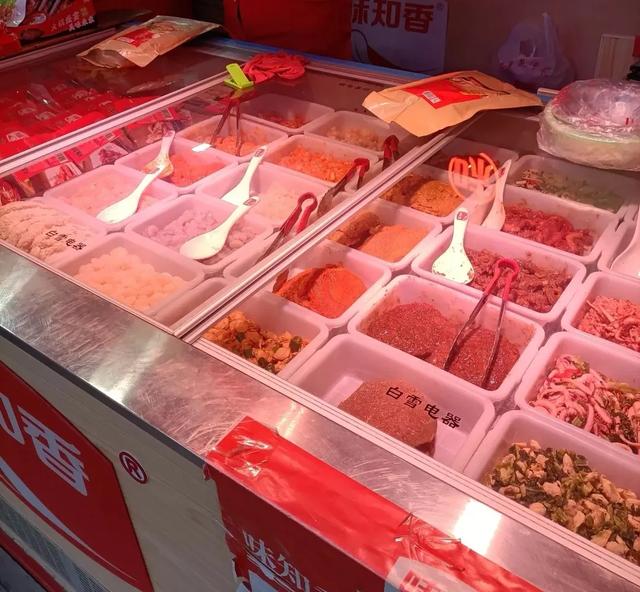
据说现在卖不仅可以解决上述卖预制菜的门槛,还可以给顾客提供更多的选择。顾客进店可以选择购买包装好的前期产品,也可以现场挑选食材,然后称重包装。
餐饮企业和资本纷纷进入,预制菜受欢迎?
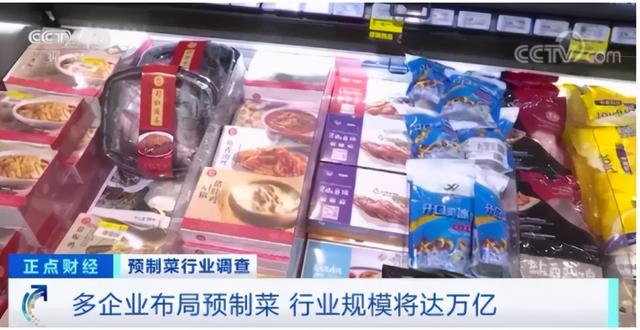
"行业第一股& # 34;的诞生,各餐饮企业的布局,一下子让预制菜品火了起来。据统计,未来几年预制菜市场规模有望突破万亿元。截至2021年1月,全国“预熟食品”相关企业超过6.9万家。
1。企业争相进入预制食品赛道抢夺市场蛋糕
“目前,装配式蔬菜产业的市场规模约为3000亿元,如果以每年20%的速度估算,5年后将达到万亿。”
疫情催化了预煮蔬菜的发展,一批企业进入了预煮蔬菜的轨道,无论是餐饮企业还是食品巨头都开始布局。
海捞不断创新半成品菜品;
双汇推出“双汇快厨”,突出“双汇上菜馆”预制食品产品,正式上市招商;
安井食品成立“冷冻品先生”,开发系列速冻菜品;
BBK与竖亥供应链达成合作,双方将在净菜、预制蔬菜工厂场景优化合作;
马鲜生和每日优鲜也开始布局预制菜。
……
2。资本布局加速,赛道逐渐拥挤
随着进入者越来越多,预制菜道的竞争也越来越激烈。
卫志祥的上市无疑成为了赛道的第二催化剂,吸引资本加速布局。
眉州东坡中央厨房旗下的王家渡食品,今年已经完成了近亿元的A轮融资,也公布了上市计划。
2019年成立的预制菜品新品牌魏震小美园,半年内获得三次融资:2020年9月第一轮融资;三个月后,拿到pre-A轮融资;今年3月,再次获得数千万人民币的A轮融资。
今年3月,锅圈完成D轮3亿美元融资,融资总额近30亿人民币。
看似很受欢迎的预煮菜其实没那么好玩
赛道上如此拥挤,是否预示着预煮菜品将迎来全面爆发期?其实准备好的菜也不是那么好做的。
1。当疫情催化剂消失,准备好的菜品将告别流行
预制菜在餐饮行业出现的时间不短,但一直不温不火,直到去年疫情催化了人们对预制菜的需求,这个行业才开始火起来。
但随着疫情的好转,预制菜品必然面临消费需求的快速萎缩,就像火锅食品超市一样,也是受疫情的欢迎。经过短暂的大火,只剩下一地鸡毛。
当疫情催化的泡沫消失后,可能会有一批预制蔬菜企业倒掉,行业势必进入阵痛期,发展速度将恢复正常。
2。市场过于分散,没有一个“全国通吃”的品牌
此外,市场碎片化和国民头部品牌难以出现是预制菜发展的最大问题。
即使“第一批预煮菜”很好吃,但它起步于江苏,门店基本都分布在华东地区,最终还是一个区域性企业。
像的“贾功夫菜”,它也是基于当地的特色菜。
预制菜市场过于分散,主要是因为中国菜系复杂,饮食地域差异大,难以打造全国全包的超级品类。
即使有这类产品,也大多集中在民族团结度高的主食和小吃,或者一些鱼香肉丝、宫保鸡丁、酸菜鱼等常规菜肴。大部分品类只能区域性发展,大大限制了预制蔬菜企业走向全国。
3。预制菜最大的竞争对手:外卖
除了疫情催化的泡沫消失,市场碎片化,调理菜还面临一个最大的竞争对手:外卖。
熟食对顾客的核心价值在于方便,但也是外卖的价值,甚至比熟食更方便。
此前,大家曾将中国的装配式蔬菜市场与日本相提并论,表示目前日本的装配式蔬菜渗透率已经超过60%,但简单粗暴地将这一数据搬到中国市场,有失偏颇。
因为中国的外卖市场规模已经超过8000亿,而且这个数据还在增长,未来外卖的渗透率会越来越高。同时,外卖也在进化,未来产品会越来越丰富。
在30分钟就能送达的“成品食品”面前,作为“半成品食品”的预制食品几乎没有竞争优势。
专业餐饮网总结:
“每一项业务的突然爆发都是有原因的”!
预制菜从疫情中获得动力,在“房子经济”的影响下流行起来。
疫情造成的泡沫虽然消失,但行业必然回归理性。
但预制菜能否突破发展瓶颈,在未来抢得更大的市场蛋糕,还是个未知数。