
随着JD.COM用户的激增和凯西伍德的回购,股价即将出现转机?
与阿里巴巴的距离继续缩小
先看业绩,今年第二季度,京东。COM的电商业务持续扩张,季度营收同比增长26.2%,反映疫情持续推动电商渗透。
在截至今年6月底的12个月中,JD.COM活跃用户数量同比增长27.4%,至5.319亿。同期,阿里巴巴中国零售市场活跃消费者年增长率同比仅近12%,但水平继续领先8.28亿。
从中期来看,JD.COM有望受益于基数相对较低的效用,保持领先的增长率,逐渐赶上阿里巴巴。
盈利能力仍然很弱
虽然JD。COM的渗透率继续提高,活跃用户数量大幅增加,但其盈利能力仍远远落后于领先的阿里巴巴。
第二季度,JD.COM的营业利率不到1%,营业利润水平约为3亿元,明显低于阿里巴巴的约15%和约308亿元。
这主要可以归功于京东。COM的电商业务主要是自营零售,销售利润率非常低,而阿里巴巴主要做平台运营,收入主要来自商家的增值服务费和销售佣金,利润率远高于零售业务。
从长远来看,即使JD.COM的规模能赶上阿里巴巴,其盈利能力恐怕也比不上阿里巴巴。
JD.COM几乎比不上阿里巴巴
除了业务利润率差异显著,阿里巴巴的议价能力和变现潜力也很强。
阿里巴巴的客户主要是平台上的商家。为了增加销售额,客户选择增值服务的欲望会更高,阿里巴巴空的收入来源范围也更大。比如最近的业绩指出有推荐信息流等新的变现模式。
至于JD.COM,其自营零售业务处于高度竞争的市场,提价能力有限,这也可以从过去业绩期持续的低毛利中反映出来。
目前,阿里巴巴面临着很高的监管风险,JD.COM可以在阿里巴巴放缓的时候加速渗透,但自营零售模式的盈利能力仍然难以匹敌阿里巴巴的平台模式。
但作为电商和科技股,评估价值最重要的指标还是要看用户数和流量,因为变现是商业模式调整。虽然不容易改变和修改,但如果已经成功吸纳了客户,提升每个客户的价值就相对困难了,这也是JD.COM在取得成绩后受到追捧的原因。
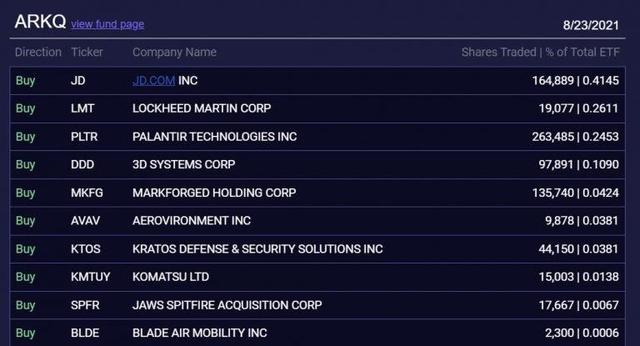
自主技术&由凯西伍德拥有,股票女神:机器人(自动化技术和机械ETF)见再次购买JD.COM。所谓口说无凭,身体老实,难掩乐观的心态。
JD.COM长线仍然是一只有价值的股票。从JD.COM的股票走势来看,310元会有较大的阻力,这是4月至7月份横冲直撞的顶部,然后抬头看340元的水平。
不过,虽然市场氛围有所改善,但投资者没有忘记,市场监管因素不会消除,要有面对短期波动的心理准备。
本文来自财经网。







