
作者,严,陈晓
编辑辛玲。
来源图片网
历史总是惊人的相似。在“碳中和”的推动下,新一轮绿色投资浪潮再次来袭。
以清洁技术为代表的中美绿色创投一度遭遇近乎“全军覆没”的惨败。10多年后的今天,随着“双碳”战略被写入政府工作报告,高淳和红杉已经设立了数百亿的基金来对抗碳中和。
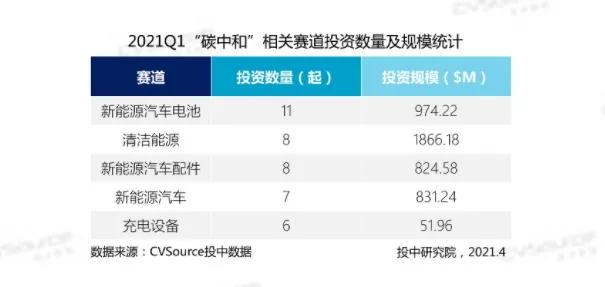
投资数据显示,“碳中和”相关领域累计投资超过45亿美元,占Q1总投资规模的8%。总投资40个,项目平均投资远高于其他赛道。其中,相关的五大热门赛道包括新能源汽车电池、清洁能源、新能源汽车配件、新能源汽车和充电设备。
我们需要讨论的是,在上一轮投资泡沫破灭后,由“双碳”政策推动的绿色投资热潮是否会再次遭遇惨败?

20年前,硅谷最大的风险投资家之一KPCB的没落,很重要的一个原因就是误判了互联网时代即将结束,所以才不顾一切的去控股清洁技术公司。
该基金成立于1972年,后来通过投资谷歌、网景、Sun、EA、亚马逊、红杉资本等IT和互联网公司而被称为“双子星”。2000年后,KPCB判断互联网时代即将过去,于是将投资重点转向清洁技术,即从IT转向et(能源与技术)。从2004年到2009年,他们向54家清洁技术公司投资了6.3亿美元,22位合伙人中有12位将全部或部分时间用于这种“绿色投资”。
后来的事实证明,他们不仅错过了整个移动互联网时代,也没有在清洁技术上下大赌注。
KPCB最典型的失败案例包括电动汽车制造商菲斯克汽车公司和燃料电池制造商布鲁姆能源公司。后者从2002年接受KPCB投资到最终上市,历时16年。
电动车,电池,这些都是今天的出路。不幸的是,KPCB错误地判断了投资互联网和能源技术的时机。业界普遍认为,这些误判直接或间接导致了KPCB后来的衰落。
当然,KPCB不是唯一的误判者。2020年,新能源行业咨询公司GTM发布了50家新能源公司名单,其中18家已经倒闭,其中包括多家美国风险投资机构。
著名的硅谷投资人彼得·泰尔(也是畅销书《从0到1》的作者),曾经提到他很庆幸自己躲过了美国的清洁技术泡沫。
他在2016年访问中国时解释了他在2005-2008年期间放弃清洁技术轨道投资的原因。“清洁技术非常重要,但公司非常同质化,竞争激烈的程度已经偏离了潜在的商业价值。当时感觉这个领域已经出现了一些泡沫,大家都很热情。最后,这股热潮很快结束了,”他说。
和彼得·泰尔一样幸运的是大洋彼岸的中国投资者王秋乐。
“还好我躲过了2010年清洁技术能源投资的泡沫,没踩这个坑,所以逃过一劫。”铭传资本创始合伙人王秋乐在接受《创业邦》采访时回忆道。他是一位VC元老,曾是赛峰亚洲的合伙人,见证了历史上中国清洁能源技术投资的非理性发展。
2010年被称为中国的“低碳政策年”。
根据绿色能源研究机构ThePewCharitableTrusts的研究报告,
2010年,全球对可再生能源的直接投资比去年增加了32%,达到创纪录的2110亿美元。同年,中国的绿色投资也达到544亿美元,比上年增长39%。后来事实证明,全球投资者一年付出的2000多亿美元投资款,最终变成了学费,回报甚微。
相比更广泛的绿色投资,清科集团的数据更能说明创投机构的热情。2010年第三季度,创业机构在清洁技术领域的投资案例有24起,在所有行业中排名第一,投资金额为142.74亿美元,排名第三。
2010年前后,从光伏到LED,从环保新能源到锂电池和锂材料,大量绿色。
产业初创公司的诞生,带动了早期成立的美元机构在中国的布局,甚至催生了专注于绿色投资的投资机构。最著名的是青云创投。
但是很快,随着美国清洁技术市场的衰退,国内的绿色投资领域也被感染,泡沫迅速破灭。
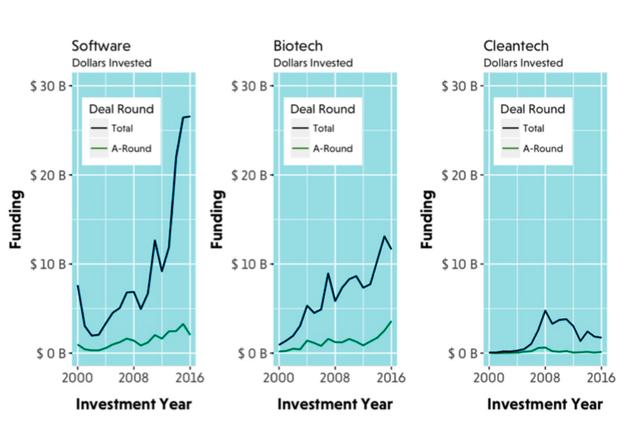
其他领域获得的风险投资对比图(来源:落基山研究所)
落基山研究院董事总经理、北京代表处首席代表李婷在中国社会企业与影响力投资论坛上做了分析。清洁能源技术的投资存在一些不容忽视的挑战和风险,如行业和技术本身的复杂性,需要相对较大的固定投资规模。比如生物燃料工厂的成本一般是1.5亿美元。同时,能源行业受国内外政策影响较大,往往与补贴挂钩。早期的技术如果没有补贴往往难以生存。总的来说,从近十年来美国和世界清洁能源技术的投资情况来看,由于缺乏清晰的商业模式和对能源技术特点的深入了解,清洁能源技术在利润回报方面并不稳定,导致风险投资和大型企业普遍表现不佳。目前,零碳发展热潮带来了新一轮清洁技术投资机会,但要取得成功,仍需注重商业模式的创造和对行业特点的深入了解。
“美国机构讲技术,中国讲商业模式,但在清洁能源领域,现在看来,无论当时怎么说,中美投资新能源的时机都不成熟,不确定性太大。”一位不愿透露姓名的中国投资者说。
那么,现在是投资的时候了吗?

3月20日,章雷在公开场合表示:“绿色转型是未来有很大确定性的事件,会引导大量社会资本走向碳中和,绿色PE/VC投资恰逢其时。”今年5月,高淳披露已投资近500亿元用于碳中和。
3月底,沈南鹏首先宣布联手旷视科技集团成立百亿规模的碳中和基金,随后在4月22日地球日亲自发布碳中和报告《基于科技创新迈向零碳绿色变化》。
沈南鹏说:“我们认为,改变世界的产品和服务必须植根于技术创新,碳中和需要完成的使命和愿景,同时也依赖于新技术。这是能源行业最重要的变革,数字技术也将在其中发挥关键作用。今天,我们携手愿景,推出生态伙伴计划,希望为更多的科技创新者提供资金、落地场景等全方位的创新支持,共同为‘3060目标’的实现贡献力量。”
也是在同一天的地球日,IDG资本的创始董事长熊晓鸽来到清华校园。除了向清华大学-IDG/麦戈文脑科学研究院捐款,他还重点关注了IDG资本在新能源领域的布局,包括太阳能、电动汽车、电池、储能、充电桩等行业。熊晓鸽表示,未来他将继续投资绿色企业,帮助中国实现碳中和的目标。
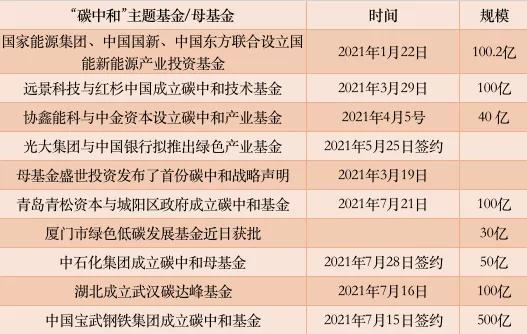
(创业状态根据公开资料不完全梳理)
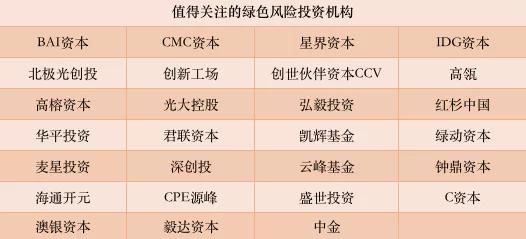
双碳战略提出后不久,澳银资本创始合伙人、副董事长欧光耀告诉《创业》,一个月内就收到了十几家机构的问询,请他推荐一个他几年前投资的PLA环保可降解材料项目。他说,目前市场上绿色投资的资金更多的是用于大产能或扩大再生产阶段的项目,愿意投资早期突破性技术的社会资本并不多。澳银资本在10年前的最后一波绿色投资中开始布局。他们投资的威利、东江环保、铁人生态等公司已经上市,是上一波绿色投资中的代表性案例。但是很少有机构在非常早期就布局绿色前沿技术并取得成功。
另一个机构也引起了创业州的注意。
绿色资本成立于2016年,诞生于上一波绿色投资退去之后,新一波绿色投资到来之前。他们交出了一份不错的成绩单:绿色动力资本一期人民币基金年化收益率在20%以上,不低于VC/PE机构的平均收益水平。
绿色资本不仅投资绿色产业,还在投资决策过程中融入前沿的ESG理念,同时考虑财务和环境指标。“社会价值和投资收益之间并不冲突,”绿色资本董事长白波在接受《创业邦》采访时说。也是白波创业邦与中国社会企业与影响力投资论坛于2020年联合推出的“祥光奖”年度影响力投资人。
“从收益率的表现可以观察到,专注于环保的绿色影响力投资的收益率会高于行业平均水平。”洪泰基金创始人盛希泰也表示,由于具有一般绿色经济属性的企业必然会利用技术降本增效,因此更具前瞻性,更有未来前景。
过去十年,中国实现了从低碳到碳中和的政策跨越,是世界零碳潮流的引领者。落基山研究的所有重要判断——以新能源为代表的全球零碳产业正迎来一个节点时刻。“据我们观察,一旦新技术的市场份额达到3%,基本上资本就会完全退出传统领域。全球风电和光伏接近这个数字,这意味着资本将继续流向新的清洁能源技术。基于这一判断,我们预计未来中国七大领域将有巨大的市场规模。”落基山研究所的李婷说。
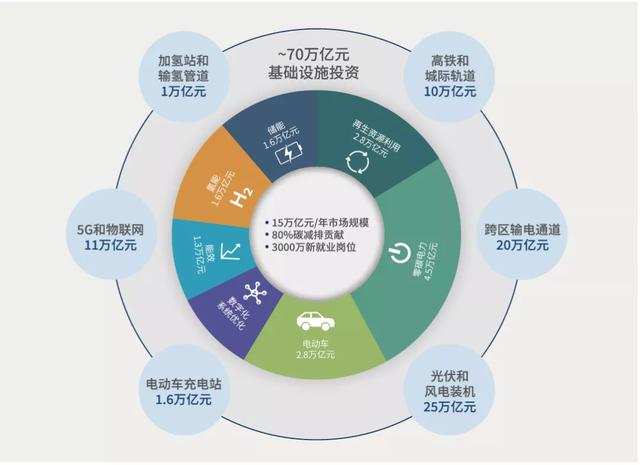
(资料来源:落基山研究所)
“绿色投资必须以市场为导向,不应强烈依赖政策。有很大的社会价值和历史意义,但能不能赚钱还不好说,要观察它的市场化道路。”在谈到如今火热的碳中和赛道时,铭传资本的王秋乐对绿色投资依然持谨慎态度。







