
大家都知道余额宝,但是我要是问大家,余额宝是从哪里给你们赚钱的?可能99%的人都分不清。
所以,今天,我们就来详细说说余额宝,希望大家能从这一年的产品中全身而退。因为以后不管投资什么产品,以余额宝为代表的货币基金也是你一直想买的一大类产品。尤其是像今年经济形势不好,投资机会少,把余额宝玩好已经很厉害了。
今天给大家讲三个与余额宝和货币基金相关的知识点。
一、你的余额宝靠什么赚钱?
二、有哪些技巧可以让余额宝收益提高20%甚至50%?
三、买货币基金有什么注意事项?
第一个知识点,你从余额宝赚的钱是从哪里来的?
前面说过,余额宝的本质是货币基金。就是把大家的钱集中起来,然后借给大型金融机构。这些机构借的钱到期了,会连本带利还给货币基金。这些利益大部分分给我们这些买余额宝的人,我们就是这么挣钱的。
因为这些机构信用好,和银行差别不大,一般都会按时还本付息。然后大家觉得余额宝稳定,就是因为这些借钱的金融机构比较稳定。
像余额宝这样的货币基金除了相对稳定之外,还有一个很大的优势,就是流动性特别强。
什么是流动性?你想用的时候就可以拿出来。所以,一般建议你把半年内可能需要的钱放入货币基金,以便随时取出。
余额宝于2013年6月上线。很多从来没有理财过的人觉得和银行活期一样方便,有时候利息还能比活期存款高10倍,于是就把钱全部放进了余额宝。可能很多人到现在都不知道余额宝和银行活期的区别。但其实在余额宝流行之前,货币基金已经存在很多年了。
但是货币基金是人们不一定懂的东西,买起来很麻烦。支付宝最大的贡献就是让购买货币基金像淘宝一样方便。但理论上,支付宝只是一个购买货币基金的渠道。你真正买的其实是支付宝对接的货币基金产品。
最早对接余额宝的是一只名为田弘余额宝的货币基金。当然现在这个基金规模太大了,超过1万亿。这是什么概念?招行所有存款加起来超过1万亿。这个规模如果再放到货币基金行业,就是绝对老大了,可以轻松干掉老二。此时,国家希望田弘玉宝不是唯一的一家。
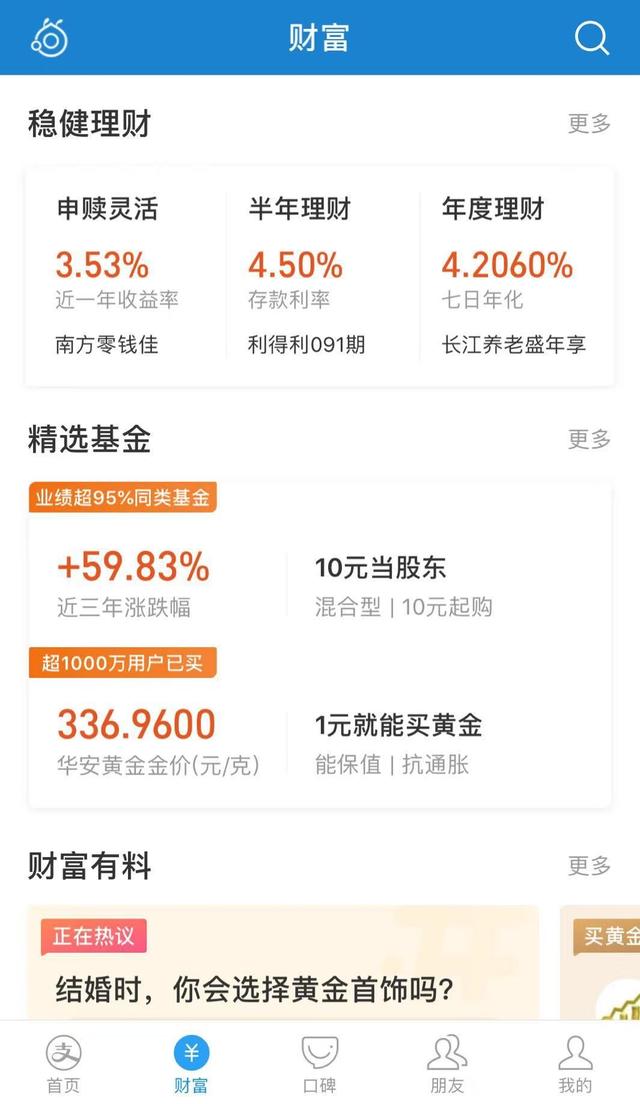
所以支付宝后来对接了很多货币基金。其实这种买家也方便,因为你有更多的选择。有的货币基金收益比原来的余额宝高。所以现在去余额宝买货币基金,可以挑收益高的。而且很多人可能不知道,支付宝里有很多货币基金,收益比从余额宝购买的高20-50%。
第二个知识点是教你如何选择余额宝以外的货币基金,大幅提高收益。
之前说过,支付宝对接的基金只有一只,规模太大。大多数人可能认为规模越大越好。但是在货币基金领域,规模越大收益越低,这对我们理财者来说是不利的。
为什么?刚才余额宝是怎么给大家赚钱的?就是把钱借给大型金融机构的货币基金。然而,这个“田弘余额宝”的规模太大了。可能短期内不会有那么多人来找他借钱,他这时候能收回的利息也不会有那么多。
事实上,余额宝的收益在货币基金中始终处于中下水平。现在余额宝收到了其他货币基金,这些货币基金刚开始规模可能还可以,但是随着规模越来越大,收益肯定会比刚开始的时候低。结果很多人不懂这个道理,还在想办法抢余额宝。但是收益比余额宝高的货币基金比比皆是,光支付宝就有一大堆。
那么我们如何选择收益较高的货币基金呢?
我刚才提到的第一点就是规模不能太大,太大的货币基金收益不可能高。
第二点,尽量找散户多的货币基金。因为散户货币基金多,不会有什么大款突然说不贷了,所以利息收入可能一下子少很多。如果散户多,那么这个货币基金的收益可以一直比较稳定。
接下来说第三个知识点,就是买货币基金产品有什么窍门?
需要注意的是,买货币基金,买的当天是不会产生收益的。今天买的话,隔天给你确认交易,后天才能确认收益。这样,你在购买的时候,要注意错开周五的特殊时间。因为如果你周五买的是货币基金,周六周日金融机构不上班,你确认交易后下周一,确认收益后下周二。他们之间有四天。同样是四天,如果是购买其他理财产品,很多产品还是周末计息。所以真正有经验的人,周五是不会买货币基金的。
好了,今天到此为止。我们也来总结一下今天推文的要点:
第一,余额宝的本质是货币基金。你投资余额宝的钱,其实是货币基金借给大型金融机构的。你赚的钱就是他们付的利息。
第二,余额宝因为规模大,收益一直处于中等水平。散户多的中型货币基金很多,收益可以比余额宝高20%到50%。
第三,尽量不要在周五买货币基金,否则要等到下周一确认交易,周二确认收益。将会延迟四天。







