我做这份工作已经三年了,但是你可以发现,正如我写这篇文章的初衷,无论产品如何变化,策略部分都是非常稳定的。
这说明,不管“鱼”有什么新品种,只要掌握了“钓鱼”的方法,就可以选择适合自己的产品。
当然攻略部分不只是告诉你怎么买,更重要的是如何避坑,不买不好也不买贵。
现在是2022年,做了一些小的更新。
重疾险怎么买?
答案基本都写在这篇文章里了,全网最详细最实用的选品攻略,附2022年2月产品推荐。
顾名思义,意外险承保意外事故。
什么是意外?有很多要谈的:
所谓意外必须满足:外部,突发,非疾病的非故意客观事件。
所以中暑之类的是不赔的。
中暑在一定程度上被认为是可以避免的,而不是突发的。
所以猝死之类的不赔。
猝死是一种疾病,是由自身身体机能的变化引起的,属于内因。(当然因为猝死不赔造成的影响太恶劣了,现在很多意外死亡也是赔的。)
所以,自杀是自己造成的。
像之前著名的保险诈骗案,保险公司故意把车掉到河里,保险公司发现了肯定不赔。
说清楚不赔,意外险呢?
那太多了。
交通事故、台风地震、溺水触电;
小到外伤、猫抓狗咬、割伤和烧伤。
都在意外险范围内。
尤其是,摔伤、被猫狗咬伤、割伤和烫伤都很常见。基本上你儿子身边的人每年都会遇到这些情况。
生活中,意外险派上用场的概率非常高。
所以我们说意外险是家里的必备产品。
而且意外险极其便宜,保额高。
往往不到200元就能买到50万的保险,
堪称保险界的一股清流。
意外保险也很容易买到,
大多数保险公司一般把一年期意外险作为敲门砖,
低价低续费门槛,
我根本没打算靠意外险赚钱。
总之,意外险有用,便宜,容易买。
购买难度相对较低,
所以接下来文章会给你一个筛选框架,买保险不要亏;
然后根据这套筛选标准,推荐几款产品。
想买就买,不能亏,不能被忽悠。
买意外险很简单,
公子总结了一句顺口溜,叫做:
一项不能少,两项加分项。
不到300元可以买50万。
不要买长期款或者退货款。
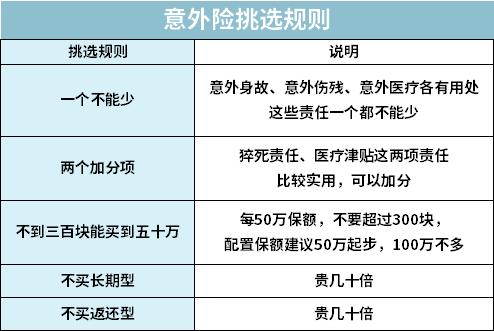
第一句是关于保障责任,第二句是保险费,第三句是大家买的时候要注意的坑。
一个都不能少:
意外险的保险责任通常包括三项:
意外伤残、意外死亡和意外医疗
为了降低产品的单价,很多保险产品都很便宜,经常缺两斤。
但是买意外险要注意这些责任。
意外身故是因为保险公司会按照约定的保险金额直接赔付一笔钱。
买50万保额。如果意外身故,保险公司会把50万保额一次性打入账户。
但是说实话,
从数据上看,事故造成的死亡只占20%左右,意外死亡的作用相对有限。
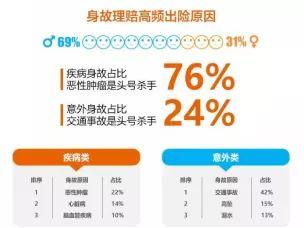
意外伤残是指意外伤残。一般来说,保险公司按照保额乘以伤残等级赔付一笔钱。
一级伤残最严重,赔付保额的100%,二级伤残赔付90%,三级伤残赔付80%,以此类推,直至十级伤残赔付10%。
举个例子,
杨过的杨师傅,完全断肢是五级伤残。
五级伤残赔偿60%保额。50万保额可赔30万,100万保额可得60万。
在内地保险中,意外险对于残疾保障的杠杆最高。
这也使得意外伤残保障最为重要。
这笔钱作为养老金,
第一,可以弥补残疾造成的收入损失。
其次,我们可以维持未来的生活。
应该强调以下几点。有一种意外险。意外伤残不是按比例赔偿,而是按保额赔偿。
举个例子,
50万保额,断指5万,手臂5万,
这显然不合理。这种产品,果断的过掉。
意外医疗是指保险公司报销意外伤害产品的医疗费用。
这也是最出彩的部分。
意外医疗金额不低于1万元。在此基础上,免赔额越低越好;医疗报销最好在社保之外覆盖。
意外医疗用的是小地方,费用一般不多。
例如,骨折花费数千美元,
去掉社保报销部分,再去掉几百块钱的免赔额,剩下的可以报销意外医疗。
而且就算因为一次意外损失几万甚至几十万,也不用担心。
这就进入了百万医保的范围,会报销。
虽然意外医疗的报销金额不高,但可以大大提高意外险的使用率。
所以我们说意外身故、意外伤残、意外医疗各有各的功能。
但是如果少了一项,或者少了一项,就不直接考虑了。
两个奖励项目:
如果意外险是同一张脸,那就变成各大保险公司之间的纯价格战了。
为了拉大两者之间的差别,每个保险公司都会增加额外的责任。
在众多责任中,公子推荐最多的是两项:猝死责任和住院津贴。
鲁迅说:意外险不应该对猝死负责。
后来出了很多事,还有猝死责任。
对于猝死,大部分是因为心脏问题。
如果有心脏病,显然不符合意外险中“非疾病”的定义。
保险公司不应该赔的。
但近年来,猝死引发的纠纷太多了。
如果赔了,消费者会说保险“这个不赔,那个也不赔”。
保险公司说:可以。这么多麻烦,我还不如直接把猝死放进责任里。
所以,猝死的意外险。
加上猝死的责任,不贵,
50万保额,也就是每年加几十块钱。
但是消费者喜欢它,
有了猝死的责任,“996”加班的时候,感觉好多了。
柴尔德推荐的住院津贴责任。
比如你一个破球住院,躺在床上每天都有几百块的补贴。
这笔钱可以用于护理,也可以买一些营养品给自己补补,比较实用。
另外,在附加险责任中,还有运输超额赔付的保额,例如,航空空事故超额赔付责任的保额。
像这些,有什么可以补充一下。如果你没有,那就不是重要的部分。
不到300元可以买50万:
满足上诉的保障责任后会很贵吗?
不会的。
意外险发生概率低,所以是四大险中最便宜的。
公子给大家画一条价格线:
50万元,不超过300元;
100万保额,不超过400块。
超过这个价格,很大概率会很贵。
那么意外险应该配置多少万的保额呢?
意外险保额建议50万元起步,但不要超过100万元。
就拿前面提到的杨过的英雄杨来说吧,
一条胳膊全断,保额的60%,50万30万,100万60万。
说句不吉利的话,这种残疾会有多少直接和潜在的损失发生在你我身上?
公子认为,至少不应该低于重疾险的保额。
嗯,从以上标准来看,保险有两种,一定不要碰:
不要买长期款:
意外险不建议长期购买,
长期意外险比一年期意外险贵得多。
以X安福捆绑的长期意外险为例。
到70岁,50万保额每年2500元,价格高出十几倍。
对于意外险来说,买长期保险完全没有意义。
第一,每年的价格是固定的,价格不会随着年龄增长而上涨。
其次,健康告知放宽,不存在不能续保的问题。
一年买一次。
不买退货类型:
比长期意外险更糟糕的是返还型意外险。
以X康人寿的X旅行世界为例,
18岁,10万保额,一年3257元,
换算成50万,保额高达1.6万,
价格高出几十倍。
拿每年多交的钱放余额宝,比回报还多。
人们对保险价格没有概念,所以他们买了许多商品。
明确以上标准后,希望大家擦亮眼睛,挑选一份适合自己的意外险。
受互联网新规影响,目前仅推荐大甲2号和小蜜蜂2号两种成人意外险。
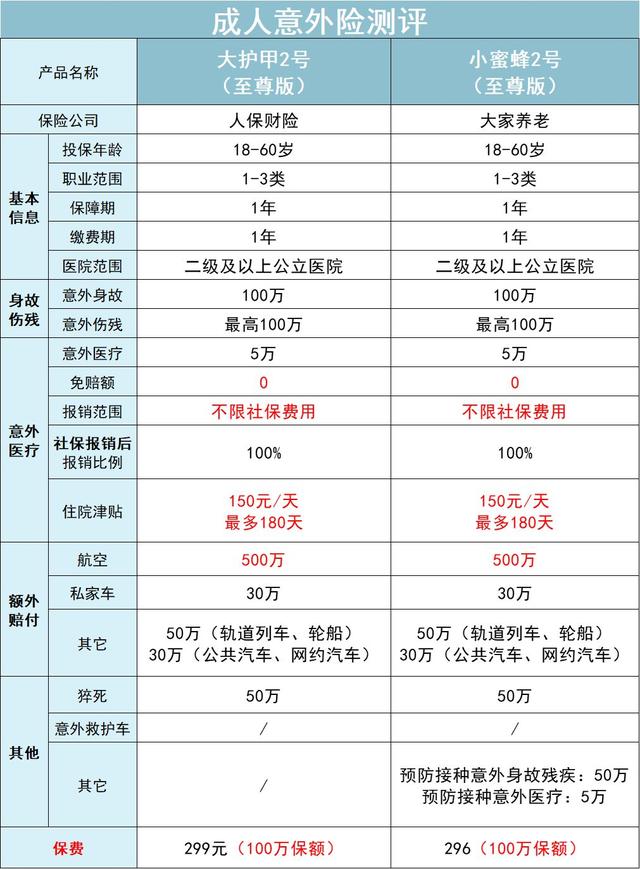
这两款产品的保障非常相似,价格也基本相同。
同一意外身故/残疾最高赔付100万,
同样的猝死花了50万,
同样,意外医疗最高报销5万元,不限社保范围,无免赔额,100%报销。
同样,没有社保报销,报销80%的费用和100的免赔额。
还可以每天获得150元的住院津贴,一次性支付90天。
但同样100万保额,大甲2比小蜜蜂2贵几块钱。
年保费299元。
另外,大-家-2把airline 空的额外保障做得很高,可以多交500万,非常适合经常出差的朋友。
大甲二号还有两个版本可以选择,30万版本,50万版本,100万保障版本,根据你的需求。
意外身故/残疾保额100万。
5万意外医疗,0无赔,社保无限报销。社保报销后,医药费可以100%报销。
猝死赔付50万。
意外住院津贴,150元/天,没有免赔天数,住院时发放。
航空空意外超额赔付200万,意外身故/残疾预防针,最高赔付50万,意外医疗也有5万的额度。
年保费只要296元。
蜜蜂二号和大甲二号在额外的安全内容上略有区别,大家可以根据自己的侧重点来选择。
四爷说:[/s2/]
目前推荐这两款意外险。
意外险每年变化比较小,多少年基本都是这些责任,都是这个价位。
价格不贵,可以直接下单。
只要是1-4职业,都可以买。
如果从事的是高风险职业,可以考虑其他高水平的职业意外险。
就是这样。