第682次产品评估
今年10月,银监会发布互联网新规。直接影响就是年底大部分线上产品会下架。
在这里,线上增加寿命也会受此影响,年底大部分产品会下架。
在市场利率下行的趋势下,这种能让资金长期安全稳定的产品还是受到很多朋友的青睐。
接下来,我们一起来分析一下这几款产品,同时帮你评估一下哪些是值得选择的。
如果你想让资本稳步增长这种产品非常好
终身寿险最大的特点是:安全、灵活、收益确定。
所谓“增量”,就是其有效保额每年以复利递增,并写入合同。如下图所示:
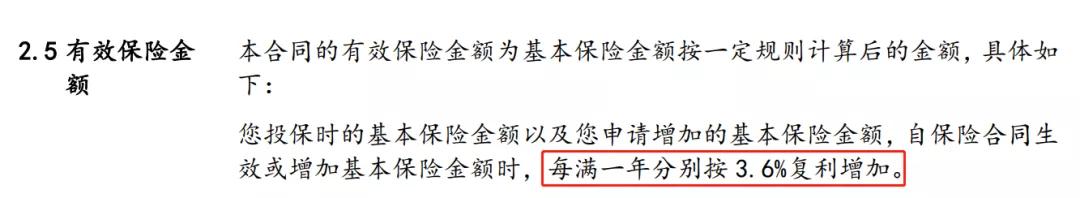
(图为增加更多珍藏版的条款)
但有效保额与产品收益没有直接关系,其现金价值与收益直接挂钩。
现金价值是指减少或退保一份保单所能获得的金钱,关系到我们的切身利益。
接下来给大家介绍一下这类产品的现金价值是如何随复利增长的。怎样才能“吊儿郎当”增加寿命?
以30岁的小帅为例,三年每年10万。接下来,我们做了一个图表来看现金价值的增长。
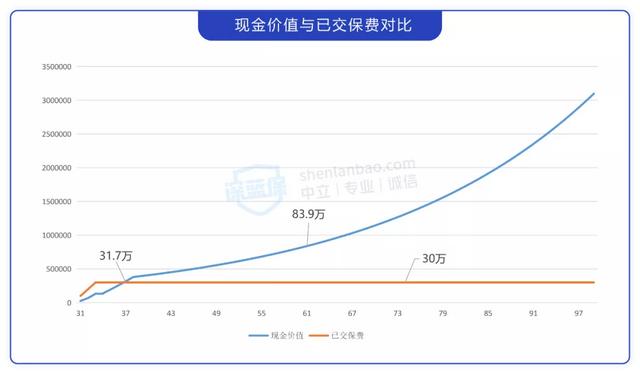
(图为黄金满意版实测)
肖帅37岁时,现金价值31.7万元,已经超过总交保费。之后会继续以复利增值。
比如61岁退保,可以获得83.9万元,已经是当年交保费的2.8倍。
任何时候,小帅都可以“操作”这张保单,来规划自己的资金。主要有三种方式:增保、减保、退保。
比如肖帅给年终奖,他可以选择加保险,让闲钱复利增值。
如果孩子需要学费,生活费等。以后他们也可以选择降低保险,拿一些钱来满足这些刚需。
总的来说,增加的终身寿险更适合想要稳定资本增值和灵活规划的朋友。
随着新的互联网法规的出台,许多网上生活的增加将很快被删除。好产品不等人。再来看看市场上还有什么值得选择的。
市面上哪些产品值得选择?
在这段时间里,终身寿险已经陆续下架。我们在市场上为你挑选了5种产品。让我们来看看:
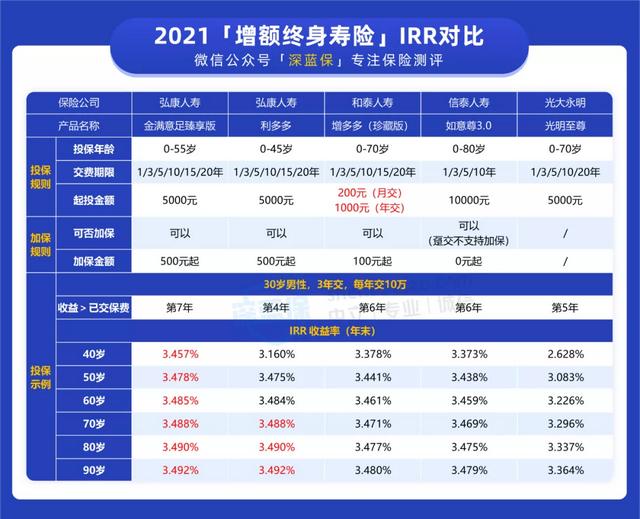
直接说结论:
这里提醒一下:大部分在线终身寿险将在12月底下架。如果有需求,可以尽快购买。
每个人的家庭情况不一样,适合的产品也会不一样。可以在微信官方账号搜索“深蓝保险”,回复[福利],预约1V1咨询。专业人员会提供产品讲解、保险协助等服务。
常见问题解答
很多朋友的风险意识都很好。他们早早买了定期寿险,担心如果再买额外的终身寿险,两者会不会重复。
问:我买了定期寿险。我还需要购买终身寿险吗?
两者并不冲突。我们梳理了它们的主要区别,如下图所示:
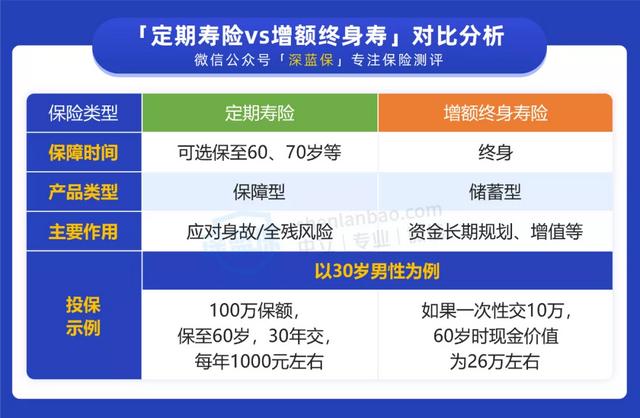
虽然两者都是寿险,但主要功能却大相径庭。
我们建议“/s2/]先保人,再保钱”,先买保险产品,再考虑基金规划的产品。
写在最后
爱因斯坦曾经说过:世界第八大奇迹是复利。有了复利这个工具,我们的财富才能不断增长。
新规已经开始倒计时,以后高收益的产品可能会越来越少。如果你想锁定一个好的稳定的利率,现在可能是入市的好时机。
如果觉得今天的文章有用,请点击“赞[/s2/]”,分享给身边的亲朋好友。
如有疑问,欢迎留言:)