
图片@视觉中国
钛媒体APP注意:2000多万用户,平均贷款金额3-4万元,不良率1.5%。这是网商银行首次披露的农村金融简要成绩单。
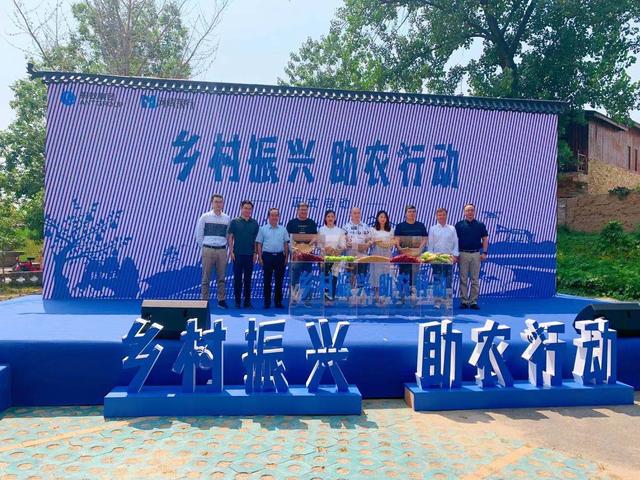
同时,网商银行还公布了其“乡村振兴”助农计划——自6月起,网商银行将与多个地方政府合作,为全国100个县的特色产业提供无息贷款:从事该行业的农民、电商卖家等。可以在网商银行申请两个月无息贷款;当地政府选派的1000名行业领军人才,可获得全年无息贷款;所有免息贷款均可在3分钟内通过手机申请和领取。
在此背景下,网商银行行长金小龙、农村金融部总经理彭博、钛媒体APP进行了深入交流,阐述了各自在农村金融实践过程中的经验和教训。
在农村金融实践中,网商银行走过了一条曲折的道路。
2017年,当时成立仅一年的农村金融部遇到了大问题。当时网商银行的农村金融只有一个产品“旺农贷”。该产品针对农户和村淘2(淘宝农村电商系统中的服务人员),主要由村淘2推荐,通过人工审核为农户服务。最多时余额30多亿,但平均坏账率达到6%,部分地区坏账率高达10%,亏损6000多万元。
网商银行农村金融部当时遇到的问题和农村金融其他参与机构面临的问题类似。
由于农业、农村、农场名称的数字化程度普遍较低,在城市如火如荼开展的纯网络信用贷款很难在农村复制。为了降低风险,维持不良率,当时的农村金融进入者普遍“越来越重”,投入大规模人力收集数据。
不仅纯网络信用贷款很难在农村落地,传统的借贷模式在农村也行不通。农民和农民缺少可以作为抵押物的实物。农户一般比较分散,贷款需求比较小。传统金融机构没有支付贷款成本的技术能力。
这样做的后果是,正如周其仁教授在“重新思考农村金融”中提到的,“银行从农村地区吸收存款,但只向城市放贷”。
2017年初,“网农贷”倒闭后,网商银行开始苦苦思索。“网商的优势是线上化、数字化、智能化。网商做农村金融只能充分利用这个优势,走技术路线。”金小龙告诉钛媒。
数字化的第一步是拓展第三方数据来源——毕竟农民的淘宝和支付宝交易数据普遍不足,网商找的合作伙伴是县级政府,可以通过政府可以公开的信息获得数据维度的补充。年底,内乡县政府与网商银行正式签约,成为网商银行数字普惠金融首个试点县。政府与网商银行共享农村土地所有权、种植情况、当年收到的农业补贴等数据。
下一个扩展数据的方向来自于技术的进步。
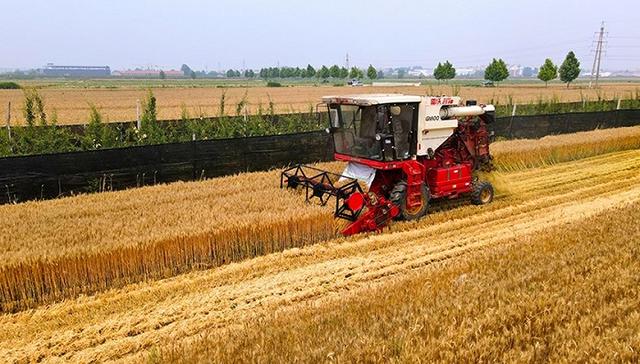
2020年9月,网商银行“放了一颗卫星”。具体来说,网商银行利用卫星遥感技术,以5天为周期实时更新卫星图像和识别结果,监测作物生长情况,判断作物的苗期、拔节期或收割期,进而分析农户在插秧、喷药、追肥、收割期的不同资金需求。
需要注意的是。网商自己不发射卫星,主要是从卫星公司购买遥感历史图,而图像处理、加工、算法工作都是由自己的人工智能团队承担。
据网商银行介绍,截至目前,全国有160万种粮大户通过网商银行应用的卫星遥感技术获得了非接触式贷款额度。今年,预计中国将有100多万种粮大户,他们可以通过网商银行应用的卫星遥感技术获得信贷额度。
金小龙说,“目前网商银行已经找到了一条通过技术输出合作做农村金融的路子。”
从不良率来看,网商银行也稳定在1.5%左右,初步证明了农村金融科技路径的可行性。但需要注意的是,为了控制不良贷款,平均贷款额度较低,只有3-4万元。
拍摄:钛媒体
以下为钛媒体APP编辑的对钛媒体、互联网银行总裁金小龙、农村金融部总经理彭博的速记采访:
“大部分人一次性贷款的利息成本低于100元”
网商银行农村金融的典型客户画像是怎样的?
彭博:今天,我们服务于整个农村地区的客户,包括农业生产和非农业生产的客户,以及农村或农业的小微企业。在国家政策的引导下,我们也可以看到客户付款的一个特点——付款期限比较短,一般在三个月以内,大部分人一次性贷款的利息成本低于100元。
坏账率是多少?
金晓龙:首先我们国家农村贷款不良率在1.5%左右,和其他金融机构差不多,但是不同的是很多金融机构需要抵押担保。
比如我去宁夏,和当地人交流的时候,发现还是会有人问农民有没有孩子在县城当老师或者公务员,或者想抵押担保。我们是100%信用贷款。在无担保和无担保贷款的情况下,不良贷款率相对较低。
其次,我们对于农户授信的覆盖率要好得多,因为一旦抵押担保,很多人就会被拒之门外。如果缺陷低,但是覆盖面不足,实际上并没有解决很多农民的问题。
今年我们乡村振兴的第一年,会在三农方面投入比较大的资金。我们储备了10亿左右的无息和贴息资金。也可能超出预期。
户均贷款额偏低。以后还能改进吗?
彭博:3-5万元是平均值。农民用不到这个额度的时候,我们给的额度很高,但是会有风险。在整个农村的数字化管理方面,我们可以看到很多数字化治理正在加强,我们关注一些像村集体经济组织这样的新经济模式的出现。在这些基础上,未来一定会提升整个农村生产经营的信用额度。
“穷人银行”模式在中国行不通
农村信贷这几年有很多尝试,比如尤努斯教授的“穷人银行”。这种模式在中国的实践并不顺利。网商银行反映如何?
金小龙:孟加拉国的经济很分散,但中国的情况很不一样,直接借鉴这种方法不太合适。网商背后的蚂蚁集团也试图在孟加拉国输出技术。孟加拉国也有一定的互联网金融基础,蚂蚁集团也准备帮助孟加拉国。
农村金融发展的最新痛点是什么?
金小龙:互联网金融最根本的问题是效率。和用户的交互,包括金融识别,还需要一个不断深化的过程。在这方面,我们以前和客户的互动很好,都在不断深入的过程中。
其次,农村经济在不断转型,尤其是像这种平原地区。在这个过程中,所有的播种,包括中间过程管理到收获,以及整个生产经营形式和组织形式,包括利益分配形式,都会发生很大的变化。在改变的过程中,我们如何识别机会、风险,如何与不同的人匹配,这是一个很大的问题。
我们应该根据变化不断调整。比如直播是一个专业化的职业,比如无人机航拍。我们也可以找到这样的群体,分析判断他们的群体特征和职业特征,给他们匹配的理财方法。看他的稿费来源,做更详细的规划。
信贷资金管控有什么好的经验和措施吗?
金小龙:我们贷款的方式有很多。我们很想知道跟踪贷款的目的,也在引导资金进入合理的使用路径和实体经济。
比如资金用于特定的生产交易管理流程,定向支付,风险很低,我们会支持这种行为,通过利息降价,比如10%、20%,鼓励用户为购买、购买、支付加盟费等支付定向支付。当然,并不是所有的贷款都是用于定向支付,也有多样化需求的现金贷。从趋势来看,定向支付会越来越多。
将推出“愿望限制”:客户提出限制,客户自行认证。
在技术投入方面是否有进一步的计划?
彭博:去年,我们通过技术手段对粮食作物进行了准确的识别。今年我们会扩展到更多的类别,背后是这些作物的光谱识别精度,同一种作物在不同的生长时期和状态下,光谱反射会有所不同。在这样的商业思维框架下,我们未来可能会采用IOT,更多地与农业生产经营相结合。
目前农村金融缺少哪些数据?
金小龙:客户的理解越清晰越好。我们今年有一个新项目——过去我们是通过对你的评判,通过你的授权,获取你的信息来判断多少额度。我们还无法判断客户需要多少额度。今年提出的新项目是“愿望配额”。告诉我你想要多少配额。这个很难。首先,客户应该愿意与你交谈。第二,我要相信他,如何相信他说的是对的,给他一个满意的金额。
所以今年我们采用的是意愿贷的额度,从100万用户开始,基本上我们就可以定型这个商业模式,采用客户自证的方式——你为什么需要这么多额度,你需要这么多额度的依据是什么?比如有的客户在微信上做生意,年销售额没有体现在数据表上,那就让客户自己举证,收集他们的需求。
(本文首发钛媒体APP作者|蔡鹏程)







