最近春节,很多人都是资金满满。对于资金的安排,大部分人还是倾向于银行。众所周知,一般来说,银行的存款越多,利率越高。比如很多人熟悉的大额存单利率普遍高于普通定期存单,不同起点的大额存单收益率也不一样。初始存款金额越高,收益率越高。那么如果你有1000万,可以和银行协商6%的存款利率吗?
6%的利率在目前的市场上并不低。如果银行给6%的利率,至少要贷8%的贷款利率才能达到利润平衡点。
很多不了解银行的人都不知道。事实上,银行吸收的所有存款都贷不出去。第一,按照央行规定,必须按照一定比例(目前约为12%)上缴央行作为存款准备金。第二,银行必须预留一定的资金用于日常经营(正常比例为10%左右),也就是说,银行预留1000万元,实际可用于放贷的资金只有780万元左右。如果银行给你1000万的存款利率是6%,那么每年的成本就是:1000 * 6% = 60万。
假设银行的贷款利率为M,那么贷款本金为780 * m = 60万元,可用M=7.69%,也就是说银行的贷款利率达到7.69%,可以保证表面上不会有损失,但这只是表面上的,因为还有另外两个因素没有考虑进去:一是银行贷款和存款的衔接(你不能一旦进去就立刻贷出,这里有一个。第二,银行的运营是有成本的,比如房租、水、电、人工、税收等等。如果考虑到以上两个因素,那么贷款利率没有达到8%以上,银行基本都是亏损的。
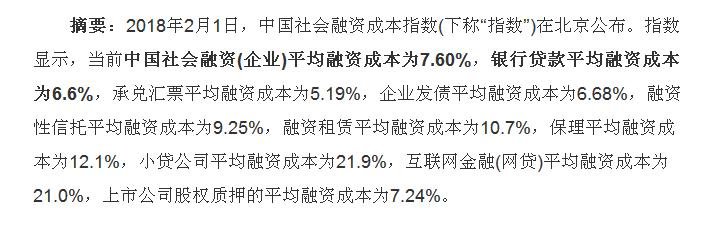
近年来,我国社会融资成本指数一直没有发布新的数据。根据现有的最新报告,是在2018年。当时公布的数据显示,2018年全国社会融资(企业)平均融资成本为7.6%,其中银行贷款平均融资成本指数为6.6%,明显远低于我们预估的8%,尤其是近年来国家一直在降低利润(LPR基准值一直在降低)
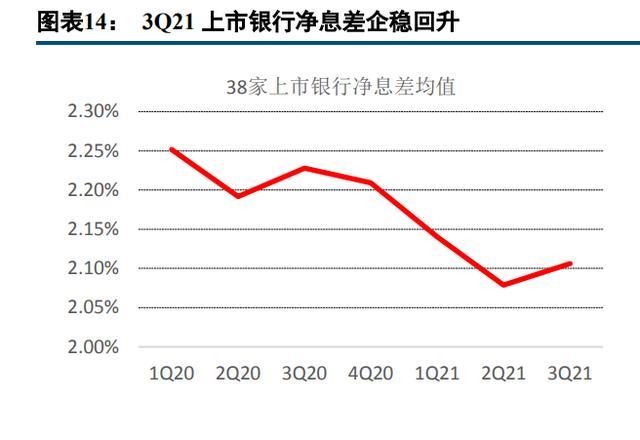
虽然没有最新的数据,但是我们也可以用银行的存贷利差来反推银行目前的贷款利率。如下图所示,2021年全国38家上市银行的存贷利差将基本维持在2.1%左右(即贷款平均利率-存款平均利率=2.1%)。银行现在的存款利率不用我多说。众所周知,即使是三五年的最高利率也不到4%。且不说一年及以下的平均存款利率,估计各期限的平均存款利率都不会超过2.5%。即使按照更高的3%的数值计算,加上2.1%的利差,银行的平均贷款利率也在5.1%左右,远低于6%。
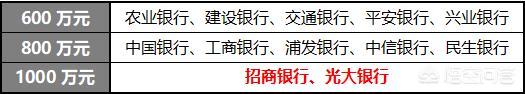
从目前的现实来看,1000万在银行谈成6%的利率基本不可能。如果是1亿,2亿,都有可能。1000万太难了,尤其是银行。比如在招商银行和光大银行,1000万元只是私人银行的起点。