
2020年底开始的公募基金热持续至今。据统计,今年前11个月仍有翻倍基金,最高收益超过120%。
“去年第一次买基金,实现了近30%的收益。”去年,在新冠肺炎疫情的影响下,当许多投资下降时,许多人涌向该基金并尝到了甜头。但其中不乏新手,买基金哪个渠道比较好的问题仍然是新市民的困惑之一。基民迷茫的背后,是江湖上风起云涌的基金代销。
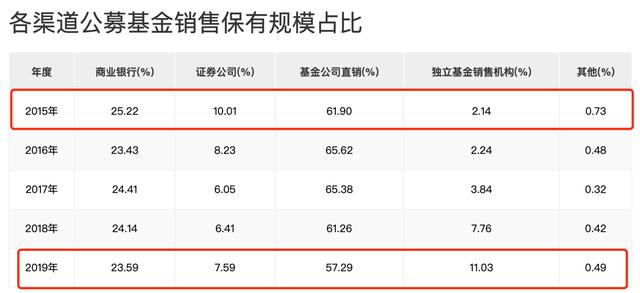
传统的基金购买渠道主要是银行和券商。然而,2015年前后,基金代销渠道迎来重大转折。随着互联网机构陆续拿到基金代销牌照,开始蚕食传统基金销售渠道中银行和券商的份额。四年间,独立基金销售机构及其他公募基金销售持股比例从2.87%快速上升至2019年的11.62%,基金代销的逻辑开始发生变化。
在此背景下,近期银行频繁折价发售基金,华夏、兴业等银行发布公告,对部分代销基金的申购费率进行限时优惠。其中,部分基金在网银、手机银行等渠道的申购和定期申购费率低至1折。据记者不完全统计,指数基金和前端收费的A类基金成为申购费率打折的热点。
银行为什么要折价卖基金?是银行理财的简单升级还是捍卫销售渠道的战术?未来还会继续吗?基金代销江湖将如何演变?
图/IC
为什么折价卖出基金?
平安招商银行等申购费率低至1% 银行理财升级
最近频频传出银行折价出售基金的消息。华夏、兴业等银行已发布公告,对部分代销基金的申购费率进行限时优惠。其中,部分基金在网银、手机银行等渠道的申购和定期申购费率低至1折。
事实上,银行折价销售基金的情况并不少见。今年7月,出现了一波银行贴现销售基金的高潮。
7月2日,招商银行宣布,将在公募基金中推出差别化费率制度,1000只以上股票型基金申购费下调至1%。7月15日,平安银行宣布大降费,主推C类基金份额线上化,0申购费,覆盖1600只基金;与此同时,超3000只A类份额基金的申购费率降至1%。
今年以来,已有邮储银行、天津银行、浙商银行等多家银行。,纷纷加入代销基金的申购和降费行列。
对于银行折价出售基金的举动,市场上有一些争议。有人认为,这是银行为了留住客户,提升理财水平,不得不打的“弓”。也有人认为这只是暂时的营销手段。
新一代基民告诉果壳财经记者,“我第一次买基金是通过银行。毕竟我的工资是通过银行支付的,但是银行的每一笔投资都需要手续费。今年4月,通过朋友了解到独立基金销售平台,所以目前基金投资已经转移到互联网平台。”
德邦基金首席市场分析师吴璇表示,银行本身是基金代销的传统渠道,但近两年随着田甜基金、蚂蚁等第三方平台销售份额的不断增加,以及基金投资者的年轻化,尤其是80后、90后更习惯于直接在网上购买基金,对原有银行代销渠道的新增规模和数量造成冲击。
“所以,银行为了保住份额,都选择了所谓的打折销售方式,尤其是在推出基金的时候。”吴璇说,很多银行销售基金的“1折”比较普遍。
券商行业资深人士王建辉告诉果壳财经记者,银行代销基金是正常的市场行为。在他看来,这是一个阶段性的现象。“因为销售基金的一些成本是刚性的,不会永远折现。打折销售是一种营销手段。
券商平台也不甘落后。一家小型券商的理财经理告诉记者,“我们销售资金费用的折扣已经持续了两年,2020年初就打出了低至0.1折的广告。”不过,他指出,许多投资者并不关注申购费或赎回费。基金销售的折扣对于买卖基金的成本是不一样的。正常银行的手续费几乎是不打折的,因为银行赚的是认购费或者认购费,但是我们大多数人拿到的是1折甚至0.1折。
例如,上述券商人员表示,基金的申购费通常是1.5%。如果你买一万元的爆款基金,银行不打折,那么该基金的申购费是150元,而9折的手续费只有15元。
哪些基金的费率贴现至?
指数基金和前端A类基金是折价的热门
目前有哪些基金申购费率打折?
贝壳财经记者梳理了此前申报优惠的银行了解到,招商银行目前认购、申购、定期投资于指数基金、摩羯智能投资基金简单组合、债券基金,其中指数基金享受1%的申购费优惠。其他类型的基金也在陆续执行1-8折的优惠。
2021年中国工商银行指定基金申购费率优惠活动。2021年8月28日至11月30日,个人投资者在正常申购期(仅限前端收费模式)申购或定投指定开放式基金,可享受1%的基金申购费优惠。
平安银行“每8”9折活动现已下线。
值得注意的是,从上述优惠活动中可以发现,在银行的折扣基金中,指数基金和前端A类基金是重点。
指数基金为什么成为热门折价?王建辉指出,指数基金的销售成本相对较低,管理成本基本上是所有类型基金中最低的。同时,在市场好的时候,指数基金的表现相对一般,不会让人太失望,避免了市场上行基金不赚钱的情况。“可能大部分投资者,尤其是中老年投资者,对指数基金并不是很了解,所以各种机构通过打折促销来宣传他们对指数基金的了解,从而增加他们的市场销量空。”
就不同份额的基金而言,市场早已分化。据了解,基金交易的费用主要包括申购费和赎回费。通常A类基金是前端费用,C类基金是后端费用,不需要提前支付申购费用。但赎回时,基金公司会根据持有时间收取基金管理费和销售服务费。
业内人士指出,传统的银行渠道大多销售A类股,收取一定的认购费,这也为银行贡献了不少利润。以权益类和混合型基金销售规模排名第一的招商银行为例,2020年,该行理财手续费及佣金收入285.24亿元,同口径较上年增长35.68%,其中销售基金收入94.34亿元,增长99.45%。
业内人士指出,起初互联网平台主推C类股,吸引了很多前期投资率相对较低的年轻客户的关注。快速上涨后迅速切入A类份额,费率普遍在1%甚至0.1%,开始快速抢银行的饭碗。
不过,吴璇指出,A类和C类没有太大区别,买A类还是C类基金主要看持有期。
“如果持有期短,买C类比较合适,因为没有前端费用。如果持有期比较长,比如六个月以上,买A类比较合适,因为每天都有服务费叠加,最后也是一笔不小的开支。”
吴伟介绍,在抢股等情况下,银行等机构通常更愿意发售C类产品。,因为C级产品在前端没有客户的认购费,所以会卖得更好。
基金代销的逻辑变了?
独立基金销售机构异军突起未来销售渠道将呈现
回顾整个基金销售之路,我们发现传统的基金购买渠道主要是银行和券商,2012年是独立第三方基金异军突起的分界点。当时,好买基金、田甜基金、同花顺、蚂蚁等互联网基金销售平台获批拿到代销基金牌照。
2015年以来,又达到了一个高峰。多家互联网机构相继获得基金销售牌照,包括陆金所基金、蛋卷基金、国美基金、苏宁基金、安腾基金等。它们在不断蚕食银行、券商等传统基金销售渠道的份额,基金购买渠道也日趋多元化。
截至2018年8月,随着北京都满基金销售牌照获批,基本上所有互联网平台都获得了基金代销牌照。然而,2018年以来,新独立基金销售平台遇冷。在过去三年中,只有青岛蔡邑基金的一家独立基金销售机构获准代销基金。
中基协数据显示,早在2015年,独立基金销售机构及其他公募基金销售持股占比仅为2.87%,而截至2019年,这一渠道占比11.62%。
(截图来自中国基金会官网)
截至2021年第三季度,共有16家独立第三方基金机构位列公募基金销售机构百强。其中,蚂蚁基金以1.20万亿元的公募基金非货币市场规模位列第一。从股票+混合公募的基金规模来看,蚂蚁基金和田甜基金位列前十。
王建辉表示,互联网平台初期会分流银行的销售,但随着银行与时俱进,加快建设自己的互联网平台,这应该不是常态。
在他看来,银行客户在风险偏好上接近基金客户,银行是客户数量最多的金融机构,所以银行代销基金的主导地位还会保持一段时间,前提是银行自身建设能跟上形势的要求和技术的发展趋势。
“未来应该会逐渐形成分工。企业等机构客户和一些大的个人客户恐怕还是会以线下渠道为主。中等风险甚至保守的客户和老年客户仍然会以银行为主,更多的年轻和多元化的投资者会聚集在互联网平台上。”
新京报壳牌财经记者胡萌编辑陈莉校对陈玉燕。







