
一切都是从上校开始的。比如团长发现韩国冷面,就会提醒团员,“看看这些面。它们正在打折。要不要来点?”队员下单后,不出几天,团长就会收到一个巨大的纸箱,里面装满了方便面。现在,团长规定了收货日期,安排了非接触式自助提货流程。当天,团友们一个个来到餐厅,通过团长拿着预定的面条。
市场研究公司eMarketer预测,2021年拼多多电子商务市场份额为13.2%,仅次于阿里巴巴(50.8%)和JD.COM(15.9%)。新加坡的Webuy试图将拼多多模式搬到岛国。
Webuy的团购模式是疫情期间方便生活的一种模式,特别适合那些想节省送货成本的人。尽管商品的稀缺性和有限性,人们还是想要物美价廉的商品,而不考虑配送。当然,根据基于人工智能的客户获取和参与平台iKala的东南亚报告,2019年以来的新冠肺炎疫情也促进了电子商务的繁荣。与上年同期相比,2021财年上半年的GMV几乎翻了一番,单笔订单收入增长了88%。
当Webuy在2019年首次推出时,该地区已经为即将到来的新电子商务模式做好了充分准备。它不仅是这方面的团购先驱,而且得到了知名企业的支持。2020年,火箭互联网旗下的风险投资公司Global Founders Capital在Webuy的首轮融资中投资600万美元。
看来Webuy有成功的秘诀——只需要订购大量的原材料。然而,无论是Webuy还是团购,在社交电商已经快速渗透到二三线城市的东南亚,都不是很受欢迎。根据数据平台VentureCap Insights的公开文件,截至2020年第三季度,Webuy估值为2960万美元。所以,问题是Webuy还是团购?
让我们来看看。Webuy有一个明显的劣势。首先是新加坡,一个人口密度和面积与中国完全相反的国家。拼多多成功的一个重要因素是其涉足中国农村电商,在偏远地区形成便利团购的新社区——这在新加坡并不是主流需求。
另一个需要考虑的因素是,Webuy的灵感来源品多多并不完全依赖于团购。它将自己定位为在线杂货商,“中国最大的农业科技平台”。
Webuy也正在成长为一家更具移动性的电子商务公司,专注于食品和农产品。公司雇佣团购负责人组织团购活动,也允许购物者选择自己买单,而不是参与团购活动。
就好像它不确定模型是什么。尤其是在中国,拼多多实际上是鼓励团购的——它的批量订单价格通常比单次购买低10-30%——而这恰恰是Webuy没有做到的。然而,正如Webuy的联合创始人兼首席执行官Vincent Xue告诉The Ken的那样,即使没有团购,该公司也已经提供了最低的价格。
虽然新加坡不是中国,缺乏拼多多所依托的微信生态系统,但团购模式本身在东南亚似乎正处于十字路口。Webuy深陷其中,尤其是当它想在该地区发展时。
一位熟悉该公司的高级投资高管告诉The Ken,该公司在2020年5月向印度尼西亚市场扩张,但“失败了”。但是他们下结论太早了,因为印尼更适合这种模式,因为印尼隔着遥远的岛屿,偏远的人口密度。我们可能还有机会。
爱丽丝的一个朋友向她推荐了Webuy。她现在是代表团团长。"当时刚离家,觉得是个不错的选择。“现金奖励、登记套餐和其他奖励吸引了各代表团团长。
Alice管理着一个约有90名成员的WhatsApp群,与成员分享杂货和海鲜正在进行的促销活动,包括秒杀、优惠券等。然后,她把群成员聚集起来,通过优惠券获得更多优惠,比如& # 34;免费送货100新加坡元(73美元& # 34;、"10新加坡元折扣25新加坡元& # 34;或者& # 34;39新加坡元优惠50新加坡元& # 34;等等。
Webuy业务的驱动力来自其团购负责人,他们是品牌和买家之间唯一的中介,这也是团购模式的关键。这和拼多多的情况不同,拼多多鼓励买家直接在平台上购买。
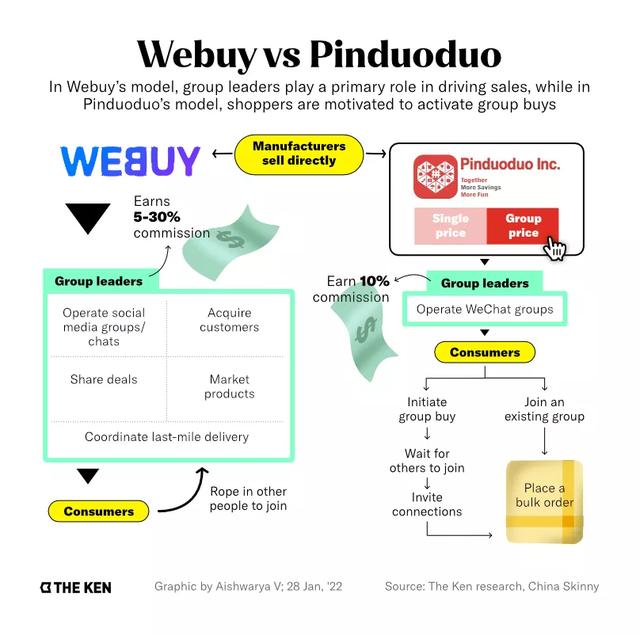
图说:Webuy和拼多多的团购模式对比。资料来源:肯
Webuy的模式有所调整,来源于其CEO薛认为,东南亚的消费者受周围人和折扣力度的影响很大。
有意思的是,薛曾经在东南亚抄袭中国模式,后来不得不重新思考这些模式。2010年,他联合创办了新加坡电商平台Ezbuy,也是通过代购模式运营,从中国淘宝批量购买商品。然而,当淘宝开通海外送货业务后,这种模式变得难以为继。最终,薛离开了公司,与一起创立了网易。
这一次,薛的公司没有让平台为消费者购物,而是鼓励社区领袖成为志愿者,然后为他们提供小额奖励。但是,单靠奖励并不能帮助这些社区领袖,因为他们很难团结足够多的人来满足新加坡的最低团购金额要求。
"180新币买团不难,399新币买团不容易。"说啊,爱丽丝。她赚的佣金在5%到30%之间,根据商品种类而定。
"很多团购团自然就死了,因为他们很难达到最低起订量。"新加坡最大的团购社区之一团购SG的创始人Winson Lee说。他补充说,新加坡的市场太小,无法与中国相比。在中国的住宅区,很容易聚集100人以上的团购。
团购SG没有最低订单金额要求。相反,它促进了与商人的谈判,以获得& # 34;最优惠的价格& # 34;。
几乎没有两个团购平台是一样的。
例如,Webuy似乎正在使团购的形式多样化。顾客可以不参加团购,不通过领队购物。
另外,很多人可以自己购物最高100新币,获得免费送货的资格。"所以,从这个意义上说,群体合作是缺失的。这不是Webuy,而是ibuy,& # 34;一位要求匿名的新加坡独立团购平台创始人说。
虽然拼多多也允许用户在不参与团购的情况下购买商品,但是有很强的团购预置性。购物者经常被鼓励在他们的社交圈分享产品链接,以解锁更便宜的团购订单。
在Webuy的应用界面上,没有这个团购价格。
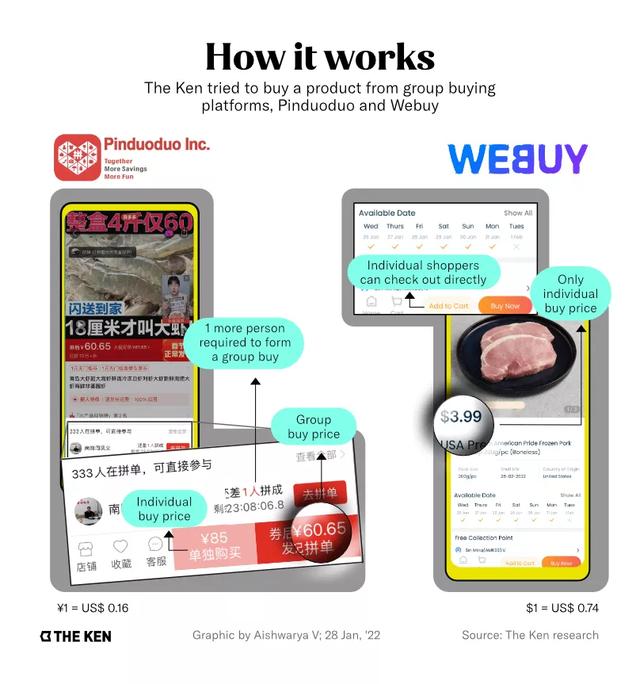
那么,它和常规电商平台——Shoee、Lazada、亚马逊甚至Ezbuy有什么区别呢?
“Webuy提供低价。"CEO薛说,& # 34;我们绕过批发商,直接从农场或制造商那里购买。这使我们能够更好地控制价格和整个供应链。"但是,这并不能激励团购。
也许这就是公司想要的——远离团购。一位熟悉该公司的高级投资主管曾经说过。当你有了风险投资,你自然会倾向于任何能带来GMV的东西,因为这是你需要向投资者报告的。"
拼多多也是这样吗?它从卖生鲜起家,现在卖的产品种类繁多,包括电子产品、时装、家具等等。此外,还提供游戏化体验和功能,如每日签到、应用内游戏等,最大化用户在平台上的停留时间。
毕竟,它现在已经成为电子商务的第一梯队,与巨头阿里和JD.COM竞争。
Webuy的应用目前也有每日签到功能,用户可以积累硬币来支付购买的商品。但它需要更多的功能来与财大气粗的本土玩家Shopee和Lazada竞争。
但问题来了。如果Webuy和其他电商一样,更倾向于技术进步和功能自动化,那么它的头会在哪里?
现在爱丽丝作为团队负责人,负责营销产品,整理团队成员的订单,然后下一批订单。然而,这种模式的缺点是团队成员与团队负责人有直接的关系,而不是与平台的关系。
这与Webuy的电商倾向不符。
“我们掌控着自己的客户数据库,不依靠团长来实现销售。(有这种风险),成员的忠诚度可能是对团长的,而不是对平台的。”这家新加坡独立团购平台的创始人说。
印度尼西亚团购初创公司KitaBeli告诉The Ken,该公司在业务发展的前六个月测试了代理模式。它的GMV增长迅速,但最终,这种模式是不可持续的。
“在这种模式下,用户要么对数字技术不够了解,要么不想直接在应用上下单。我们知道印度尼西亚客户有时间也有能力使用应用程序。”如果上校离开,情况会很糟糕。例如,这个团队的所有50名成员都可能离开。在我看来,这不是一个好的商业模式。”创始人兼首席执行官Prateek Chaturvedi说。
We对团长的端到端依赖是其他公司没有的模式。即使在拼多多,团购也会被热情的买家推广,对他们来说信息的传播只是一次性的责任。那么,我们会不会过于依赖团长呢?
薛并不担心。他坚持认为,客户意识到他们是从这个平台购买的。“顾客就是我们的顾客。他们可以使用帐户中的凭据。(即使团长离职),他们也可以选择另一个地方接单,我们会定期安排把那些(受影响的)客户转给新的团长,留住他们。”
Webuy并不仅仅依靠团长来获得转化率。薛说,与母公司的合作,使Webuy上“加入购物车”的点击量增加了30%。抖音关于Webuy产品/促销的视频被集成到Webuy应用程序的发现功能中。
Webuy还举办获客活动——比如赠送免费彩蛋——来推广新的下载和注册,从而减少在获取新客户方面对团长的依赖。
当然,这些都是它在新加坡发展壮大的必要手段。同时,印尼是另一回事,它有更多的机会。
二三线城市机会印尼的社交电商前景广阔,尤其是二三线城市,缺乏基础设施,意味着物流成本增加,物资运送受限。
2020年,印尼的社交电商玩家每月将以两位数的速度增长,费率增长约30%,Chilibeli增长30-50%,KitaBeli每月翻倍。这些初创公司正在解决二三线城市和农村地区的问题,这些地区是Tokopedia和Bukalapak等传统电商市场没有涉足的领域。
Webuy于2020年5月将业务扩展到印度尼西亚,但事实证明,这个国家具有挑战性。需要高度本地化的本地初创企业之间已经存在激烈的竞争。作为一家总部位于新加坡的公司,Webuy缺乏在印尼市场的经验,也没有制定出自己的战略。
“关键管理层不在印尼,在确定流程和正确策略上存在问题。我不认为他们曾经弄清楚如何正确对待印尼。实际上,领导层中没有人在这个国家。他们雇佣了当地的管理人员,基本上复制了那里的模式,这非常困难,因为管理那里的人并不容易。”熟悉该公司的资深投资高管表示。
“当你从投资者那里拿到钱的时候,他们会告诉你,你需要去印尼。否则,你的目标市场就太小了。”上述人士指出。
Webuy的薛认为,印尼市场要复杂得多。印尼人口多,月收入低,主要是因为全国warung店多。
“但我们也看到,蓬勃发展的中产阶级正在崛起,尤其是在雅加达。因此,我们为团购确定正确的客户组合非常重要。”我们的目标是为一线城市购买力高的印尼中产阶级提供进口水果等“优质”商品。
这不就意味着要和一线城市的Tokopedia,Shopee,Bukalapak拼了吗?
“印度尼西亚的电子商务渗透率仍然很低。仍然低于10%。即使有这些电商巨头,很多消费者还没有发展起来。”半人马座基金管理合伙人肯尼斯·李说。Centauri Fund由印尼电信的MDI Ventures和KB investment共同投资,KB investment参与了Webuy的首轮融资(MDI Ventures还投资了印尼专注于清真的社交电商创业公司Evermos)。
因此,印尼可能会成为Webuy的增长市场,因为它找到了立足点。它甚至可以将印度尼西亚作为进入其他地区的跳板——它计划在2021年将业务扩展到越南和菲律宾。
但首先,它需要一种真正本土化的团购方式。“我们这里没有微信生态系统,所以在中国行得通的在印尼未必行得通。可惜印尼人的数字化水平不如中国。”印度尼西亚团购初创公司Super的联合创始人兼首席执行官Steven Wongsoredjo说。
为了进入和拓展一个新的市场,我们必须准备投资一些钱。在拼多多公布第一季度利润之前,它已经烧了很多钱来获得客户。美团CEO王兴曾多次警告投资者,在继续投入这个行业抢占市场份额的过程中,会有更多的亏损。
然而,Webuy并没有筹集到很多资金——它在两轮融资中总共筹集了900万美元,最后一轮是在2020年10月。目前,该公司需要拿出增长数据,以便从投资者那里筹集更多资金。
正如其创始人对Webuy的评论:“一位风险投资家的朋友曾经说过:‘当然是赚点零花钱。但是致富有点难。"







