
购车常规方案有三种,分期购车第二种方案成为普及率最高的方案之一,其中最引人关注的是零首付。在透支消费逐渐成为主流后(本文不讨论这种消费方案的合理性),如何以最低的成本,最好是零成本买车,成为年轻消费者的思维,于是车商抱着“何乐而不为”的态度提出零首付。
所谓“何乐而不为”的本质是卖家可以通过零首付获得更多的利润,比如五年零首付。在分期付款的5年里,汽车用户需要按照约定在自己的门店投保车险,每一单车险卖家可以获得30%(最高超过50%)的分成,这是汽车销售行业最大的盈利点。其次,就是购车零首付的繁杂手续。通过手续,卖家可以收取上千元不等的手续费,这也是盈利点之一。再次,是超长分期产生的高额利息,对银行或者名牌金融公司都有很大的好处。
零首付买车对卖家的吸引力远远大于全款买车,因为全款买车是“一锤子买卖”——没有金融服务费,不能要求消费者在接下来的一年里继续在车上投保,同时金融公司和银行也没有利息可赚。所以分期买车时间越长越好,其中零首付确实在一定程度上实现了三方共赢。至少消费者可以以低至几千元的成本获得一辆车的所有权和使用权,所要做的就是定期还款。但零首付买车并不是最终的利润最大化,以租代购才是“终极模式”。
以租代购于消费者和销售商的关系
1.消费者选择以租代购,连最基本的购置税和保险费用都不需要花,从第一个月就可以开始定期还款。所谓以租代购,并不是消费者支付费用,贷款买车,而是消费者选择一家有实力的汽车销售公司,公司支付所有买车的钱来买这辆车。之后,消费者与购车者签订“长期租赁协议”,在该协议中,消费者只拥有车辆的使用权,没有所有权,购车者在还款期结束前不会将车辆过户给实际用车人。
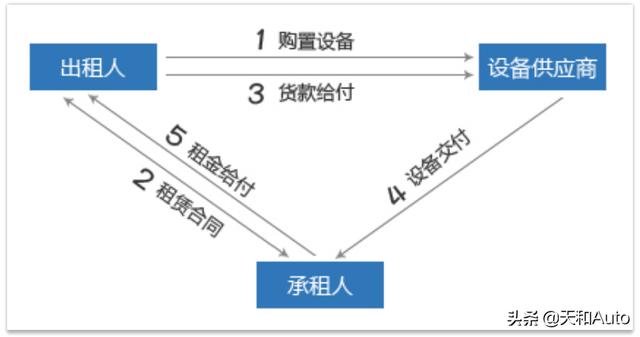
简而言之,租购的核心是“租车”。协议必须规定只有还款期内的汽车使用权。如果车主违反约定,没有进行定期还款,那么购车者有绝对的权利收回汽车——毕竟消费者只是交了房租,自购车以来并没有承担任何资金压力。只有遵守约定还款,才能最终得到一辆二手车(严格意义上的新车)。
2.以租代购对卖家更有吸引力,因为卖家同时在扮演金融机构的角色,以高于基础利率的利率分期赚取利息,还有金融服务费和定投车险的利润。所以有实力的汽车卖家也愿意用这种方法。租购在海外车市已经非常成熟,已经成为除了与金融机构合资分期购车之外最成熟的模式。
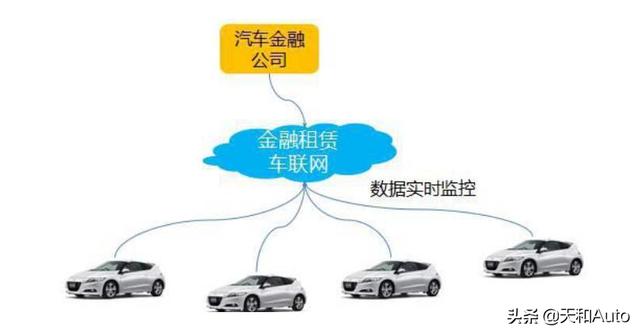
重点:以租代购合法吗?相信看完以上内容后不会有任何疑问,因为此时所谓的“消费者”并不是汽车商品的消费者,而是“汽车租赁服务”的消费者。每月的开销严格来说不是买车,而是租车的租金;在协议约定的最终还款期限被接受后,并不是“汽车消费者”将车辆过户给租车人!通俗的解释是,最终过户只是双方协商的结果,并没有改变租车的性质。
总结:租购的过程是从“租车”到“最终买下你一直在用的‘新二手车’”。在选择这种购车模式的时候,你要充分了解自己在这个交易中的角色——从租客到业主的转变需要还款这个前提。至于以租代购的综合总成本,会高一些也是可以接受的。毕竟起步阶段没有支出;这种方式是否可以接受,这个问题的答案在于对透支消费的理解和接受。
编辑:天河汽车-汽车科学岛
编辑:天河MCN
欢迎转发留言讨论。







