
文|陈畅
编辑|杨杰
无论80后还是90后,大多数人的童年记忆里都有在学校门口的小店里挑选晨光文具的场景。
这家总部位于上海的文具公司,从一支定价2元钱的钢笔起家,如今已是拥有超过8万台零售终端、年营收超过100亿元的a股“文具毛”。
然而,随着消费升级和网络营销的兴起,M&G文具的增长开始放缓。2021年第三季度财报显示,M&G文具营收增速下滑,净利润同比仅增长0.57%。
二级市场上,M&G文具的表现也不理想。自今年2月股价达到百元以上的高价后,M&G文具股价一路震荡下行,并于12月3日盘中创下今年以来的历史新低,股价几近腰斩。
与此同时,M&G文具在网络上的口碑也逐渐“崩塌”。在社交媒体上,有许多关于M&G文具产品质量和外观抄袭的问题。
期待“转型”的M&G文具也讲述了“潮品”零售店的故事,但能否在“国潮”的竞争中突围?
业绩下滑,股价暴跌,“晨光”褪去?
晨光文具的诞生要追溯到上世纪90年代末。出乎很多人意料的是,其创始人陈虎雄作为“文具之王”,并没有很好的学习成绩。他高考失败了三次。最后,他选择放弃高考,成为一名文具店的售货员。他的主要工作是代理销售日本和韩国的文具。
10年的文具行业工作经验,让陈虎雄了解了整个行业的运作规律,也掌握了一定的销售资源。1997年,亚洲金融危机爆发,看到很多文具供应商相继倒下,无货可卖的陈虎雄萌生了自己创业的想法。1999年,陈光文具正式成立。
当时是《中华人民共和国义务教育法》颁布十周年。随着教育行业的蓬勃发展,国内学生文具市场也迎来了爆发式增长,成为晨光文具发展初期的“最重要的一盏灯”。2002年,M&G文具开始规模化经营,2008年开始连锁零售业务,2011年开始探索电子商务业务。
2015年1月,M&G文具在上交所上市,成为继齐心文具、广博之后a股第三家文具行业上市公司。招股书显示,M&G文具主营书写文具、办公文具、学生文具,2013年主营业务收入达23.6亿元。当时上市的齐心文具和广博股份的营收分别为16.78亿元和8.48亿元,被陈光文具远远甩在后面。
2012年至2019年,M&G文具营收从19亿元增长至111.41亿元,年复合增长率为28.74%。同期净利润也从2.25亿元增长至10.6亿元。截至目前,M&G文具覆盖的零售终端数量已超过8万个。
上市后,M&G文具的股价每年翻倍,市值从上市之初的72亿元涨到近千亿元。
今年2月19日,M&G文具股价突破百元高价,达到100.27元的历史新高。然而,在此之后,“文具毛”文具开始陷入股价下跌的魔咒,一路震荡下行。今年12月3日,股价一度跌至54.08元,创下今年新低,几乎腰斩。
10月底,M&G文具发布了2021年第三季度财报。财报显示,今年第三季度,M&G文具实现营收44.65亿元,营收增速从前两个季度的40%以上下滑至仅18%。净利润4.51亿元,同比仅增长0.57%,近乎“停滞”。
文具市场“滚滚而来”,主营业务毛利率下滑
晨光文具主要从事学生群体的业务。2013年,M&G文具的主营业务收入中,书写工具占44.79%,学生文具占31.05%,办公文具占21.26%,其他占2.46%,特许经营收入占0.44%。
但是学生文具市场几乎没有门槛,晨光文具也并非“不可替代”。根据严观天下的数据,文具行业的进入门槛相对较低。目前,我国从事文具制造的企业有近万家,整个文具产业链上下游企业超过10万家。陈光、齐心、得力、广博、蔡镇等文具行业前5大品牌年销售额均达到10亿元以上,但行业集中度低,行业前四大品牌市场份额不足17%,中小品牌对头部品牌的威胁依然很大。文具行业的竞争压力也越来越大。就连小米也在2019年跨界推出中性笔产品,抢占文具市场。
随着时间的推移,学生文具市场空逐渐走向顶峰。据IBIS统计,2020年国内学生文具行业将实现营业收入768亿元,增长率为5.21%,已进入存量市场阶段。
2021年,随着“双减”政策的实施,校外教学培训机构的收缩,像陈光文具这样的企业也受到了一定的影响。兴业证券预计,如果假设课后需要的文具是课内需要的1/2,70%的教学培训机构受到影响,根据计算结果,全年文具消费将减少10%。
在市场布局上,从2015年开始,M&G文具逐渐从传统核心业务转向办公直销产品。其在2019年年报中写道:“公司传统核心业务正面临90后、90后个性化需求变化驱动的新产品需求变化的挑战。随着国内人口结构变化,出生率下降,传统核心业务靠销量增长对收入的贡献减弱。”
2021年前三季度,M&G文具实现营业收入约121.5亿元。在这份成绩单中,办公直销产品贡献了49.32亿元,学生文具贡献了23.78亿元,书写工具贡献了23.73亿元。
但值得注意的是,M&G文具办公直销产品、学生文具、其他产品和书写工具的毛利率分别为9.54%、33.2%、46.06%和39.99%,较去年同期分别下降了3.18%、0.93%、0.37%和0.08%。
“办公直销产品的收入占了将近一半,但毛利率只有书写工具的五分之一左右,是典型的‘批发毛利’。一般来说,如果低毛利产品的销售占比过高,公司必然会采取‘薄利多销’的营销模式,必须拥有足够大的市场份额,才能大幅提升销量,弥补毛利的下降。”和零售营销专家丁说。
M&G文具的办公直销产品业务主要是为政府、企事业单位提供高性价比的一站式办公采购服务。然而,随着文具市场的激烈竞争和各企业无纸化办公的推行,维护企业客户并不容易。“企事业单位集中采购的决策一般是理性的,非市场因素较多,低价策略不如C端市场有效。”丁告诉《财经世界周刊》。
这也意味着陈光靠办公文具“赚大钱”还需要时间。因此,拓展新业务已成为M&G文具的当务之急。
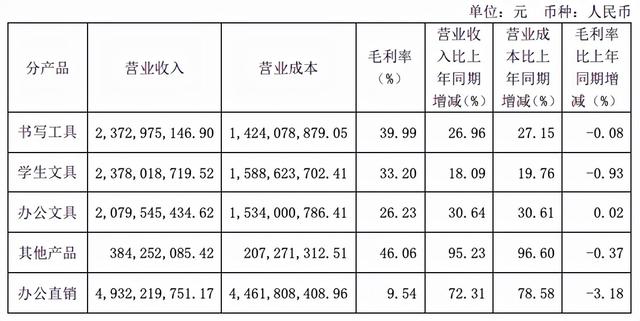
(陈光2021Q3主营业务分产品,数据来源:陈光文具财报)
在“时尚品”的零售时代,晨光转型之忧
M&G文具早已开始布局新零售线下的创新业态,探索向“高端”转型。
早在2013年,陈光文具就推出了“陈光生活馆”,主要针对8-15岁学生消费群体,定义为与学习、生活相关的“一站式”文化时尚购物场所。店铺主要集中在新华书店和大院书店附近。
后来随着“盲盒”概念的兴起,时尚店铺遍地开花,这些店铺销售的商品也逐渐从文创盲盒扩展到文具、日用品。M&G文具也嗅到了新的商机。
2016年,M&G文具推出“九牧杂货俱乐部”,定位为文创生活中的中高端杂货连锁品牌,表示15-29岁的“品质女性”应为目标消费群体。在九牧杂货铺,不仅销售陈光自有品牌的文具,还包括各类益智玩具和家居用品,其中不同IP的盲盒产品成为主流。2020年上半年,盲盒产品占九牧杂货铺SKU的20%。
在消费升级和“精致生活”的大趋势下,陈光文具开始加大对九牧杂社的投入,逐渐“淡化”陈光生活馆。截至2021年上半年,九牧杂货铺已开店403家;陈光生活馆的数量只有60个。
然而,陈光生活馆和九牧杂货铺的新零售业务并没有给陈光文具带来预期的回报。财报显示,2018年至2020年三年间,该业务累计净亏损达8858万元。2021年上半年该业务亏损1500.6万元。
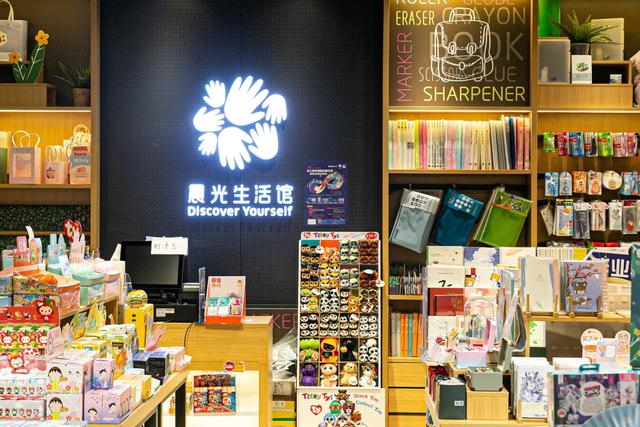
丁说,文具新零售的思路有点像传统书店的“转型”。但近年来在疫情影响下,线下业务整体举步维艰,也极大阻碍了其扩张。“另外,文具是标准化的产品,用户不需要线下体验,与‘文化时尚’的概念没有很强的关联。文化时尚连锁体系本来就是竞争的,陈光也会面临很大的挑战。”因此,他认为像“陈光生活馆”这样的品牌对加盟商不会有太大的吸引力。
“自制之光”也抄袭?
M&G文具最大的问题是,其核心产品在消费者端也受到质疑,甚至在去年的知乎热搜榜上被“骂”。在社交媒体上搜索M&G文具,可以看到“质量与价格不符”是最常见的问题。
陈光中性笔曾宣传“不容易断墨”“不容易挂纸”,但有网友在社交媒体上表示“陈光Premium系列总是断墨,用了一半就写不出来了,还不如我同桌用的杂笔芯。陈光真的让我越来越失望”;还有人说“直液笔漏墨问题严重,遇到稍微薄一点的纸就不行了”。
据《财经天下周刊》报道,早在上市前夕,M&G文具就被北京、江苏等地监管部门检测出存在产品质量问题。2018年,陈光被查出胶棒中挥发性有机物(VOCs)总量不达标,文具尺寸存在安全隐患。为此,陈光召回了11万多支用于初始颜色的中性笔和15万支冰透胶棒。
此外,陈光还被质疑产品外观“抄袭”。
M&G文具曾宣称,该公司每年将推出数千款新产品。然而,经过比较,一些消费者表示,其许多产品与白乐、斑马、三菱、凌美、无印良品等品牌的一些产品高度相似。人们怀疑陈光可以从他们那里学到东西。例如,陈光K5签字笔一直被批评是由白乐V5签字笔“翻新”而来。
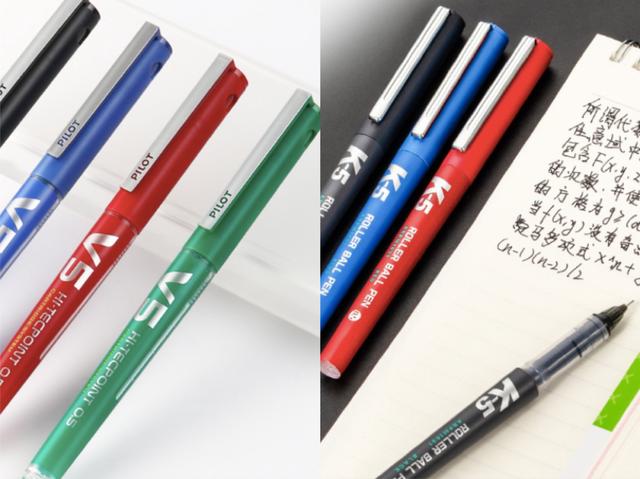
(右:白乐V5签字笔,右:陈光K5签字笔,来源:电商平台截图)
陈光在产品营销上的“创新点”也收获了不少用户。"该公司最原始的产品是孔庙祈祷测试笔."一位消费者调侃道。据了解,这款产品的价格为每张2元,针对考生用户,上面印有孔子形象的漫画。2008年推出后,以“要当状元可以用祈福笔测”的宣传噱头吸引了众多家长购买。
同期,陈光还推出了“幸运之星榜上有名”系列产品。陈光在产品宣传中说:“当你购买它时,你会得到一张陈光独有的漂亮的水晶星座贴纸。考试的时候会把自己的星座贴、守护星座贴、当月星座贴同时贴在文具上,让自己的魔力不停运转,守护。”
虽然这种营销抓住了用户的消费心理,但有媒体在报道中引用专家的观点称,购买“祈福笔”其实是一种心理安慰。用这样的笔很容易让学生产生希望的错觉,最后可能更加失望。
实际控制人套现“捞钱”
股价跌至低点后,12月5日晚间,M&G文具发布公告称,公司控股股东科盈投资、杰魁投资已于12月3日增持公司股份23万股,拟继续增持公司股份不低于1亿元,不超过5亿元。
科盈投资由文具董事长陈控制,杰魁投资由副董事长陈虎雄控制。他们和导演陈雪玲是三兄妹。天空调查显示,截至目前,陈、陈虎雄、分别持有文具24.25%、24.09%、14.75%的股份,为公司实际控制人。
在实际控制人增持消息的带动下,12月6日,M&G文具开盘后快速上涨,盘中一度涨逾5%。
不过,细心的人不难发现,实际控制人陈的三兄妹之前也有过几轮套现操作。
Wind数据显示,今年1月至5月底,M&G文具股价高位大幅波动时,陈、陈虎雄、等高管多次减持,合计减持约976万股,合计8.3亿元。此外,科盈投资和杰魁投资也分别减持了438.7万股和433.1万股,套现金额分别约为3.77亿元和3.72亿元。
截至12月10日,M&G文具收盘价为62.77元,市值582.35亿元。这个一支笔覆盖8万零售终端,营收数百亿元的文具龙头,也必须讲出一个新的“故事”。







