很多人在负债后,整天提心吊胆,活在恐惧中。一是怕逾期债务影响征信;二是怕债务爆发后被家人知道;第三,怕逾期债务影响生活,影响家庭,影响工作。
那么,如果我们已经负债,准备还了,一定要明白:只有先不还,才能还。
为什么这么说?你可以看看自己每个月各个平台的账单情况。比如2月份,几个平台加起来的利息可能达到惊人的5000甚至更多。你算过吗?当然,你可能会说,没事,我还可以从其他平台贷款,我也可以为贷款而贷款。或者说我的工资可以还清当月的账单,那就算了。但是对于转贷,一定要擦亮眼睛,及时止损,因为还款只是暂时的,逾期债务才是最终归宿。最后你会发现,每一分钱还是要付利息,本金基本上一分钱没减。但是,有人问,我知道某平台借了10万,现在只有7万。那么,我想问你,你借了这10万元之后,在还款过程中有没有向其他平台借过钱?我相信很多人都借了,而且不止一个,只是为了每月的账单能按时入账。
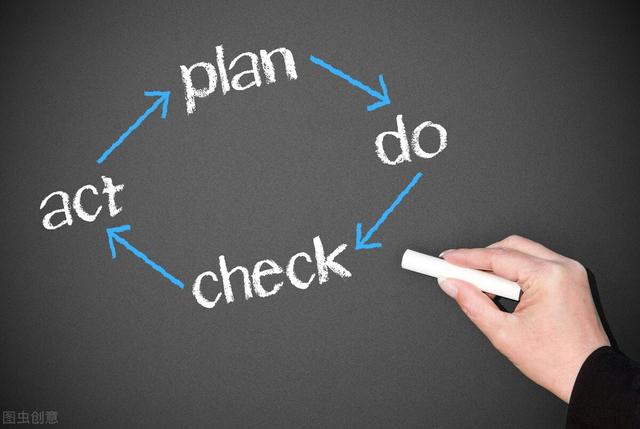
所以,如果你已经负债,即将要还,请不要再用贷款去筹贷款,不要再为了所谓的征信,所谓的面子去筹贷款。否则,前方有更深的无底洞等着你。那么,如果我们的债务逾期了,如何优化还款计划呢?
第一,一定要优先偿还按揭贷款,比如房贷、车贷。这种逾期是绝对不可取的,后果非常严重。
第二,利用好手中的资金做好还款计划,也就是每个月除了正常开销,还有多少闲钱可以用来还款。
第三,有了前两步,接下来就是优化还款了。对于可以协商延期还款的网贷平台来说,积极协商延期还款1-3年是非常重要的,因为每损失一笔催收,就多一份安心。对于信用卡,可以采取二次分期政策,即信用卡最多可以分60期还款。这样你的还款压力会小很多,一个月可能只需要还几百或者一千多块钱。对于不合规的网贷平台或者已经采取暴力催收的网贷平台,不仅可以主动起诉维护自己的合法权益,也可以不理会,有钱再还。当然也有很多网贷平台也有二次分期的政策,但是每个月一定要把手里的闲钱算好,不要二次失信。在这里提醒一下,因为很多网贷平台都有一次性结清,减免利息罚息等政策。,但是以目前的收入,无法实现一次性结算,又不想被骚扰,又怕被起诉。您可以申请对逾期的当期账单进行减息和罚息。我亲自测试过,有几个平台可以降低活期利息和罚息利息,然后还款,一个月下来省了不少钱。任何平台都是几百块钱。那些没有政策,暴力的,我自然视而不见。毕竟资金有限。
最后就是静下心来,积极面对自己的债务,懂得开源节流。只有多赚钱,才能更快上岸。
负债路上,你我同行,加油!!