
文本/球
如果你是一个爱美的年轻女性,你一定听说过妇儿佳、福清、创儿美这些奇怪的品牌名称。前几年,医美面膜席卷中国大陆市场,曾经叱咤一时的韩国护肤品受到冷落。很多小姑娘向人推荐口罩的时候,脱口而出的品牌不再是美国品牌、春雨品牌、科莱丝品牌,而是妇儿佳品牌、福清品牌等国产品牌,而且她们经常会说“记得买影院版”。
妇儿佳和创尔美引起的这波医美浪潮,很快将品牌背后的公司送到大众面前。不久前,富尔嘉提交了招股书,计划登陆创业板。
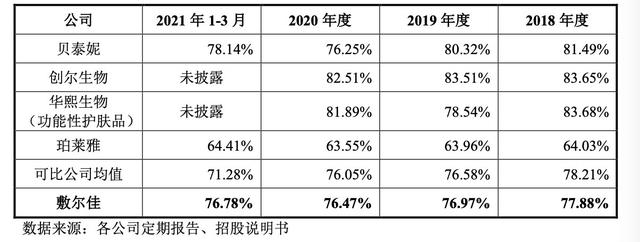
根据招股书披露的数据,医美面膜的毛利率较高。富尔嘉的毛利率近年来一直在76%以上,但仍低于创尔生物(创尔美)、甜菜碱等竞争对手。美颜面膜属于医疗器械品类,公司化妆品品类的sku比医疗器械品类多,但主要收入仍由医疗器械品类贡献。随着国家对医疗器械行业监管的收紧,妇儿佳未来的方向似乎是开发更多的化妆品品类。
另外,虽然医美面膜的噱头很唬人,但是妇儿佳的R&D投入在Dzambic是低的。公司只有两名R&D人员,R&D人员的工资低于销售人员。公司的销售渠道分为直销、代销和分销。主要收入来自分销,但不同渠道的产品差价明显,王牌产品“白膜”差价可超过60元。
实控人突然分红近10亿毛利率低于竞争对手
2012年,妇儿佳的前身华新药业抓住了美容医疗行业的变化趋势和巨大的消费需求,决定根据市场的变化调整护肤品领域未来的发展方向。两年后的2014年,完成了“医用透明质酸钠修复贴”的研发,由厂家对产品进行注册并负责生产,华新药业负责产品的营销、推广和销售。
2016年,华新药业与哈尔滨三联合作,哈尔滨三联负责产品独家生产,华新药业负责产品独家销售、推广和品牌运维。
2017年,芙儿佳取得了不错的销售业绩,华新药业决定成立独立公司,专门从事护肤品的运营。这是富尔嘉。
招股书显示,张立国直接持有富尔嘉93.8111%的股份,为公司控股股东和实际控制人。实际控制人的高持股比例容易让上市公司统一表态,不利于公司的经营决策。
富而佳于2021年9月提交了招股书。2020年和2019年,公司连续两年大额现金分红,分别分红1.2亿元和9.22亿元,合计分红10.42亿元。按照张立国的持股比例,实际控制人在两年的分红中可以获得约9.87亿元现金。2020年,富尔嘉归母净利润仅为6.48亿元,甚至低于2019年。当年近10亿的现金分红,可以说透支了公司当年的利润。
作为医美行业的领导品牌,妇儿佳这几年的表现确实不错。2018年至2020年,公司营业收入分别为3.73亿元、13.42亿元和15.85亿元,净利润分别为2亿元、6.6亿元和6.5亿元。在经历了2019年的业绩大幅增长后,2020年可能会受到某种疫情的影响,整体业绩增速放缓,净利润略有下滑。
但从毛利率来看,虽然芙儿佳再次验证了美容行业的暴利,但整体盈利能力却不如竞争对手。
2018年至2020年,公司毛利率分别为77.88%、76.97%和76.47%,三年略有下降,而主营产品为创尔美医美面膜的创尔生物毛利率分别为83.65%、83.51%和82.51%。甜菜碱,最近刚上市,专注于敏感肌修复。
金字“机械名”招牌渠道混乱,差价明显
招股书显示,妇儿佳的产品主要分为医疗器械敷料产品和美容功能性护肤品。2020年,肤尔佳贴片产品销售额在贴片专业护肤品市场排名第一,占比21.3%,其中医疗器械敷料产品占比25.9%,市场排名第一,化妆品产品占比16.6%,市场排名第二。
医疗器械产品包括医用透明质酸钠修复贴(白膜)、医用透明质酸钠修复贴(黑膜)、医用透明质酸钠修复液(二次抛光)、医用透明质酸钠修复液(喷雾)。
化妆品品类有很多SKU,包括面膜、喷雾、水、精华液、乳液等30种。但从营收数据来看,公司近几年的大部分营收仍来自医疗器械,但随着化妆品品类的发展,该业务的营收占比正在慢慢赶上。
2018年至2021年前三个月,医疗器械收入分别为3.36亿元、9.18亿元、8.8亿元和1.96亿元,占比分别为89.92%、68.38%、55.54%和56.42%,化妆品收入占比分别为10.08%和36.42%。
从趋势上来看,妇儿佳试图发展更多的化妆品品类,增加这项业务的比重,从而摆脱对医疗器械产品的绝对依赖。
近两年,我国医疗器械监管趋严。2021年1月,国家医疗用品管理局发文明确指出,“按照医疗器械管理的医用敷料的命名,应当符合《医疗器械通用名称命名规则》的要求,不得含有‘美容’、‘保健’等宣传性词语,不得夸大适用范围或者其他误导性、欺骗性内容。因此,不存在‘机械口罩’的概念,医疗器械产品不能使用口罩作为名称”。
虽然这一说法并未完全打破医美面膜厂商构建的“机械名”面膜营销理念,但随着监管的进一步收紧,妇儿佳未来的经营业绩可能会受到一定影响。
从渠道来看,富尔嘉目前的销售渠道包括线上直销、代理销售分销、线下渠道分销。大部分收入来自线下渠道分销。2018年至2020年,线下渠道分销贡献的收入占比分别为88.15%、76.93%、70.92%和74.33%。
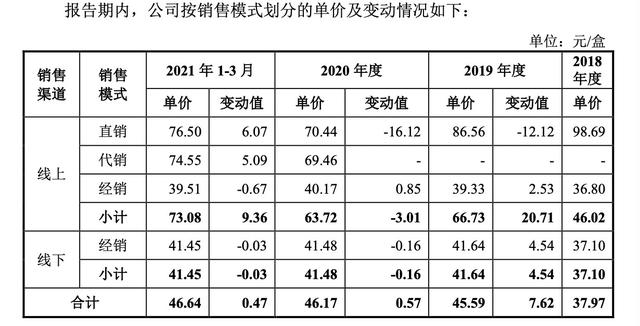
多渠道的销售让富尔嘉的价格体系有些混乱。凤凰财经《IPO观察帖》发现,在淘宝官方旗舰店,医用透明质酸钠贴片(白膜)价格为126元/盒,黑膜为169元/盒,均为5片一盒。
但在一些代购渠道,富尔嘉白膜的价格在60元/盒左右,黑膜在90元/盒左右。在淘宝认证的部分药店,妇儿佳白膜价格约为70 ~ 80元/盒,黑膜为110 ~ 120元/盒。阿里健康大药房价格向旗舰店看齐。
据熟悉的淘宝店主介绍,他们并没有直接与富尔嘉的品牌对接,而是通过富尔嘉的区域经销商进行订购,并没有规定的货量,视其客户的需求而定。
店主说,如果真的要经营,需要有行医执照,大面积的经销商一般都有行医执照。但是层层分发的时候,就没有严格的控制了。
有客户向凤凰网财经表示,妇儿家不同渠道的差价太大,很多微信商家和代购都有货在手,价格是旗舰店的一半左右,“会本能的不信任”。招股书还显示,2021年前三个月,富尔嘉线上直销平均单价在76.5元/盒左右,但线上线下分销渠道平均单价分别为39.51元/盒和41.45元/盒。
对于消费者反馈的不信任,淘宝店主表示,产品表面有防伪码,所以这种情况其实是好的。
尽管如此,不同渠道的价格差距太大,还是给人一种销售混乱的感觉。不过仔细想想,这两年富尔嘉业绩爆发,这些经销商中有一部分是淘宝和微店老板的层层分销促成的。只是在国家进一步严控医疗器械后,我们不知道这条路还能走多远。
R&D投资极低的R&D人员只有两个
根据招股书介绍,2014年,华新药业股份有限公司与厂商合作研发完成了“医用透明质酸钠修复贴片”这一支柱产品。七年来,虽然芙儿佳不断推出新的化妆品品类,但能扛起大旗的依然是这个老产品。
这也和公司极度不重视研发有关。
人们可能会本能地期待生产工艺复杂、在R&D投资大、技术含量高的医疗器械,但在富尔嘉,所有这些期待都将被打破。
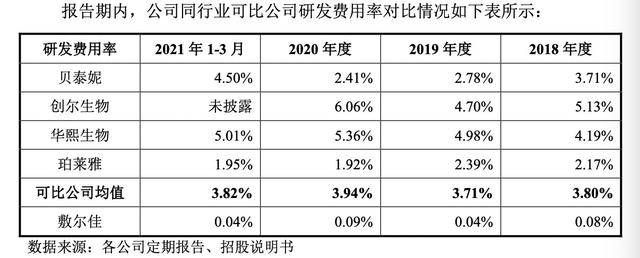
招股书显示,截至2021年3月31日,公司仅有2名R&D人员,占员工总数291人的0.69%。近三年公司R&D投入分别为30.78万元、60.39万元、147.97万元、13.2万元,分别占营收的0.08%、0.04%、0.09%、0.04%,均不足千分之一。
对此,富尔嘉解释称,公司主要上市销售的很多新产品都是基于对成品原料的配方、比例、原料选择方向的研究,不需要投入大量的R&D设备和R&D人员团队进行R&D,支付少量的委托外部研发费用、测试材料费、检测费、设备调试费等费用形成新产品。
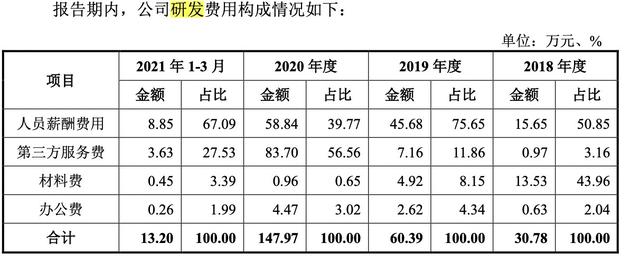
相对于竞争对手,富尔嘉对研发极其冷漠。创二生物2018-2020年R&D费用率分别为5.13%、4.7%、6.06%,甜菜碱分别为3.71%、2.78%、2.41%,可比公司平均R&D费用率分别为3.8%、3.71%、3.94%。
另外,从R&D人员的工资来看,R&D邮政在公司的职位似乎明显不如销售人员。2018年至2020年,R&D人员平均薪酬分别为13.41万元、16.61万元和16.05万元,销售人员平均薪酬分别为72.90万元、37.19万元和39.3万元,是R&D人员的数倍。
结论:
主打医用面膜的芙儿佳,一直以来都是专业可靠的。但从R&D投资的角度来看,公司产品的技术含量似乎并不太高,还在2014年推出的两款医疗器械敷料产品上沉睡。
此外,公司销售渠道多,价格体系混乱,实际控制人上市前分红超过10亿元也是不争的事实。这两年,妇儿佳拿到了美容医疗行业的红利,业绩很亮眼,但随着时间的推移,我们只有走得稳才能走得远。
富尔嘉会是那个走得稳的人吗?会成为首款医美面膜吗?凤凰网财经将持续关注。







