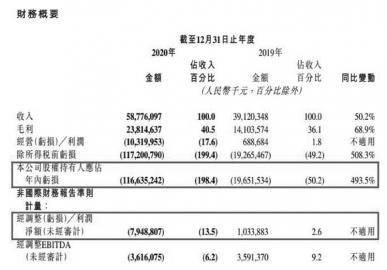
Aauto更快2020财务汇总数据来源:Aauto更快年报
aauto faster可能没有想到,其上市后的首份年报在市场上引起了轩然大波。2020年年报显示,去年Aauto快消亏损1166亿,每天亏损3.2亿!这条新闻迅速上了各大财经新闻的热搜。
电影《西虹市首富》中,男主王多宇拿着继承的10亿元遗产,试图在一个月内花光,却异常艰难。现实中,Aauto Quicker的亏损让很多投资者困惑:什么样的公司每天能亏损3.2亿?事实上,尽管有会计准则造成的“美丽误会”,但看一下财报数据就能看到Aauto Quicker业务水平的影子。
巨大的损失:这是一个误解。
这个“可是我们打了一千个电话,催了一千遍,她才向我们动手”的短视频,第一只股票的第一份年报,震惊了各方。
报告显示,2020年,a auto faster实现营收587.8亿元,同比增长50.2%,不及市场预期的593.82亿元;全年净利润亏损1166亿元,同比增长493.5%。收入增长明显放缓。要知道,2018年和2019年,Aauto Quicker的营收增速分别是143.4%和92.7%。
值得注意的是,令人震惊的1166亿元年度亏损,主要是因为其中包含了1068.46亿元的“可转换可赎回优先股公允价值变动”。优先股,名为“股票”实际上是“债务”,在会计人员眼中,更愿意将其视为一种金融负债。
在国际财务会计准则中,优先股将被计为负债,由此产生的公允价值变动将被记为损失。根据港股会计准则,优先股应以市价(公允价值)作为成本入账。换句话说,这1000亿的亏损不是经营或业务造成的,而是账面亏损。Aauto Quicker上市后,备受资本追捧。股价越高,这部分优先股的价值越高,包含的损失也越高。因此,剔除这一因素,2020年a auto faster的运营亏损为103亿元,调整后亏损为79.48亿元。
然而,虽然优先股在公司上市后会自动转换为普通股,并在上市后的下一个会计年度自动消失,但其本质是流量驱动下的估值神话。
当年在Aauto faster,为了获得发展资金,通过债务融资,获得了无数资本加持,助力估值稳步攀升。更快成功上市的Aauto,如果想续写估值神话,只有两条路可走:要么业务拓展,要么模式创新,让资本有故事听;要么加速商业化,尽快产生价值。否则背后的资本是无法接受的。也就是说,上市后,Aauto Quicker面临着业绩和股价的双重压力。
流量:花钱买
互联网公司更喜欢谈流量,而不是真正的利润。
2020年,Aauto Quicker在Aauto Quicker的日均用户数为2.646亿,月均用户数为4.811亿,同比分别增长50.7%和45.6%。其中,25%的月均用户是内容创作者。得益于Aauto Quicker的主动激励机制,2300万用户获得收入。Aauto更快的直播付费用户平均月收入2020年为48元,2019年为53.60元。
2020年第四季度,Aauto更快的直播平均月订阅人数从2019年同期的5020万增长到5080万。第四季度月度直播付费用户平均收入为51.80元,2019年同期为56.60元。
这一系列数据很漂亮,但伴随而来的是成本的飙升。
财报显示,2020年a auto faster的销售和营销费用高达266亿元,同比增长169.8%,占总营收的45.3%,较2019年上升超过20个百分点。对此,Aauto Quicker表示是品牌推广和广告活动增加所致,主要包括获取和维护用户的成本以及品牌营销活动的费用。有业内人士称之为:花钱买流量。
众所周知,随着线上总流量趋于饱和,获取流量的成本越来越高。但是,Aauto faster的营销费用增速远超营收增速,也明显高于日活、月活、用户使用时长的增速。
通过对比我们可以看到,2020年Aauto quickter的月平均用户数为4.811亿,低于第三季度末的4.83亿,说明Aauto quickter在第四季度在获客方面遇到了一些阻力。
这一切都意味着Aauto Quicker的高价流量的边际效益在降低。
在整个a auto faster,所有的商业活动都是基于流量。可以说,用户的数量和增长直接关系到a auto faster业务能否持续发展壮大。
清算:依然艰难
流量的终点是变现。财报显示,网络营销、直播打赏和其他服务是Aauto Quicker变现的三大途径,分别占总营收的37.2%、56.5%和6.3%。
在这三大业务中,网络营销异军突起,为a auto faster贡献了219亿元的营收,332亿元的直播打赏,以及37亿元的包括电商在内的其他营收。
但在业内人士看来,获得219亿元光鲜广告收入的代价是巨大的营销投入,业务增长极其有限空。
从整体市场规模来看,虽然疫情大大增加了人们的在线停留时间,网络广告行业的整体市场扩张明显,但由于疫情导致的现金流紧张,许多广告主在广告投放上更加谨慎,广告市场规模的增长有限。
在此背景下,Aauto Quicker的广告业务发展本质上是在整个全国广告市场的边界之内,与Tik Tok、微信短视频、哔哩哔哩等互联网头部内容平台进行“内卷”式的存量争斗,竞争激烈。
电商虽然被Aauto Quicker寄予厚望,但一直存在货币化率低的问题。
经过多年的发展,Aauto quicks中有货的产品属性和结构仍以低价农副产品和低端制造业为主,这与Aauto quicks中主流用户的属性密切相关。
作为平台经济,低附加值、低毛利率的电商结构导致中间渠道利润小,只能衡量。
但随着近年来互联网电商销售平台监管趋严,白牌货、贴牌货等伪劣商品将逐渐被市场清退。此外,电商征税迫在眉睫,一些商家也在考虑通过线下或其他线上渠道进行销售,这也成为制约Aauto更快发展电商业务的一大隐患。
至于奖励,业内认为已经走过了2017年到2019年的高速增长期,现在已经很难独当一面。
其实无论是广告收入、直播打赏还是电商业务拓展,都受制于用户规模,也就是流量获取的增量。
在显著的业务扩张或模式创新之前,Aauto Quicker仍然要面对一些老问题,如新用户增长缓慢和用户活跃度低。这份年报并没有给出市场期待的答案。
翻看Aauto Quicker的第一份年报,即使在2020年成功挺过了大浪淘沙,各项业务也不是特别亮眼。隐藏的隐患和增长瓶颈也是auto faster管理层需要认真考虑的问题。
资本需求,瞬息万变的行业格局,以及对Aauto更快的考验还在后头。
本文来自金融投资报。