
——地图介绍
1.业务收入汇算清缴时间为次年1月1日至3月31日。对比最近的热搜“3月1日开始综合税收收入汇算清缴”。个体户、个人独资企业、合伙企业的营业收入结算似乎更值得注意,因为营业收入结算只剩下最后一个月了。
2.个体工商户的经营所得属于个人所得税的“营业收入”税目。
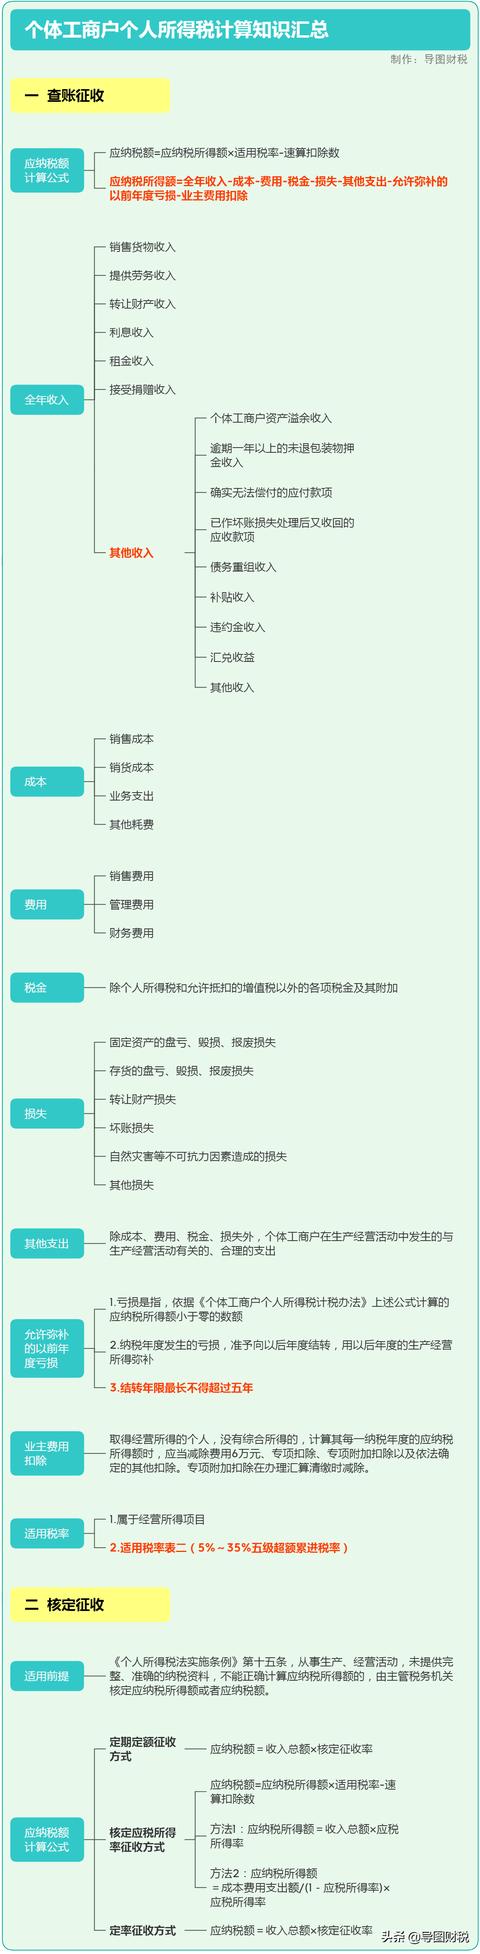
3.个体工商户个人所得税学习难点不在核定征收计算,而在查账征收方式下计算应纳税所得额的关键是理解扣除项目的规定。
4.本期主要对查账征收方式下的经营所得个人所得税相关政策进行梳理。
1.个体工商户包括:
(一)依法取得个体工商户营业执照,从事生产经营的个体工商户;
(2)经政府有关部门授权从事办学、医疗、咨询等有偿服务活动的个人;
(3)从事个体生产经营的其他个人。
2.个体工商户以业主为个人所得税纳税人。
3.个体工商户应纳税所得额的计算以权责发生制为原则,属于当期的收入和费用,无论是否收到款项,都视为当期的收入和费用;不属于当期的收入和费用,即使该款项已在当期收付,也不作为当期收入和费用。本办法和中华人民共和国财政部、国家税务总局另有规定的除外。
4.个体工商户的生产经营所得,以每一纳税年度的收入总额,减除成本、费用、税金、损失和其他费用以及以前年度允许弥补的亏损后的余额为应纳税所得额。
5.对个体工商户发生的损失,参照《中华人民共和国财政部国家税务总局关于企业资产损失税前扣除的规定》扣除责任人赔偿和保险赔款后的余额。
6.个体工商户已经作为损失处理的资产,在下一纳税年度全部或者部分恢复时,应当计入当期恢复期间的收入。
7.个体工商户发生的支出,应当区分收入性支出和资本性支出。收入支出直接在当期扣除;资本性支出应当分期扣除或者计入相关资产成本,不得在当期直接扣除。
1.个人所得税
2.税收滞纳金
3.罚款、罚金和没收财产的损失
4.不符合扣除条件的捐赠支出
5.赞助支出
6.
个人和家庭支出7.
与生产经营收入无关的其他费用8.根据中华人民共和国国家税务总局的规定,不得扣除的费用。
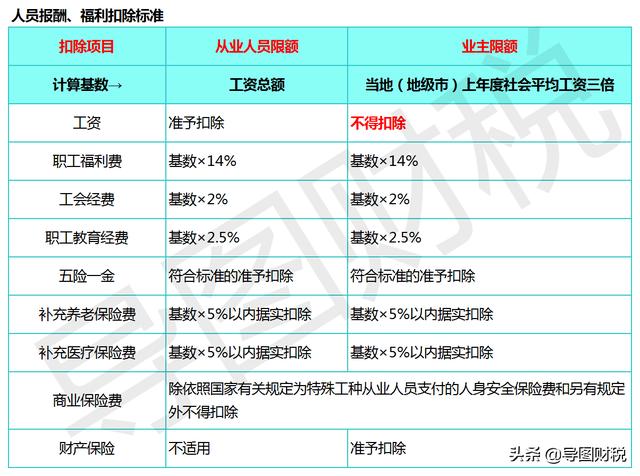
1.
人员薪酬福利扣除标准
2.个体工商户在生产经营活动中,应当分别核算生产经营支出和个人及家庭支出。
40%不可区分的与个人和家庭生活相混合的费用,作为与生产经营有关的费用,允许扣除。3.个体工商户纳税年度发生的亏损,允许结转以后年度,可以用以后年度的生产经营收入弥补。
但是,最长结转期不得超过五年。4.个体工商户在生产经营活动中发生的下列利息支出,准予扣除:
(一)向金融企业借款的利息支出;
(2)向非金融企业和个人借款的利息支出,
不超过按照金融企业同期同类贷款利率计算的金额。5.个体工商户发生的与生产经营活动有关的业务招待费,按照实际发生额的60%扣除,但最高不得超过当年销售(营业)收入的5‰。
自业主申请办理营业执照之日起至开始生产经营之日止发生的业务招待费,按照实际发生额的60%计入个体工商户开办费。
6.每个纳税年度与个体工商户生产经营活动直接相关的广告费、业务推广费不超过当年销售(营业)收入15%的部分,可以据实扣除;超出部分允许结转下年纳税年度扣除。
7.个体工商户利用公益性社会团体或者县级以上人民政府及其部门向《中华人民共和国公益事业捐赠法》规定的公益事业进行捐赠。不超过其应纳税所得额30%的捐赠额,可以据实扣除。
8.个体工商户研究开发新产品、新技术、新工艺发生的开发费用,单台价值在 10万元以下的检测仪器、实验装置购置费,允许直接扣除;单台价值在 10万元以上(含10万元)的测试仪器和实验装置作为固定资产管理,当期不得直接扣除。
9.取得经营所得而无综合所得的个人,在每一纳税年度计算其应纳税所得额时,应扣除费用6万元、专项附加扣除、专项附加扣除以及依法确定的其他扣除。专项附加扣除应在最终结算时扣除。
1.个体工商户使用或者销售存货时,按照规定计算的存货成本,允许在计算应纳税所得额时扣除。
2.个体工商户转让资产时,允许在计算应纳税所得额时扣除资产净值
。3.允许扣除个体工商户在生产经营活动中发生的不需要资本化的合理借款费用。
个体工商户借款用于购建超过12个月才能达到预定可销售状态的固定资产、无形资产和存货的,应当将相关资产购建过程中发生的合理借款费用作为资本性支出计入相关资产成本,并按照本办法的规定扣除。
4.个体工商户按规定缴纳的摊位费、行政事业性收费和协会会员费,按实际发生额扣除。
5.对参加财产保险的个体工商户,允许其按规定扣除已缴纳的保险费。
6.个体工商户根据生产经营活动需要租用固定资产支付的租赁费,按照下列方法扣除:
(1)以经营租赁方式租入固定资产发生的租赁费用,按照租赁期限统一扣除;
(2)以融资租赁方式租入固定资产所发生的租赁费用,构成融资租入固定资产价值的,应当计提折旧费用,分期扣除。
7.允许扣除个体工商户发生的合理的劳动保护费用。
8.个体工商户自申请营业执照之日起至开始生产经营之日止发生的费用,除取得固定资产和无形资产的费用,以及应当计入资产价值的汇兑损益和利息支出作为开办费,个体工商户可以选择在开始生产经营年度一次性扣除。开始生产经营的日期,是个体工商户取得第一笔销售(营业)收入的日期。
1。《关于实施小微企业和个体工商户所得税优惠政策的公告》(财税2021年第12号)、《关于实施支持小型微利企业和个体工商户发展所得税优惠政策有关事项的公告》(国家税务总局公告2021年第8号)
自2021年1月1日至2022年12月31日,在现行优惠政策基础上,对个体工商户年应纳税所得额不超过100万元的部分,减半征收个人所得税。个体工商户无论采取何种征收方式,均可享受。
2。退伍军人部关于进一步支持自谋职业退役士兵创业税收政策的通知(财税〔2019〕21号)
自谋职业退役士兵从事个体经营的,自登记为个体工商户的当月起,在3年内(36个月,下同)按每户每年12000元的限额,扣除当年实际应缴纳的增值税、城市维护建设税、教育费附加、地方教育费附加和个人所得税。最高限额可提高20%,各省、自治区、直辖市人民政府可根据本地区实际情况,在此范围内确定具体限额标准。
3。《关于随军家属就业有关税收政策的通知》(财税[2000]84号)
对个体户家属,自取得税务登记证之日起3年内免征个人所得税。
4。《关于进一步支持和促进重点群体创业就业有关税收政策的通知》(财税〔2019〕22号)
建档立卡的贫困人口,持有《就业创业证》(注明“毕业年度内自主创业税收政策”或《就业失业登记证》(注明“自主创业税收政策”),从事自主创业的,登记满3年(36个月)的最高限额可提高20%,各省、自治区、直辖市人民政府可据此在此范围内确定具体限额标准
5。个人所得税法
第五条有下列情形之一的,可以减征个人所得税。具体幅度和期限由省、自治区、直辖市人民政府规定,并报同级人民代表大会常务委员会备案:
(一)伤残、孤老、烈士收入;
(2)因自然灾害遭受重大损失者。
其他减税措施可以由国务院规定,报全国人民代表大会常务委员会备案。
6。《关于支持新型冠状病毒感染肺炎防控工作捐赠税收政策的公告》(财税2020年第9号)、《关于支持新型冠状病毒感染肺炎防控工作税收征管事项的公告》(国税公告2020年第4号)
自2020年1月1日起,企业和个人直接向承担疫情防控任务的医院捐赠用于应对新型冠状病毒肺炎疫情的物品,允许在计算企业所得税或个人所得税应纳税所得额时全额扣除。
1.个体工商户有两个以上营业机构的,
选择向其中一个营业机构所在地的主管税务机关申报缴纳个人所得税。[/s2/]2.个体工商户个人所得税计算办法各省、自治区、直辖市和计划单列市地方税务局可结合本地实际制定具体实施办法。
3.本条指的是政策依据
税收征收管理法(2001年第49号总统令)
《中华人民共和国个人所得税法实施条例》(国务院令第2004号)。第707次)
个体工商户个人所得税计算办法(中华人民共和国国家税务总局令第35号)
《个体工商户定期定额征收管理办法》(中华人民共和国国家税务总局令第2004号)。第16名)
参考《深圳市税务局关于经营所得核定征收个人所得税有关问题的公告》(国家税务总局深圳税务局公告2019年第3号)







