
最近蚂蚁财富和京东金融的818活动都很大~ ~
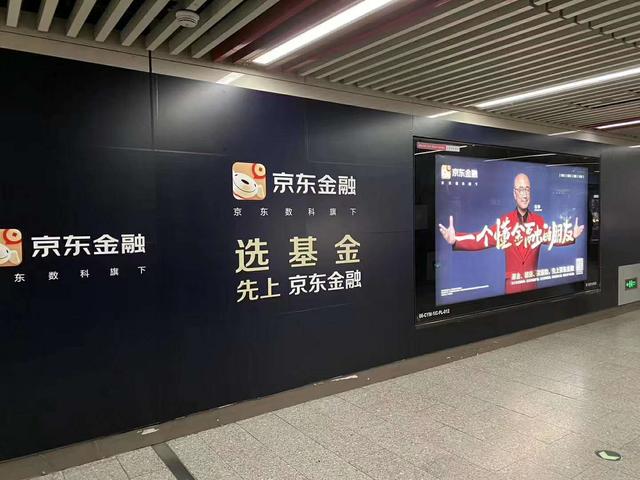
地铁上贴满了他们最新的视觉广告,然后“选基金,先上京东金融”的广告语映入眼帘。然后就是Xu zhēng和另一个广告语“/s2/]懂金融的朋友”。
然而,新版京东金融APP Goose依然没有改变它“凌乱”的本性,一堆东西塞在你面前。就像进了妓院,一堆艳丽的女人在对你喊“来~来~”。
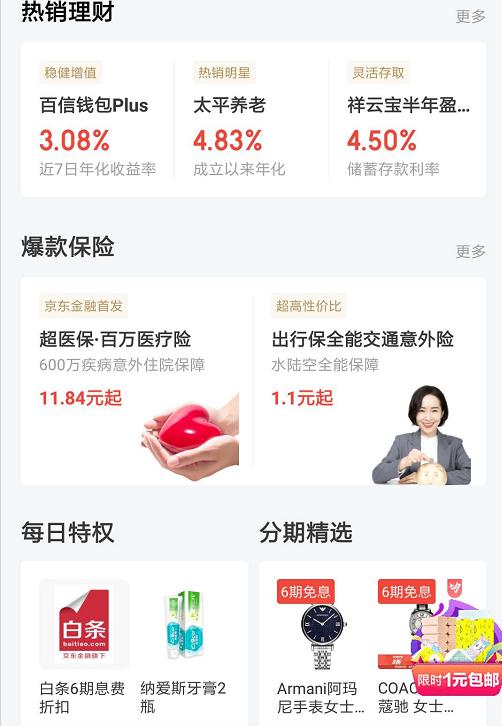
京东金融APP首页
京东、蚂蚁财富、页面展示不克制。当然,作为这类金融APP的前运营者,我知道运营商的KPI压力很大。每个人负责一个小板块,每个人都要抢资源。
但是现在作为投资人,我不愿意在这样的平台上买基金。
为什么我不愿意在京东金融买基金首先,因为这类平台(甚至公司)
没有“金融价值”,所以什么产品受欢迎,卖得好,就推什么产品。比如前段时间黄金上涨的时候,猛推黄金,然后...暴跌。看似对市场反应迅速,却不考虑长远后果。是巨无霸级别的公司,不要为了大量用户考虑太久。其次,我不是基金专业的~ ~虽然大家都想和我们“交朋友”,但是这个朋友真的不懂金融,更别说你了。一边叫你买爆款,一边叫你分期购物,白条不够,需要金条(贷款产品)。
今天不聊基金,就聊花呗和白条虽然口号是“选基金,先去京东金融”。然而,打开京东金融APP,映入眼帘的大多是每月分期
的产品和的超低价格。大家应该知道,女人并不反感口红太多。我也不例外,所以当我看到这里的
TF口红的价格是89.6,我就很想做了。仔细一看,原来6期每期价格89.6元(总价538元)。
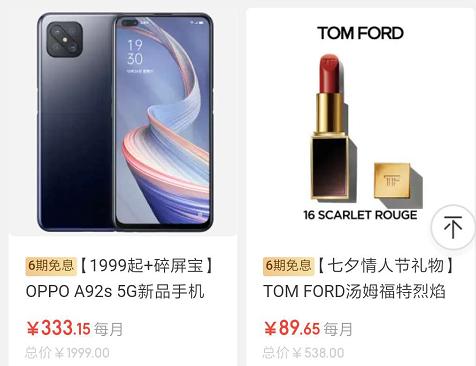
↑你敢给总价减色吗??
你要我一次花500多,买个口红就行了,我肯定不买。但是借条是分六个月分期,每个月只要89.6元,让我蠢蠢欲动。而且是无息的,也就是说我赚了6个月的折现率。
我又翻了一下APP,有很多好东西,很多还是24个月
免息。原来几千块钱的东西都是分阶段下来的,每个月才几十块。比如我一直想买这个跑步机,但是一直在纠结。毕竟要2000块。但是当我看到这个分期之后的每月还款价格的时候,我很激动。不就是一个月94块钱吗~
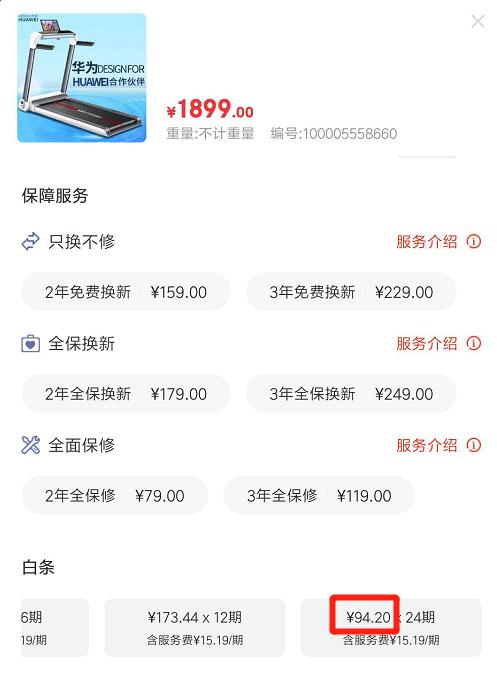
从JD.COM购物中心
让我们简单计算一下24个月后支付的利息:
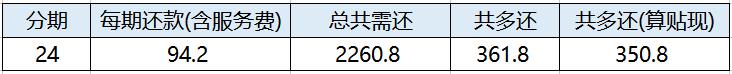
也就是原价1899元,最后多花了350元。(我觉得这里没什么问题。用金钱换时间,用户自愿选择)
说实话,我已经两年没有分期购物了。
要追溯到我第一次开始做分期,还得追溯到四年前。那是2016年的夏天,我刚刚大学毕业。不知不觉,已经工作4年了。
毕业后离开家乡去上海旅游,工资低,房租高。
因此,你必须分期付款购买一切。
笔记本电脑,手机,鞋子和包...如果你能上演他们,你就能上演他们。
而且前两年花坛和借条基本没有“免息”活动,所以利息是硬付的。
但对于只能大胆分期购物的我来说,我并不在乎每期十几块钱的利息。
鲜花和借条很快让我养成了“分期购物”的习惯。12个月到24个月可以分期几百上千的货,每个月只能花几十到一百多块钱。为什么不做呢??
一开始,分期真的让我松了一口气。最大的问题是:
分期购物给我一种花不了多少钱,但我还有钱的错觉。因为一旦点击“分n期”按钮,就可以快速得到自己喜欢的宝贝,同时账户一分钱也不会少(因为第一次还款从下个月开始扣,只扣几十块钱)。而这种错觉造成的最大问题是:我会在buy buy更轻松的买,越买越多。
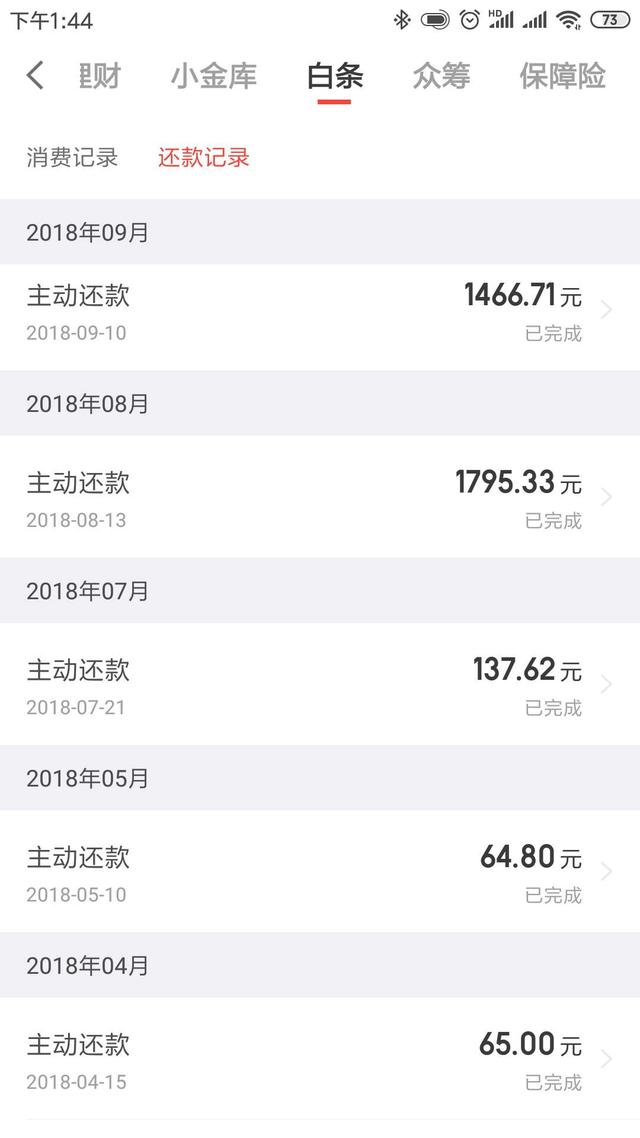
账单从几十张累积到几千张。
是的,虽然分期付款后每一项商品每个月只有“几十到一百多”,但是一旦购买商品的数量增加,每个月就要偿还几千块钱。而且是连续12个月以上,每个月还。
这时候感觉有一条恶心的鼻涕虫粘在你身上。
所以分期功能本身没什么问题,其他平台收利息也很正常。
很多财经博主会用“高息”来还白条和花呗,但在我看来,白条和花呗的每月还款额都会在页面上明码标价,大家都“心知肚明,你爱我”。用金钱换时间是合理的。而且对于普通人来说,讨论现金的时间价值没有太大意义。
相反,阶段性造成的“我还有钱,还能买更多”的错觉,影响是长远的。另外,在我对基金有了更多的了解之后,我更加觉得我每个月要还几千块钱。这个钱对于定投基金来说不香吗?
所以2019年,我买东西都尽量全款买。因为我知道,就这点现金流,未来几个月很难产生确定性的高收益,没必要上演。
另外,我只是想“一次性扣很多钱& # 39;心疼& # 39;感觉”,这种感觉会让我买东西更从容,让我活得更轻松。[/s2/]






