
2月13日晚间,阿里发布了截至2019年12月31日的三个月2020财年第三季度财报,营收1614.56亿元,同比增长37.6%
归母净利润523.09亿元,同比增长62%,相当于日均盈利5.69亿元。移动应用月活用户达8.24亿,较2019年9月增长3900万。

图片来自互联网
此外,阿里还在财报中披露了来自蚂蚁金服的利润,因为阿里在2019年9月23日获得了蚂蚁金服33%的股权,所以本季度获得了蚂蚁金服2.15亿元的利润。
根据阿里财报披露的数据,我们可以大致推断出蚂蚁金服本季度的利润约为6-7亿元。
在蚂蚁金服中,有一款知名产品“蚂蚁花呗”。这些年来,花呗每年都有盈利。2015年利润不到700万,到2017年已经达到20.39亿,几乎是年增长率的10倍。蚂蚁金服整体利润率超过60%。
这么暴利有什么不好?今天我们来算算“蚂蚁花呗分期”、“京东”等产品的利润率有多高。COM白条分期”?看看这些年你交了多少智商税。
何为花呗、白条?百花和白条本质上可以看作是支付宝和JD.COM发行的虚拟信用卡。它们有免息期,可以用来分期购物。如果用花坛和白条做分期,利率其实不低。
花呗、白条的真实分期利率是多少?比如我买一个带花呗的手机,全款5999元。用花呗分期付款的话,要12个月才能还,每期537元,共计6449元,其中449.92元是手续费,也就是利息。
那我们来算一下利率是多少。
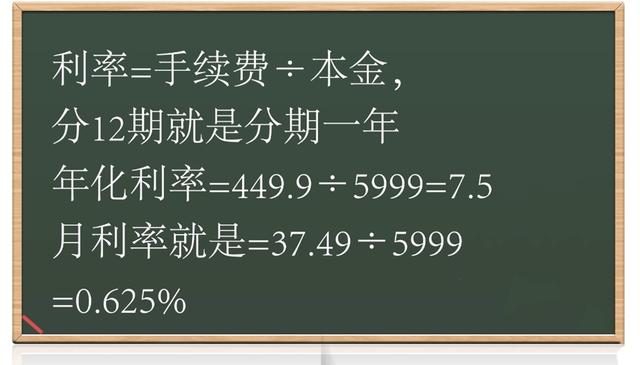
你可能用简单的利息公式算出来,年化利率是7.5%,看起来不算太高。
你错了,因为你每个月都在还本金。理论上你欠的本金越来越少,但是花呗一直在所有本金的基础上收利息,也就是说,如果你只还了最后一期,但是花呗还在支付所有本金的利息,那么真实的利率是多少?
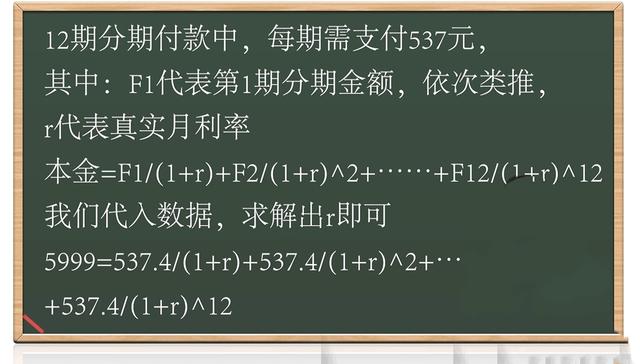
这个计算过程有点复杂,的实际年化利率是14.4%。如果分成六期,到期实际年化利率为16.4%。以后想自己算的话,可以搜索“内部收益率计算器”,代入数据,轻松搞定。
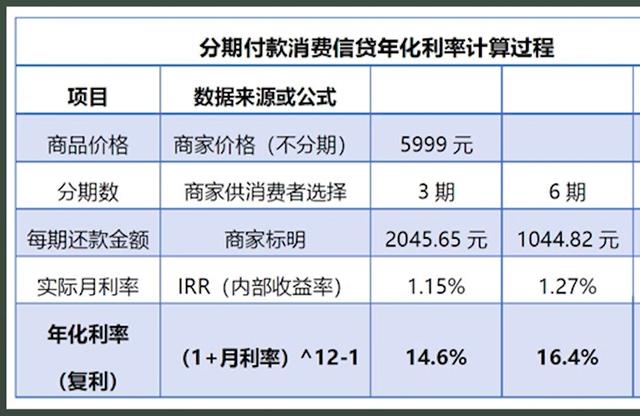
同样的原理基本适用于所有互联网分期产品。我们看看小米在香港上市时披露的小米每年分期贷款利率的公告,就能看清楚了。
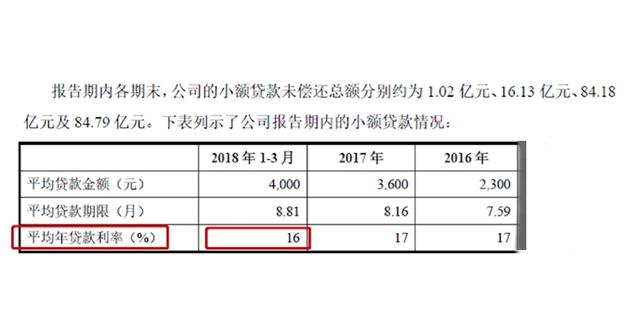
图片来自互联网
再看JD.COM借条,JD.COM借条在花呗的基础上加了一个费率的概念,但是费率的概念有误导性,基本可以看作是学习了信用卡分期的精髓。因此,JD.COM不仅收取贷款利率,还在此基础上增加了一个利率,因此JD.COM白条的实际年化利率更高。
苏宁的利率最高。根据苏宁官方数据,年化利率高达23.7%。
所以,按照分期付款的利率,小米、花呗< JD.COM <苏宁。
蚂蚁金服ABS如果你对花坛之类的高分期利率感到惊叹,那你可能惊讶得有点早了。百花和白条是消费分期产品,每个用户有一个月的还款期。对于企业来说,并不满足于这样一个月的现金流周期。于是,基于蚂蚁花呗、借呗、JD.COM借条等应运而生的资产证券化产品开始泛滥。

图片来自互联网
资产证券化是指在结构化设计的基础上,以基础资产的未来现金流作为还款支持,发行资产支持证券(ABS)的过程。它是在特定投资组合或特定现金流的支持下,发行可交易证券的一种融资形式。
比如蚂蚁金服对于花呗用户来说,不满足于一个月后还款,而是想快速回笼现金。所以它把用户下个月要还款的应收账款作为抵押(或还款支持),包装成一个金融产品,依靠券商对外销售。
该理财产品对外销售的利率为8%-9%。如果产品销售顺利,蚂蚁金服不到一个月就能收回现金。
作为代价,蚂蚁金服会向购买金融产品的客户支付8%-9%的利率。试想一下,如果出现极端情况,资金回笼速度足够快且逼近0天,对于蚂蚁金服来说,相当于零成本5.4%-6.4%的利润,空手套白狼。
蚂蚁金服的ABS余额目前超过2500亿元。
结语我们不是生活在一个自给自足的农业时代。我们需要或多或少地购买日常生活中需要的东西。但是现在的社会问题是物欲太重,所以才会出现放弃离开的极简主义。我们呼吁大家买自己需要的东西,不要在浪费金钱的同时,在生活中添加不必要的东西。
过度消费,分期付款,提前满足,都没有兑现自己提供快乐和满足的承诺。他们只会增加你的债务和各种金融大亨的收入。
(全文结束)







