
看着2019年以来基金历年的投资收益,小霞不禁感慨,基金的赚钱能力是如此的甜蜜!以偏股混合型指数为例,2019年至2021年该指数累计涨幅分别为45.02%、55.91%和7.68%,均超过同期沪深300指数。公募基金凭借其强大的选股能力,为持有人创造了丰厚的超额收益。
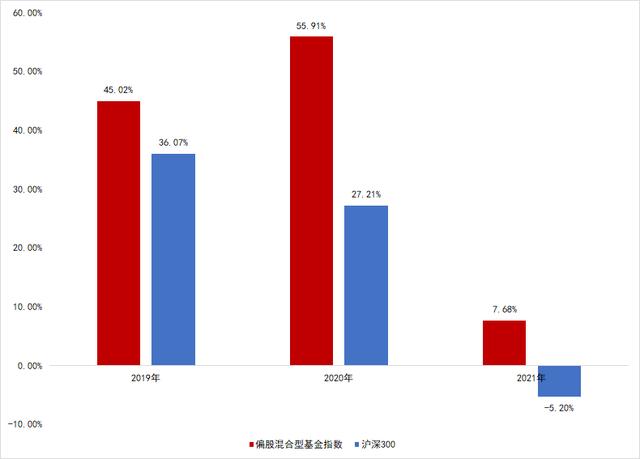
来源:Wind,指数历史表现不表明未来表现,不代表投资建议。
但是,市场也不乏波动。随着美债利率上升、俄乌冲突等外部因素的扰动,节后权益类资产经历了年初后的快速下跌,转为横向震荡。很多人之前的投资收益撤退了,原来的小利润也被套住了...很多投资人对“曾经的富有”深有体会。最近,小霞也收到了许多市民的提问。怎样才能提前锁定收益,及时止盈?今天就来说说定投止盈 ~
为什么止盈如此重要?
很多人应该都听说过这样一句话,“基金要做定投,徒弟就买,师傅就卖”,意思就是止盈对于基金定投的重要性。定投的原理是分批买入等风险,以便长期持有获得收益,但这并不意味着收益不能长期兑换。我们可以从两个方面来看:
首先,市场本来就有周期性,牛熊更替不可避免。定投在长期的坚持中取得了一定的收益后,就需要采取适当的盈利来锁定收益。
二、定投的一大优势是分批投资,分摊成本。但是定投到了中后期之后,账户里的资金在增加。这时,增加份额来摊提成本的效果开始逐渐减弱,这就是所谓的边际递减效应。所以需要找到止盈窗口锁定收益,然后重启新一轮定投。
我们来看一组数据:
如果不小心碰上了熊市的高点,在2018年1月24日买入沪深300指数,按照每月定投的方式,每月投入1000元,持有到2021年1月25日,定投收益率达到45.28%。
如果当时没有止盈赎回,到2021年3月24日定投收益率会下降到27.05%,仅两个月的时间收益率就相差近19%。
如果一直持有到现在(2022年2月24日),那么定投收益率只有10.31%。
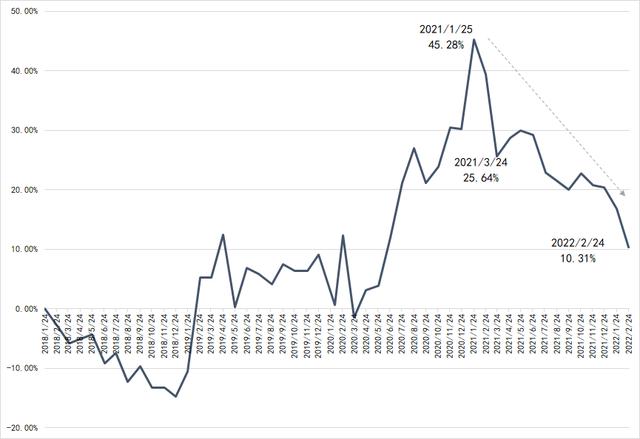
数据来源:U8指数定投计算器计算,以沪深300指数为模拟定投标的,定投方式为每月定投,红利再投资,定投金额为1000元。这个模拟是历史模拟收益率,模拟收益不代表真实的历史收益,也不代表预期的未来收益。
如果上面的例子还不足以说明问题,那么我们再来长看看,回顾一下2012年以来,沪深300指数近十年的走势。我们可以通过定投指数计算器得到收益趋势曲线。不难发现,收益率区间从100.79%到-12.04%。对于没有及时止盈的人来说,就是“曾经富有”
定投收益率走势及定投日指数点
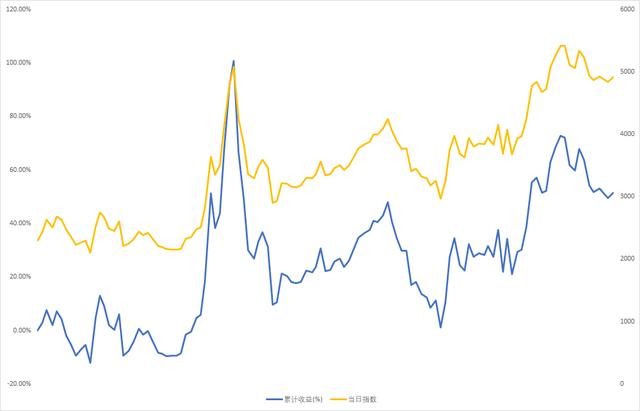
数据区间:2012年1月1日-2022年1月1日,由U8指数定投计算器计算,以沪深300指数为模拟定投标的,定投方式为每月定投,红利再投资,定投金额为1000元。这个模拟是历史模拟收益率,模拟收益不代表真实的历史收益,也不代表预期的未来收益。
对应真句:之前有很好的盈利,但我没有止盈,直到失去才后悔。定投最痛苦的就是这个。虽然在“最高点”很难精准卖出,但是在相对高点卖出会容易很多。如果提前给自己定一个止盈点,就能更好的锁定利润。
如何止盈?好产品+好方法
既然定投获利这么重要,但是你想赎回又怕错过后市的机会,观望又要冒更高的风险。你应该如何获利?
选择长期表现优异的主动股票型基金
这是基金停止盈利的前提和基础。想要获得目标收益率,必须选择合适的投资标的。不是所有的基金都适合定投,但定投更适合长期业绩向上、有一定波动的基金产品。如果是走势平缓、波动不大的基金,本周申购价格和下周申购价格相差不大,一次性申购和批量申购价格相差不大,那么定投就失去了本来的意义。
所以波动较大的股票型基金,即偏股型基金、股票型基金、指数型基金等权益类投资占比相对较高,具有高收益、高波动的特点,更适合定投策略。当然,如果你认为这些基金的波动性已经超过了你自己的承受能力,那么偏债混合基金可能更适合你。敲黑板,要用闲钱投资定投。记得中途“切断”~
具体到基金产品,要选择长期业绩优异、投资风格和基金经理业绩经过市场和时间考验的基金。
两个简单的止盈方法
具体的获利回吐策略也有很多方法,如指数估值获利回吐法、动态调仓获利回吐法、无风险收益率获利回吐法等。这些方法对投资者的经验要求较高。小霞主要介绍了两种适合初学者的策略:
目标获利回吐法是在定投之前设定一个固定的获利回吐点,一旦定投达到预设的收益率就停止获利。在设定获利回吐目标时,小霞建议可以考虑这几点:
市场:如果看好未来的市场和基金的走势,可以适当提高止盈比例;
定投标的:如果你的目标基金是高风险产品(如股票、指数基金),可以适当提高获利回吐比例;
自我风险承受能力:如果自己的风险承受能力高,投资期限长,可以适当提高获利回吐比例,否则可以设置得低一些。
如果觉得不好操作,还可以考虑另一种简单直观的方法:
看定投期限是否穿越合理微笑范围。如果基金净值仍处于下降区间,可能说明仍处于微笑曲线的左半部分。这时候,如果因为市场表现不好而忍不住卖出,很可能就亏了。当基金净值持续上涨,微笑曲线上升到右半部分时,可以根据对市场的判断和自己的投资标的及预期收益率来决定是停止定投还是赎回基金。
虽然定投获利的方式其实有很多种,但没有一种是最好的胜法,适合自己并能执行的才是最好的。如果你觉得这些方法不好操作,不妨试试现在很多理财平台提供的自动获利回吐功能,一键设定目标风险收益率,一旦目标达成,可以帮你自动赎回,锁定利润。
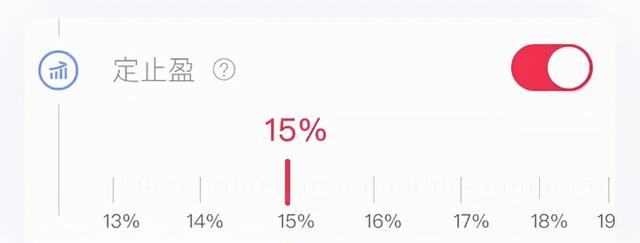
截图来自:华夏基金经理APP
定投要止盈,更多考验的是心态
定投是一种纪律投资,可以通过强制执行来控制自己追涨杀跌的手。既然给自己定了投资纪律,就要严格遵守,所以在心态上也要注意这几点:
第一,达到既定目标后不要恋战,不要认为此时止盈会错过后面的行情,如果能及时止盈,开始下一轮定投,是赢得复利效应的更好方法。
其次,在实现目标的过程中,市场波动是不可避免的,这个时候更需要坚定。比如有些小伙伴在开始定投之前,就给自己预设了一个15%的小目标,现在还没达到。但是经过几个月的震荡,看到自己的账户有一点盈利或者开始亏损,有些就忍不住想赎回了。所以前期的积累变成了机会成本,定投会很难等到“微笑曲线”生效。
有人说“自律能让你更自由”,定投也是如此。它需要时刻克制内心的冲动,在既定目标达成的时候批量卖出。虽然可能不如高峰时卖的满意,但总比“白忙一场”好。坚定目标,知足常乐,才有机会获得更丰厚的回报。
定投数据来源:Wind,U8指数定投计算器,定投公式:定投收益率=[(sum(每期定投金额/每期净值)*期末净值)/(sum(每期定投金额*投资期数))]-1。通过U8指数定投计算器计算,以沪深300指数为模拟定投标的,定投方式为每月定投,红利再投资,定投金额为1000元。这个模拟是历史模拟收益率,模拟收益不代表真实的历史收益,也不代表预期的未来收益。
备注:否①2018年1月24日至2021年1月25日,沪深300指数年化复合收益率为8.61%,模拟定投年化收益率为26.72%,一次性投资年化收益率为10.02%;②2018年1月24日至2021年3月24日,沪深300指数复合年收益率为3.73%,模拟定投年化收益率为15.67%,一次性投资年化收益率为5.23%。③2018年1月24日至2022年2月24日,沪深300指数年复合收益率为0.77%,模拟定投年化收益率为6.22%,一次性投资年化收益率为2.42%。④2012年1月1日至2022年1月1日,沪深300指数复合收益率为7.94%,模拟定投年化收益率为9.88%,一次性投资年化收益率为9.81%。
风险:1。投资者要充分认识定投和整存整取的区别。定投是引导投资者进行长期投资,平均投资成本的一种简单易行的方式。定投不能保证投资者的收益。2.此信息仅供宣传,不作为任何法律文件。市场有风险,投资需谨慎。此信息不作为任何法律文件。信息中表达的所有信息或观点不构成投资、法律、会计或税务的最终操作建议。我公司不保证对信息内容的最终操作建议。在任何情况下,本公司将不对任何人使用本信息中的任何内容所造成的任何损失负责。我国基金运作时间短,不能反映股市发展的所有阶段。市场有风险,入市需谨慎。







